capitalizedとは、企業が調達した資金を株式や負債として計上し、バランスシートに反映させる行為・状態である。
目次
概要
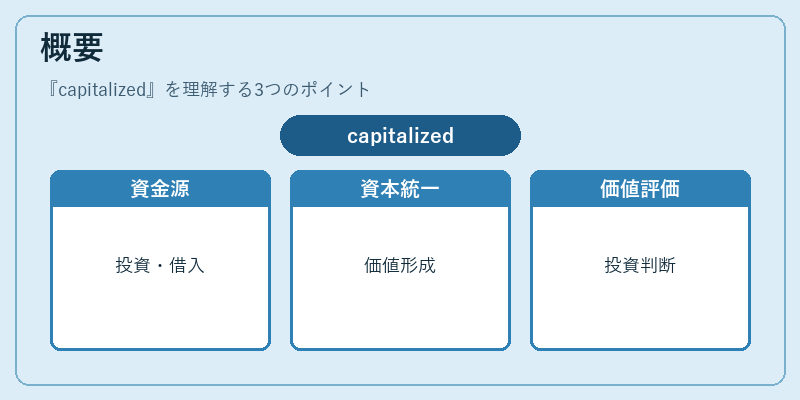
スタートアップの資金調達は、投資家からの出資や借入など多様な形態が存在する。これらを「capitalized」と表現することで、企業価値を構成する資本構造として統一的に捉えることができる。
役割と機能
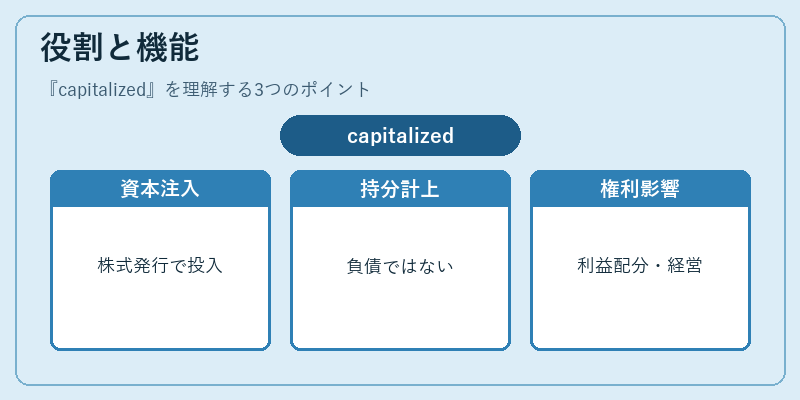
投資家は、シードラウンドやシリーズAでの資金投入時に、株式発行やコンバーチブルノートの転換を通じて企業に資本を注入する。この資本は負債ではなく持分として計上されるため、将来の利益配分権や経営権への影響が生じる。
特徴
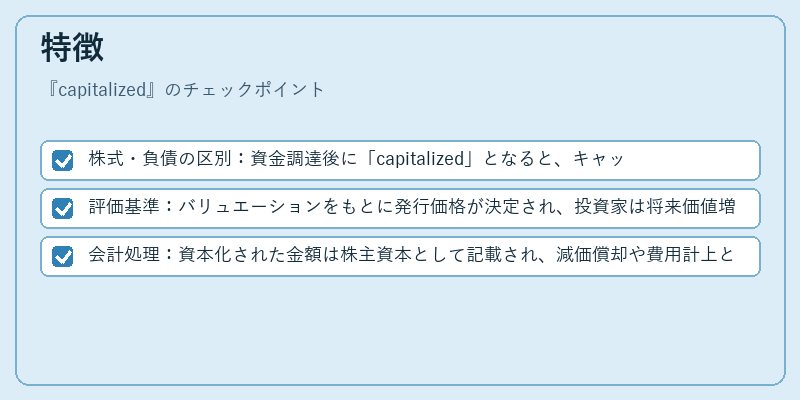
- 株式・負債の区別:資金調達後に「capitalized」となると、キャッシュフローではなく持分として扱われる。
- 評価基準:バリュエーションをもとに発行価格が決定され、投資家は将来価値増大の期待で出資する。
- 会計処理:資本化された金額は株主資本として記載され、減価償却や費用計上とは区分される。
現在の位置づけ
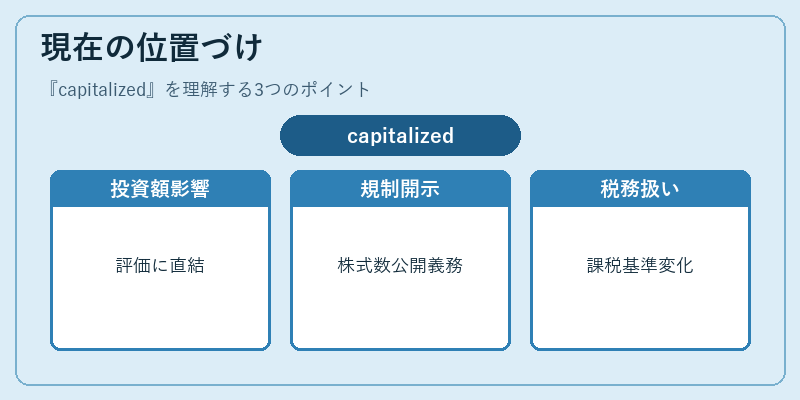
近年、SAFEやコンバーチブルノートを通じたシード投資が増加し、初期段階での「capitalized」金額が企業評価に大きく影響するようになった。規制面では、発行済株式数の開示義務強化や税務上の扱いが注目され、投資家と経営者双方にとって重要な指標となっている。
×
続きを読むには確認が必要です