クーポン付コンベクシティとは、クーポンを支払う債券の価格変動に対する金利変動の二次感応度(曲率)を表す指標である。
単純なデュレーションが一次感応度(直線近似)に留まる点を補完し、金利スプレッドや市場ボラティリティが大きく変動する環境下でも価格の予測精度を高めるために用いられる。
概要
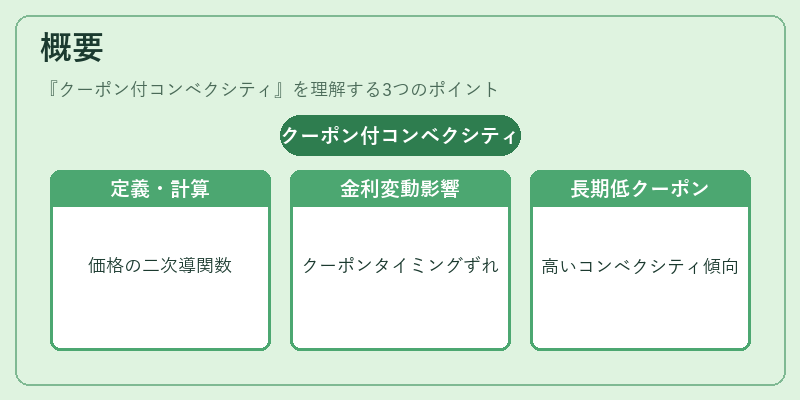
クーポン付コンベクシティは、債券価格 (P) を金利(YTM)(y) で微分した二次導関数 (\frac{d^2P}{dy^2}) に基づき計算される。
金利が変動すると、クーポンの現価化タイミングがずれ、価格に非線形な影響を与えるため、この曲率項は重要になる。
長期債や低いクーポン率の債券ほど、金利変動による再投資リスクとキャッシュフローの時間価値の差が大きくなるため、コンベクシティが高くなる傾向にある。
この指標は、ゼロクーポン債で用いられる「ゼロ・コンベクシティ」と区別され、実際の市場取引ではクーポン付き商品を対象とした計算が主流となっている。
役割と機能
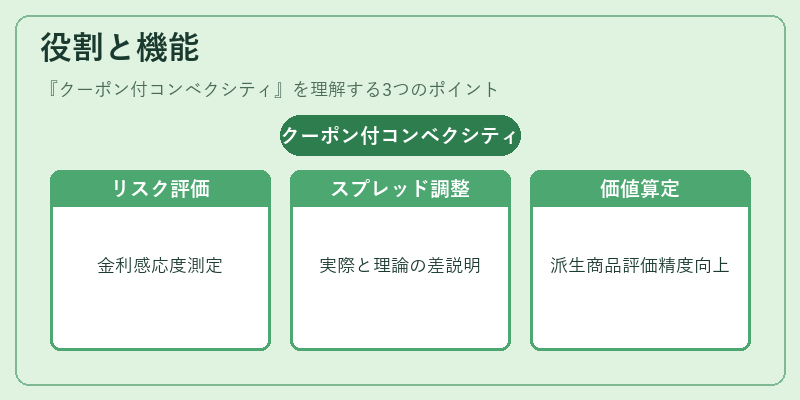
- リスク管理:デュレーションと併用してポートフォリオ全体の金利感応度を二次項まで評価し、ヘッジ戦略の設計に活かす。
- 価格差異の調整:市場で観測される実質的な金利スプレッドと理論上の価格差を説明するために使用。
- デリバティブ評価:金利スワップやオプションなど、債券ベースの派生商品における価値変動をより正確に算定。
- ポートフォリオ最適化:期待収益とリスク(コンベクシティ含む)を同時に考慮した効率的フロンティアの構築。
実務では、金利が上昇すると価格は下落するが、その減少幅はコンベクシティによって緩やかになることが多い。逆に金利が低下すれば価格上昇幅も増大し、ポジションのリスク・リターン特性を左右する。
特徴
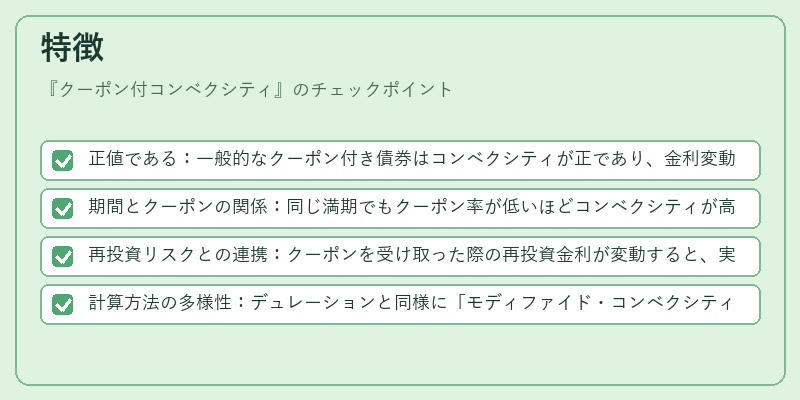
- 正値である:一般的なクーポン付き債券はコンベクシティが正であり、金利変動に対して価格が「凸」になる。
- 期間とクーポンの関係:同じ満期でもクーポン率が低いほどコンベクシティが高くなる。
- 再投資リスクとの連携:クーポンを受け取った際の再投資金利が変動すると、実質的なリターンに追加の非線形性が生じるため、コンベクシティはそれを内在化している。
- 計算方法の多様性:デュレーションと同様に「モディファイド・コンベクシティ」や「パラメトリック・コンベクシティ」と呼ばれる形で、金利単位を調整した指標が存在する。
これらの特徴は、特に長期国債や高格付け社債といった市場で頻繁に取引される商品群で顕著に表れ、投資家やデリバティブトレーダーにとって不可欠な情報源となっている。
現在の位置づけ
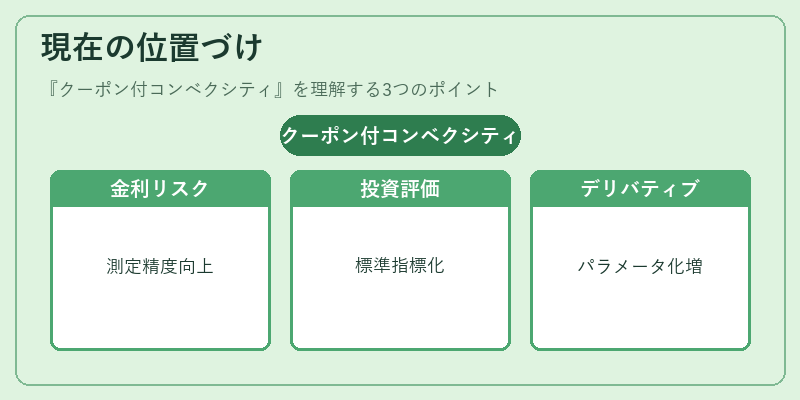
近年の低金利・長期ボラティリティ環境下では、単なる期間感応度(デュレーション)だけでは不十分であることが実務経験から明らかになった。
その結果、金融機関や資産運用会社はコンベクシティをポートフォリオ評価の標準指標として採用し、ヘッジ戦略やリスク制御に組み込んでいる。
規制面では、Basel III 等のリスク管理フレームワークが金利リスク測定の精度向上を求める中、コンベクシティは間接的に関連する指標として注目されている。
さらに、ESG 投資やインフラファンドなど新興市場セグメントでは、長期固定収益商品が増加しており、金利変動の非線形影響を正確に捉えるコンベクシティの重要性は今後も高まる見込みである。
デリバティブ市場でも、金利スワップやオプションの価格決定モデルにおいて、基礎資産としての債券のコンベクシティがパラメータ化されているケースが増えている。
総じて、クーポン付コンベクシティは金利リスク管理と固定収益投資戦略の両面で不可欠な指標となりつつあり、金融市場における価格発見とヘッジ手法の精緻化を支える重要な役割を果たしている。
続きを読むには確認が必要です