流動資産/負債比率とは、企業の短期的な財務健全性を測る指標であり、流動資産総額を流動負債総額で割った値である。
目次
概要
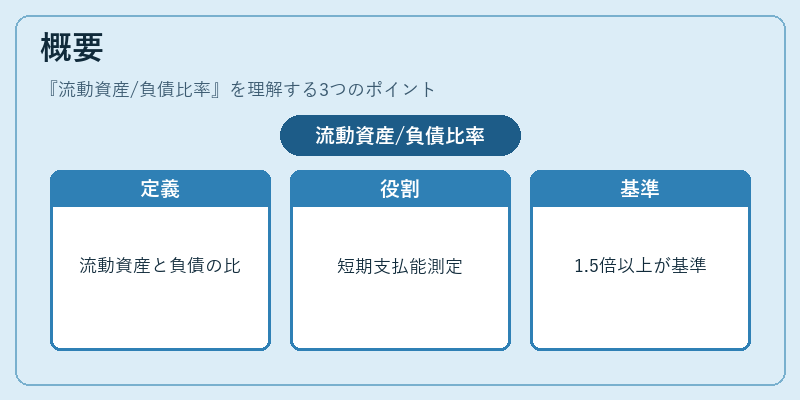
流動資産/負債比率は、貸借対照表に記載される流動項目の相関関係から導かれる。企業が1年以内に満期となる負債を履行するために必要な現金や売掛金、在庫などの資産と、同期間内に返済義務が発生する負債との比率を示すことで、短期的な支払能力を定量化する。
この指標は、企業の流動性リスクを把握し、投資家・金融機関が信用判断を行う際に不可欠である。特に融資審査や信用格付けでは、一定水準(例:1.5倍以上)が基準とされることが多い。
役割と機能
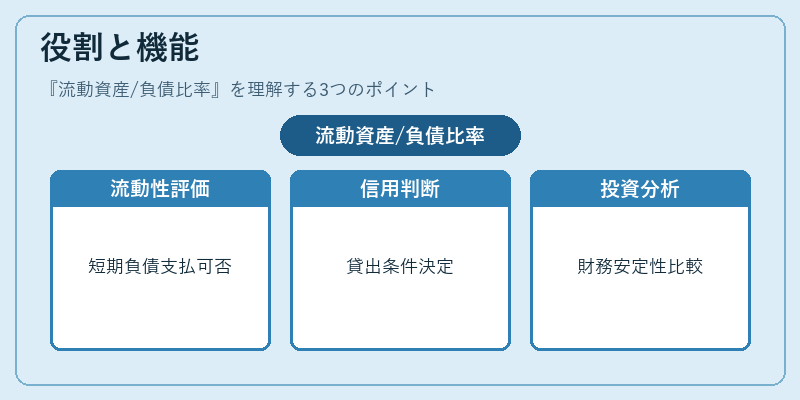
- 流動性評価: 短期負債の支払可能性を即時に把握でき、経営者は資金繰り計画を立てやすくなる。
- 信用判断: 金融機関はこの比率を参照して貸出条件を設定し、リスクプレミアムを決定する。
- 投資分析: 投資家は企業の財務安定性を比較検討し、投資先選択に活用する。
- 規制遵守: 金融庁や各国証券取引所が定める最低流動比率基準を満たすかどうかのチェックポイントとなる。
特徴
| 特色 | 説明 |
|---|---|
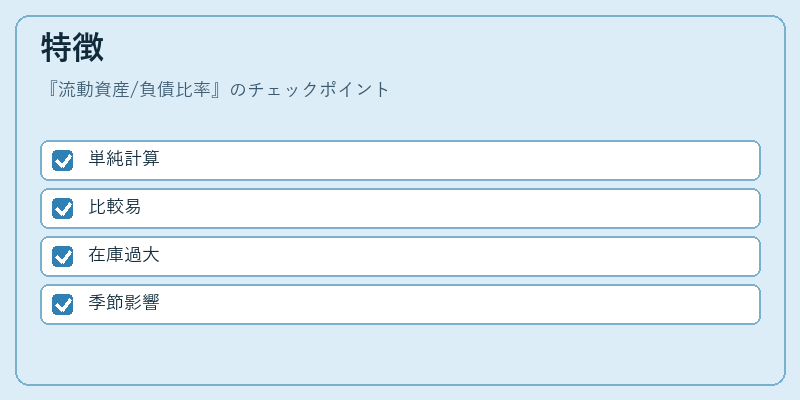
| 単純性 | 資産と負債の総額のみで算出でき、計算が容易。 |
| 比較可能性 | 同業種・同規模企業間で比較しやすい。 |
| 限界 | 在庫の流動性を過大評価する場合があるため、クイック比率と併用されることが多い。 |
| 時系列変化 | 季節要因や業績サイクルに敏感で、短期的な波動を捉えるのに適している。 |
現在の位置づけ
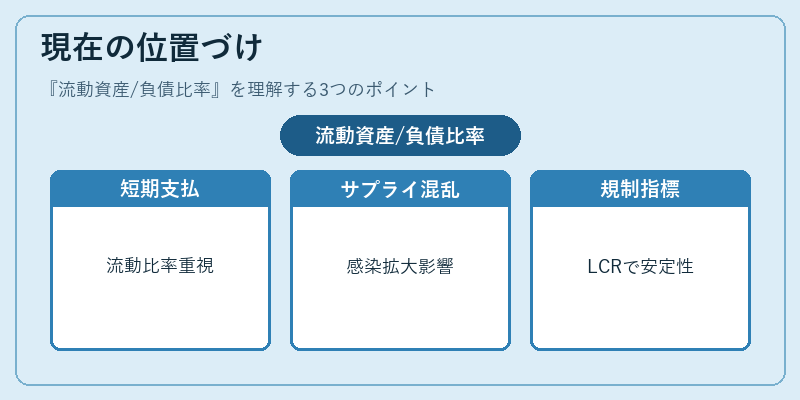
近年では、企業価値評価手法としてROICやWACCが重視される中でも、流動資産/負債比率は依然として基本的かつ重要な指標である。特に新型コロナウイルス感染拡大によるサプライチェーンの混乱や金融市場の変動性増大を背景に、企業の短期支払能力が注目されている。
IFRS 9では信用損失計上モデル導入後も、流動比率は財務諸表分析の一環として使用されるほか、規制当局は金融機関に対し「流動性カバレッジ・レシオ(LCR)」といったマクロ的な指標を設けている。したがって、企業単位での流動資産/負債比率は、個別信用リスク評価だけでなく、金融システム全体の安定性評価にも寄与している。
×
続きを読むには確認が必要です