AMLデータ連携とは、金融機関やフィンテック企業が、アンチマネーロンダリング(AML)に関する情報を安全かつ効率的に交換する仕組みである。主にAPIやオープンバンキングの枠組みを利用し、取引履歴や顧客情報、疑わしい取引の兆候をリアルタイムに共有することで、検知精度と対応速度を向上させる。
概要
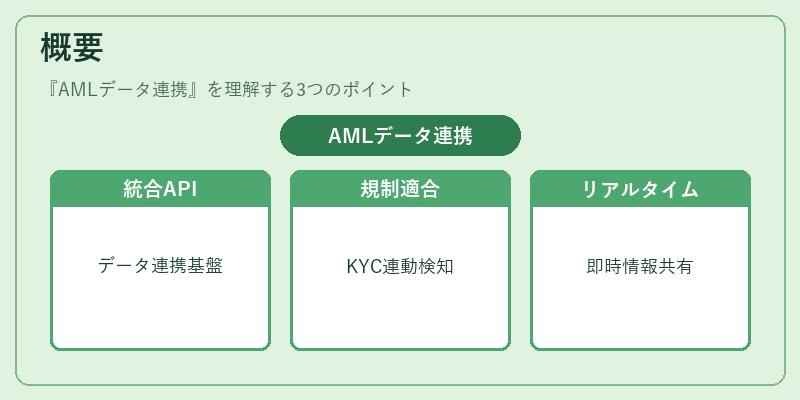
AMLデータ連携は、金融機関が規制遵守を強化するために設計された技術的基盤である。従来は紙媒体や非標準化のデータベースで情報を共有していたが、デジタル化の進展とともに、APIベースの統一インタフェースが必要とされた。特に、オープンバンキングやPSD2の導入により、第三者サービスプロバイダー(TPP)が顧客データにアクセスできる環境が整い、AMLデータの連携が不可欠となった。連携は、顧客の本人確認(KYC)と連動し、疑わしい取引を検出した際に即座に情報を共有できるように設計されている。
役割と機能
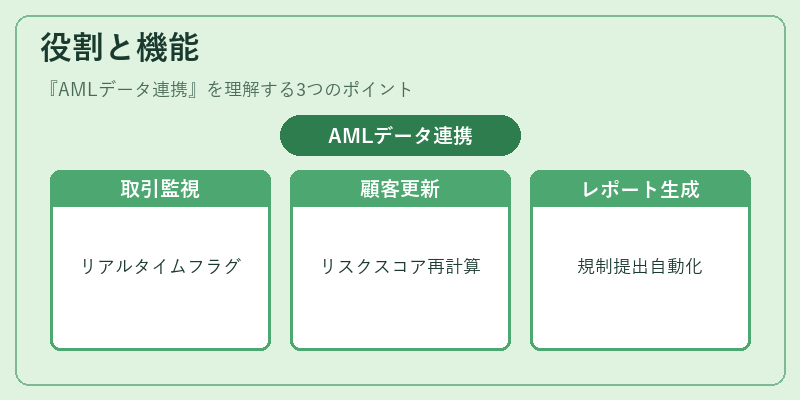
AMLデータ連携は、金融機関がリアルタイムで取引情報を監視し、疑わしい行為を早期に発見するためのコア機能を提供する。具体的には、以下のような場面で活用される。
1. 取引監視:大口送金や頻繁な小額送金など、パターンに合致する取引を自動的にフラグ付け。
2. 顧客プロファイル更新:KYC情報の変更や新規顧客の登録時に、AMLリスクスコアを再計算。
3. レポート作成:規制当局への提出用に、疑わしい取引レポート(SAR)を自動生成。
4. クロスボーダー取引:国境を越える送金において、各国のAML基準を統合的に評価。
これらの機能は、APIを通じてデータをリアルタイムにやり取りすることで、遅延を最小化し、コンプライアンスコストを削減する。
特徴
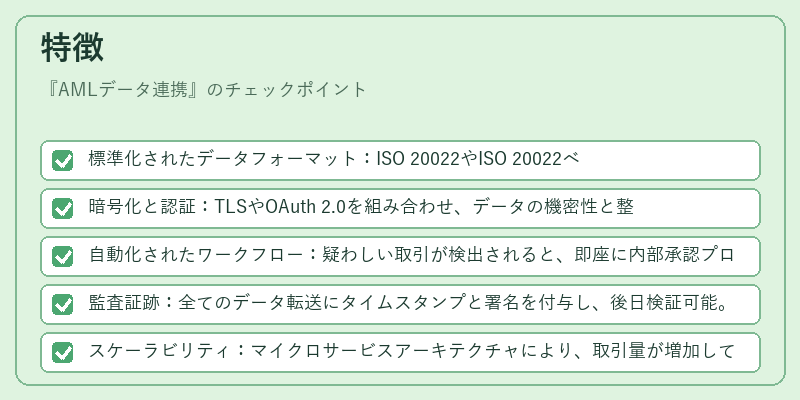
AMLデータ連携は、他の金融情報連携手段と比較して次のような独自性を持つ。
- 標準化されたデータフォーマット:ISO 20022やISO 20022ベースのメッセージングを採用し、異なるシステム間での解釈差を排除。
- 暗号化と認証:TLSやOAuth 2.0を組み合わせ、データの機密性と整合性を確保。
- 自動化されたワークフロー:疑わしい取引が検出されると、即座に内部承認プロセスへ流れ、人的ミスを減少。
- 監査証跡:全てのデータ転送にタイムスタンプと署名を付与し、後日検証可能。
- スケーラビリティ:マイクロサービスアーキテクチャにより、取引量が増加しても性能を維持。
これらの特徴により、AMLデータ連携は単なる情報共有を超え、組織全体のリスク管理体制を強化する重要な要素となっている。
現在の位置づけ
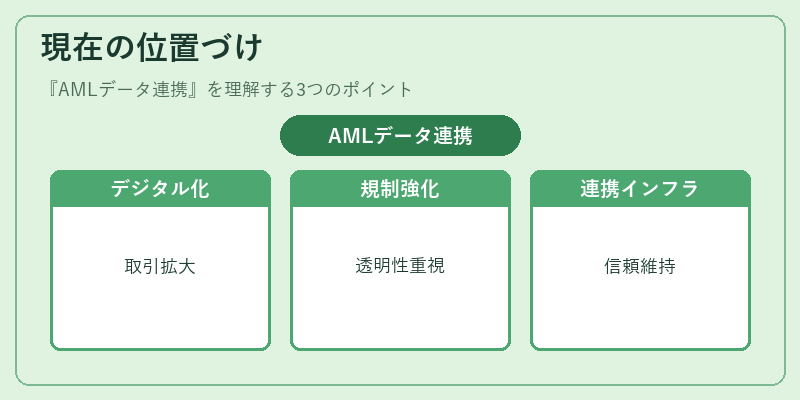
近年、金融機関はデジタル化と規制強化の両面から、AMLデータ連携の導入を急速に進めている。オープンバンキングやBaaS(Banking as a Service)プラットフォームの普及により、第三者が安全に顧客データにアクセスできる環境が整い、連携の必要性が高まっている。さらに、eウォレットやモバイル決済、QRコード決済といった非対面取引の拡大は、疑わしい取引検知の難易度を増す一方で、リアルタイムデータ連携の価値を高めている。規制当局は、連携の透明性と追跡可能性を重視し、監査証跡の保持やデータ共有の範囲を明確化している。結果として、AMLデータ連携は、金融機関のコンプライアンス体制を強化し、顧客信頼を維持するための不可欠なインフラとして位置づけられている。
続きを読むには確認が必要です