分配金非課税とは、企業が株主に対して支払う配当金等の収益が所得税・住民税等の課税対象外となる制度である。
目次
概要
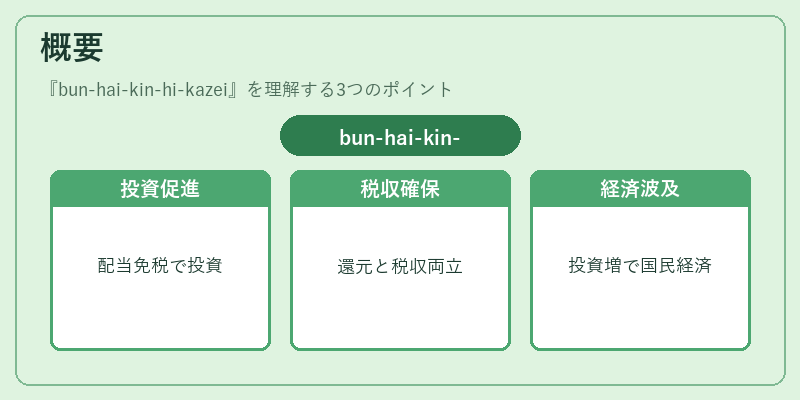
分配金非課税は、個人投資家が保有する株式や投資信託から受け取る配当を一定額まで免税にすることで、長期的な資産形成を促進する目的で設立された。制度の起源は、株主還元と税収確保の両立を図った税制改革の一環として位置付けられ、投資意欲を刺激しつつ国民経済への波及効果を狙う。
役割と機能
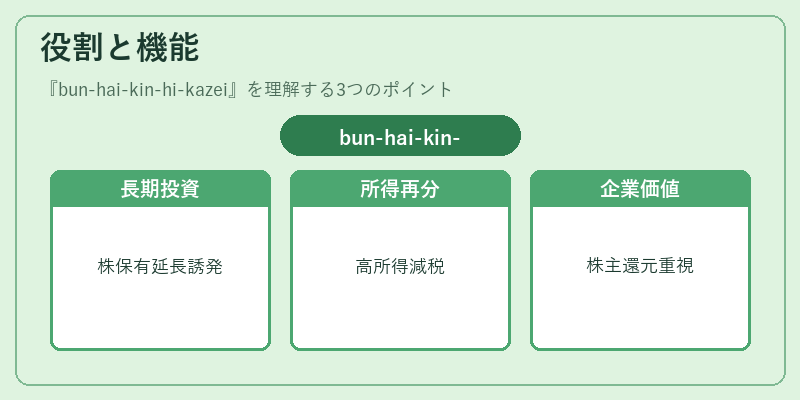
- 長期投資促進:課税対象外となる配当額が増えることで、個人の株式保有期間延長を誘発。
- 所得再分配:高所得者層に対しては税負担軽減効果が大きく、所得格差の緩和にも寄与。
- 企業価値向上:投資家が株主還元を重視することで、企業側も株主価値創造への意識が高まる。
特徴
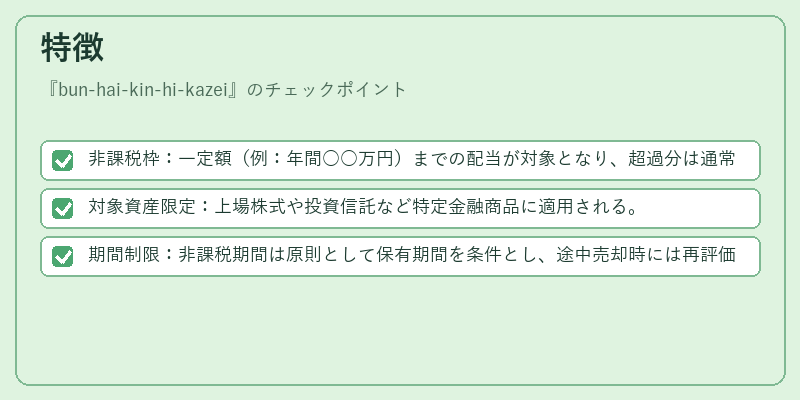
- 非課税枠:一定額(例:年間○○万円)までの配当が対象となり、超過分は通常通り課税。
- 対象資産限定:上場株式や投資信託など特定金融商品に適用される。
- 期間制限:非課税期間は原則として保有期間を条件とし、途中売却時には再評価が行われる。
現在の位置づけ
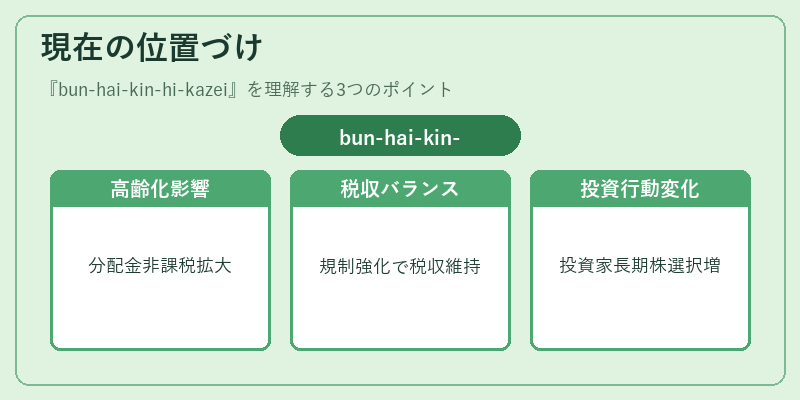
近年では高齢化社会の進展と投資需要の拡大に伴い、分配金非課税制度は個人資産形成政策の柱として重要視されている。制度改正では非課税枠の見直しや対象商品の拡充が議論される一方で、税収確保とのバランスを取るための規制強化も進められている。結果として、個人投資家は長期的な株式保有を選択するケースが増加し、企業側は配当政策に対するプレッシャーを高めている。
×
続きを読むには確認が必要です