拠出限度額とは、個人または法人が確定拠出年金等に対して年間で積み立てられる最大金額を指す。
目次
概要
確定拠出年金制度の導入に伴い、税制優遇と資産形成のバランスを取るために設けられた上限。拠出限度額はインフレや所得水準の変動に応じて毎年見直され、個人事業主・企業従業員双方が適切な貯蓄計画を立案できるようにする。
役割と機能
- 税務上の控除限度:拠出額は所得控除や税額控除の対象となり、上限を超える分は非課税メリットが失われる。
- 資産形成計画の基準:個人が年間で積み立てられる金額の最大値を提示し、退職後の生活設計に実質的な枠組みを提供する。
- コンプライアンスチェック:企業は従業員への拠出や自己負担分が限度額内であることを確認し、法令遵守を図る。
特徴
- 種類別差異:確定拠出年金(401(k)等)と個人型確定拠出年金(iDeCo)の上限は別途設定されている。
- インフレ連動調整:物価指数に応じて毎年度見直され、実質的な貯蓄力を維持する仕組みがある。
- 雇用形態の影響:正社員と非正規従業員では拠出可能額や税優遇内容が異なる場合が多い。
現在の位置づけ
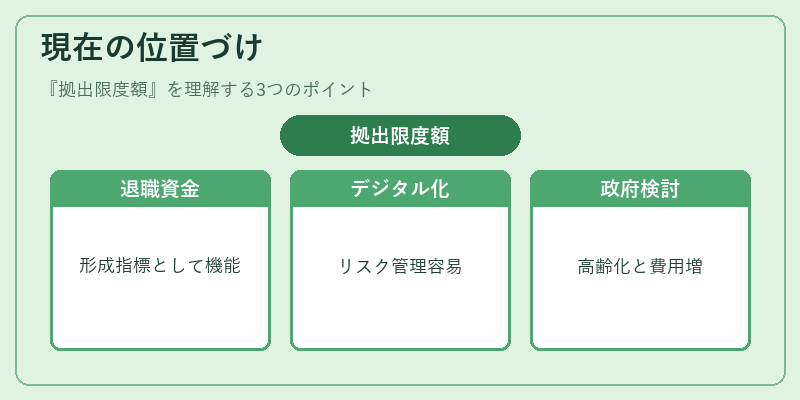
拠出限度額は、個人の退職資金形成に不可欠な指標として機能し続けている。近年はデジタル化による自動積立サービスやロボアドバイザーが普及し、上限設定を超えるリスク管理が容易になった。また、社会保障費の増大と高齢化に伴い、政府は拠出限度額の見直しを定期的に検討しており、企業や個人投資家はその動向を注視する必要がある。
×
続きを読むには確認が必要です
おすすめ情報×
関連記事