分離課税の税務上申告書類とは、所得の種類ごとに別途報告・納付を行うために作成される確定申告や源泉徴収票などの文書である。
目次
概要
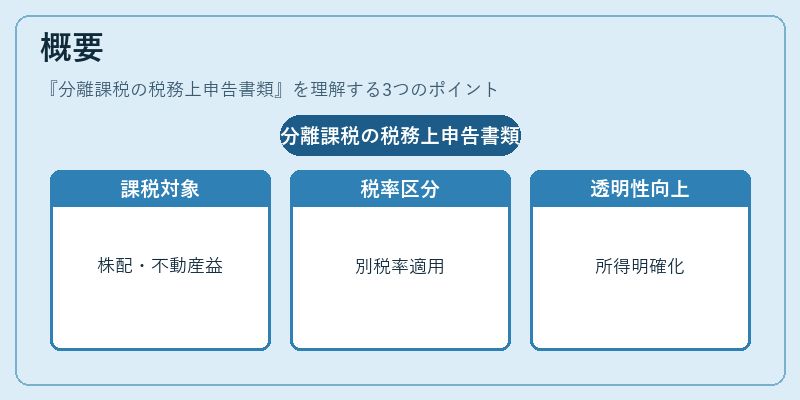
分離課税は、株式配当金や不動産売却益など特定所得を一般所得から切り離し、別途税率で課税する制度である。税法上の区分は、国税庁が定める「分離課税対象所得」に基づき、源泉徴収票や確定申告書に記載される。主な目的は、投資所得と労務所得を明確に分け、税率適用の透明性を高めることである。
役割と機能
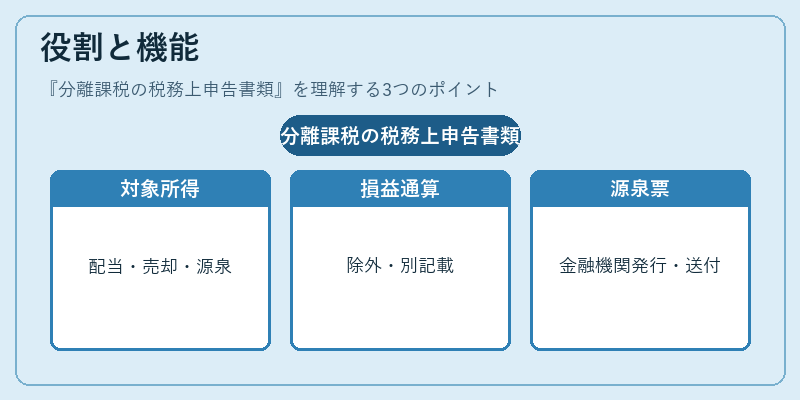
・株式配当金・不動産売却益・外国源泉所得などが対象となり、各種申告書で収入額や課税対象額を詳細に報告する。
・分離課税対象所得は損益通算の対象外とされるため、確定申告時には別途「分離課税対象所得の金額」欄に記載し、住民税・所得税の計算基礎となる。
・金融機関や不動産会社は源泉徴収票を発行し、国税庁へ送付することで納税義務を履行する。
特徴
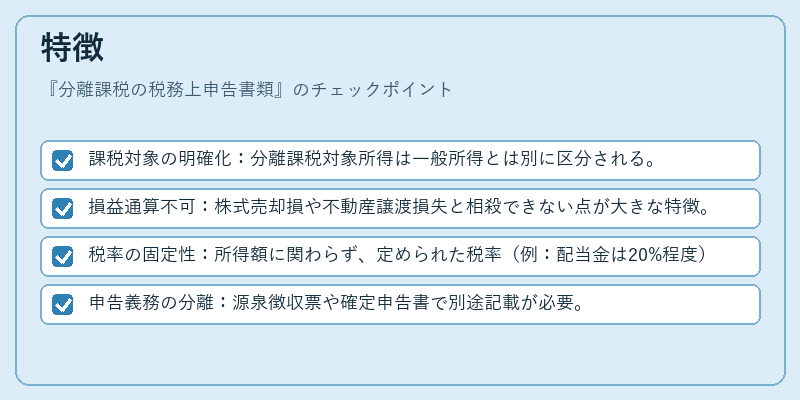
- 課税対象の明確化:分離課税対象所得は一般所得とは別に区分される。
- 損益通算不可:株式売却損や不動産譲渡損失と相殺できない点が大きな特徴。
- 税率の固定性:所得額に関わらず、定められた税率(例:配当金は20%程度)で課税される。
- 申告義務の分離:源泉徴収票や確定申告書で別途記載が必要。
現在の位置づけ
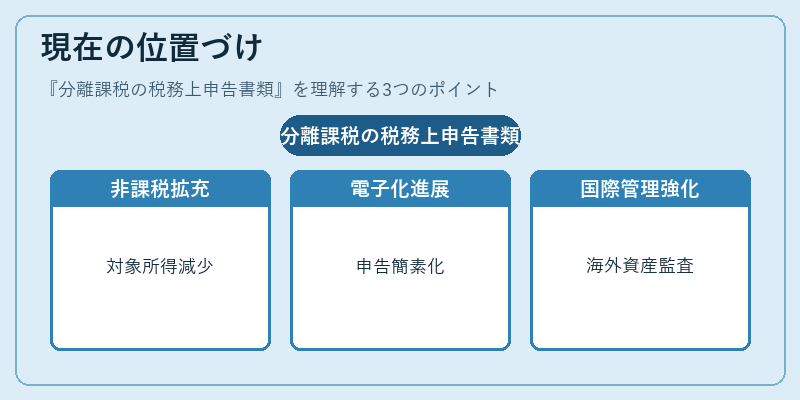
近年、NISA・iDeCoなどの非課税制度拡充に伴い、分離課税対象所得を減らす動きがある一方で、株式配当や不動産売却益は依然として重要な課税対象となっている。税制改正では「分離課税対象所得の範囲拡大」や「源泉徴収票の電子化」が進められ、申告手続きの簡素化と透明性向上が図られている。国際的な税務協力の強化により、海外資産からの分離課税所得も厳格に管理されている。
×
続きを読むには確認が必要です