チャージバックリスク評価とは、カード決済における返金請求(チャージバック)の発生可能性を定量的に測定し、事前に対策を講じるプロセスである。
概要
オンライン取引の拡大とモバイル決済の普及に伴い、カード決済の不正利用や誤認識によるチャージバック件数が増加している。特にPSD2の施行後は、オープンバンキングAPIを介した第三者サービスが拡充し、取引データへのアクセス範囲が広がったため、リスク管理の重要性が高まっている。チャージバックリスク評価は、こうした環境下で事業者や決済代行業者が金銭的損失を最小化し、信用枠や取引条件を適切に設定するために不可欠な手法となった。
役割と機能
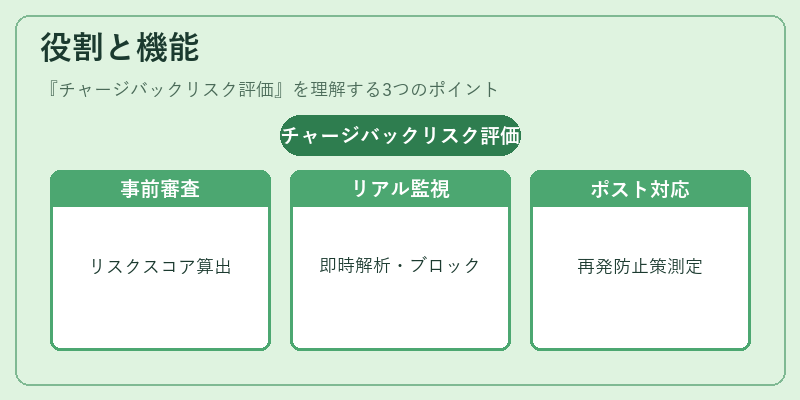
チャージバックリスク評価は、以下の場面で活用される。
1. 事前審査:新規加盟店や高リスクカテゴリ(eウォレット、QRコード決済など)に対し、取引ごとのリスクスコアを算出し、信用枠を設定する。
2. リアルタイム監視:API銀行やBaaSプラットフォームから取得した取引情報を即時解析し、異常パターンが検知された場合に自動ブロックや追加認証(3Dセキュア)を要求する。
3. ポスト決済対応:既存チャージバック案件の傾向を分析し、再発防止策(KYC・AML強化、トークナイゼーション導入など)の効果を測定する。
特徴
- データ統合性:カード発行元と決済代行業者間で共有されるトランザクション情報だけでなく、オープンバンキングAPIから取得できる顧客の口座残高や取引履歴を組み合わせて評価する。
- 多層的検証:KYC・AMLチェック結果、3Dセキュア認証成功率、デバイスフィンガープリントといった複数指標を重み付けし、総合スコアを算出する。
- 規制適合性:PCI DSSの要件に準拠したデータ処理プロセスを組み込みつつ、PSD2のデータアクセスガイドラインを遵守する設計が求められる。
現在の位置づけ
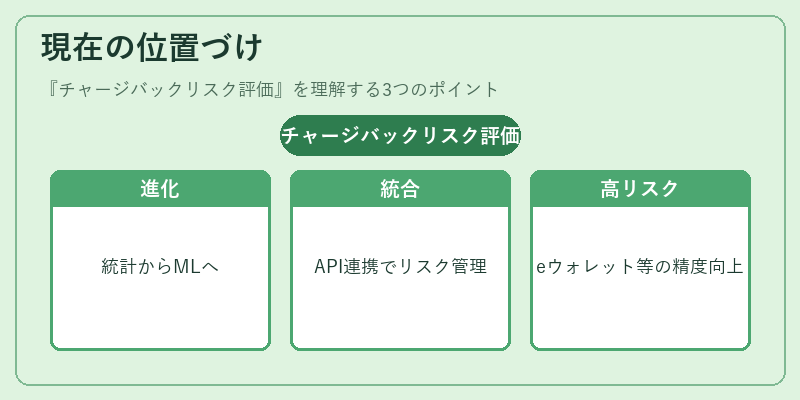
近年、チャージバックリスク評価は単なる統計的手法から機械学習ベースのリアルタイムスコアリングへと進化している。多くの決済プラットフォームがAPI連携を通じて取引データを即時取得し、AIモデルでリスク予測を行うことで、チャージバック発生率を低減させている。また、保険会社や専門業者が提供する「チャージバック保険」サービスと組み合わせるケースも増加。さらに、eウォレットやモバイル決済の普及に伴い、従来型カード取引よりも高リスクと見なされる領域での評価精度向上が求められている。金融機関はPSD2下でのデータ共有義務を踏まえつつ、オープンバンキングAPIを活用した統合的リスク管理フレームワークを構築し、取引安全性と顧客体験の両立に注力している。
続きを読むには確認が必要です
関連記事