自賠責保険事故補償金額算定基準とは、国が定める自動車損害賠償責任保険(自賠責)において、被害者への補償金額を決定するための計算方法・指針である。
概要
自賠責は、自動車事故による人身傷害や死亡、損害を迅速かつ公平に処理することを目的として設けられた法的義務保険制度である。補償金額算定基準は、被害者の負担軽減と保険会社の財務健全性を両立させるために制定され、事故発生時点で適用される医療費・損傷額・逸失利益などの項目ごとの上限値や計算式が明記されている。これにより、事故当事者は法定上限内で統一された補償を受けられ、保険会社はリスク管理と再保険プールへの参加を通じて資本効率を維持できる。
役割と機能
算定基準の主な機能は以下の通りである。
1. 統一的補償水準の確立:事故ごとの被害額が個別に判決されず、法定上限内で統一された金額を即時支払うことで、被害者と加害者双方の経済的不安を減少させる。
2. 保険会社のリスク評価:補償金額が事前に決まっているため、保険料設定や損失準備金(ソルベンシーマージン)の算出が容易になる。
3. 司法・行政手続きの簡素化:裁判所は被害者側の請求額を算定基準に照らし、迅速な和解や損害賠償決定を行うことができる。
4. 再保険市場への影響:大規模事故時には自賠責補償金が一括で支払われるため、再保険プールの引受リスクが増大し、再保険料率に反映される。
特徴
-
法定上限付き
自賠責は国の法律で定められた最高補償額を有する。これにより、被害者が過度な金銭負担を受けず、保険会社は予測可能なリスク範囲内で運営できる。 -
医療費・逸失利益の分離
医療費は実際にかかった費用を基準とし、逸失利益(労働損失)は被害者が過去に受け取っていた給与や年金等から算定される。これらは別々に上限が設定されている。 -
事故種別ごとの計算式
人身傷害、死亡、車両損傷の各ケースで適用される計算方法が異なる。例えば、重度障害の場合は「治療期間×日額」方式を採用し、軽度の場合は単一の上限金額のみとなる。 -
再保険との連携
自賠責補償金は大数の法則に基づき一定確率で発生するため、保険会社は再保険プールを活用しリスク分散を図る。算定基準が明確であれば再保険契約時の価格交渉もスムーズになる。
現在の位置づけ
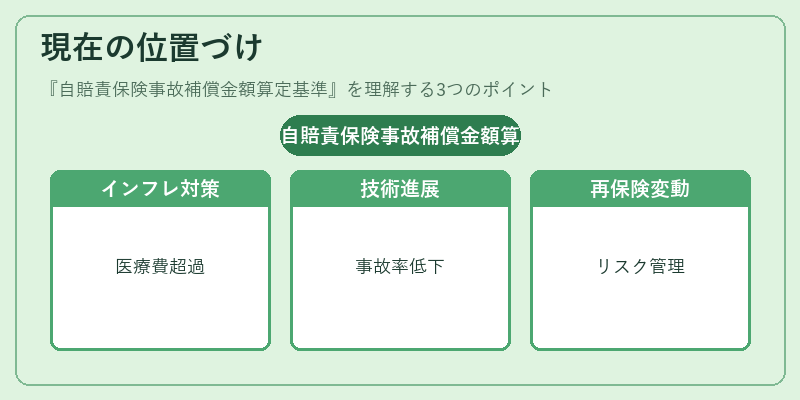
近年、自賠責補償金額算定基準は社会保障・医療費増大への対応として見直しが進められている。
- インフレーション対策:物価上昇に伴い、実際の医療費や逸失利益が法定上限を超えるケースが増加しており、政府は基準金額の引き上げを検討中である。
- 交通安全技術の進展:自動運転車両や先進運転支援システム(ADAS)の普及により事故発生率が低下している一方、重度事故時の補償需要は変化しつつある。
- 再保険市場の変動:大規模災害や多車両同時損傷事故の増加で、再保険料率が上昇しており、算定基準の安定性が保険会社にとって重要なリスク管理要素となっている。
- 国際標準との比較:海外の類似制度(例:米国の自動車損害賠償保険)と比較し、法的枠組みや補償金額設定における差異が議論されている。
これらの要因から、自賠責保険事故補償金額算定基準は、国民生活の安全保障を担う重要な制度であり、法改正・市場動向と連動しながら継続的に更新が求められている。
続きを読むには確認が必要です