住民税均等割とは、地方自治体が課す住民税のうち、所得に関係なく一定額を納付する義務を課す制度である。
目次
概要
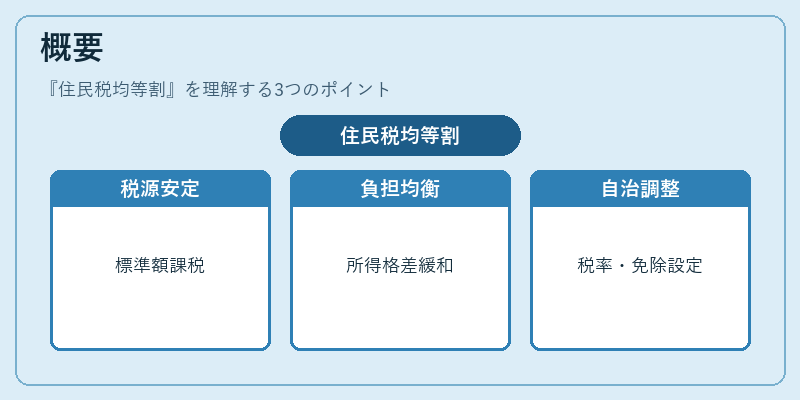
住民税は「所得割」と「均等割」の二本柱から構成される。所得割は個人の所得金額に応じて計算される一方、均等割は居住地ごとに定められた標準額を課すことで、自治体が安定した財源確保を図る仕組みである。この制度は、税収の予測可能性を高めつつ、所得格差による負担の偏りを緩和する目的で導入された。均等割の対象は、居住者(個人)と法人の双方に適用され、地方自治体が独自に定めた税率や免除条件により調整される。
役割と機能
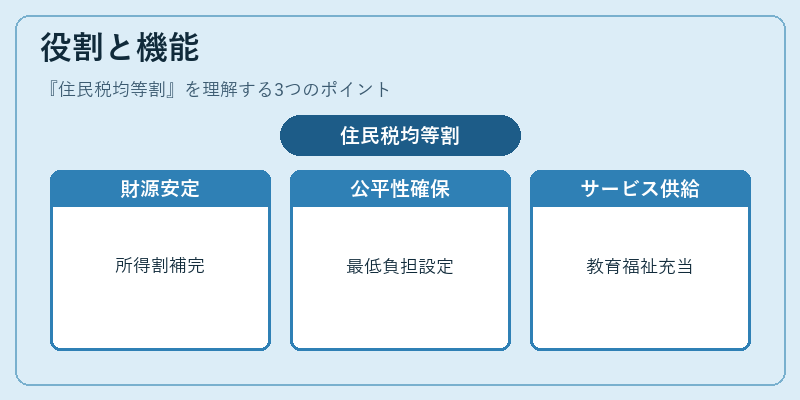
- 財源安定化:所得割だけでは不安定な税収を補完し、自治体の予算編成を安定させる。
- 公平性確保:所得が低い住民でも一定額を納付することで、税負担の最低限度を設定し、社会的平等を図る。
- 行政サービス提供:均等割によって確保された財源は、教育・福祉・公共事業など地域サービスに充てられる。
実務上、住民票に登録されている個人は、前年の所得状況に関係なく毎年一定額を納付する義務がある。法人の場合は、資本金や従業員数などに応じた基準額が課税対象となる。均等割は、地方自治体ごとに異なる定率で設定され、税収の地域格差を調整する役目も担う。
特徴
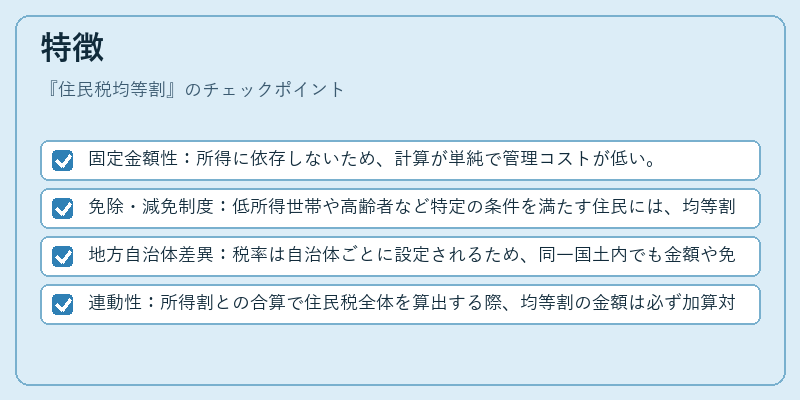
- 固定金額性:所得に依存しないため、計算が単純で管理コストが低い。
- 免除・減免制度:低所得世帯や高齢者など特定の条件を満たす住民には、均等割の免除または減額措置が設けられている。
- 地方自治体差異:税率は自治体ごとに設定されるため、同一国土内でも金額や免除基準に差が生じる。
- 連動性:所得割との合算で住民税全体を算出する際、均等割の金額は必ず加算対象となる。
現在の位置づけ
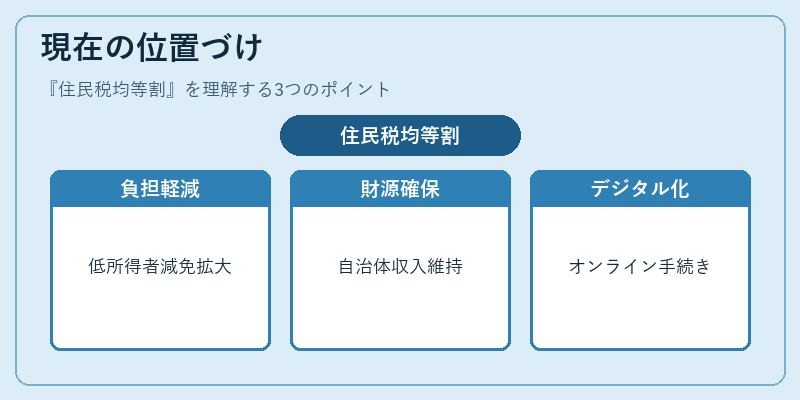
近年、地方財政の逼迫や格差拡大への対策として、均等割制度に対する見直しが進められている。減免対象者の拡大や税率調整を通じて、低所得層の負担軽減と自治体財源確保の両立を図る動きが顕著である。また、デジタル行政化に伴い、均等割納付手続きのオンライン化が進み、住民への負担時間短縮や管理効率化が期待されている。さらに、地方自治体間の競争力を高めるために、均等割と他税種(事業所税・固定資産税など)とのバランス調整も重要な政策課題となっている。
×
続きを読むには確認が必要です