住宅ローン融資とは、個人が不動産を取得するために金融機関から長期にわたって借入れを行う制度である。
概要
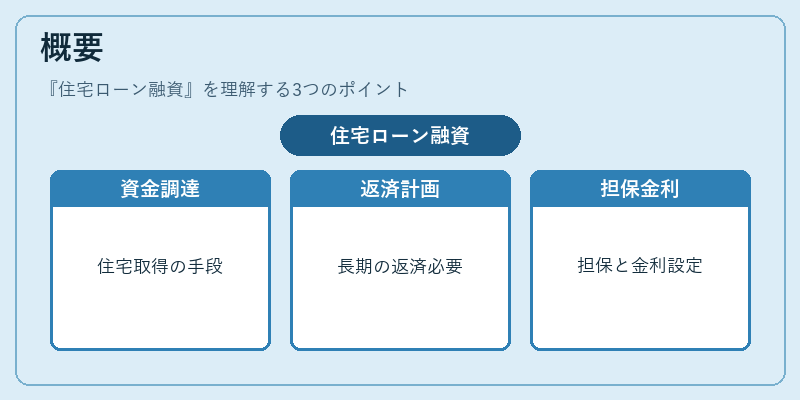
住宅ローン融資は、住宅取得のための資金調達手段として、住宅市場の発展と個人の資産形成を支える基盤である。 住宅購入は多くの人にとって最大の固定費であり、長期にわたる返済計画が必要とされる。 そのため、金融機関は担保として不動産を設定し、返済能力に応じた金利と返済期間を設定する仕組みを確立してきた。 住宅ローンは、個人の可処分所得を圧迫せず、家計の安定を図るために不可欠な金融商品である。
役割と機能
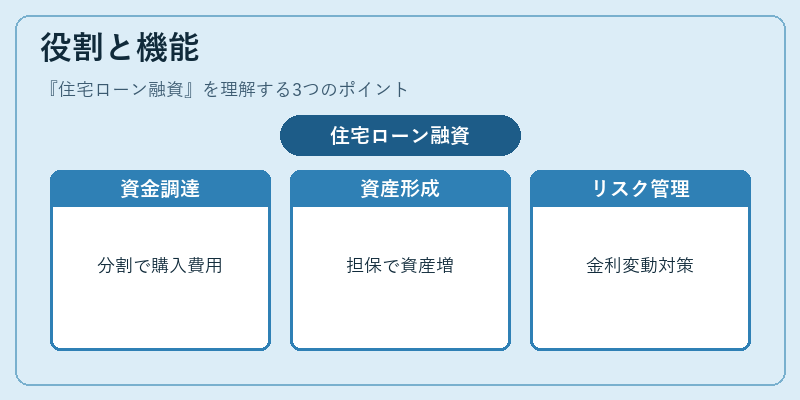
住宅ローン融資は、以下のような場面で重要な役割を果たす。
- 資金調達の拡張:個人が自己資金だけでは賄えない住宅購入費用を分割で調達できる。
- 資産形成の促進:住宅を担保にすることで、長期的に安定した資産を築く手段となる。
- 金利リスクの管理:固定金利と変動金利の選択により、金利変動に対するリスクを分散できる。
- 税制優遇の活用:住宅ローン控除などの税優遇措置を利用し、実質負担を軽減できる。
- 家計の流動性維持:返済計画を立てることで、月々の固定費を予測し、流動性比率を安定させる。
特徴
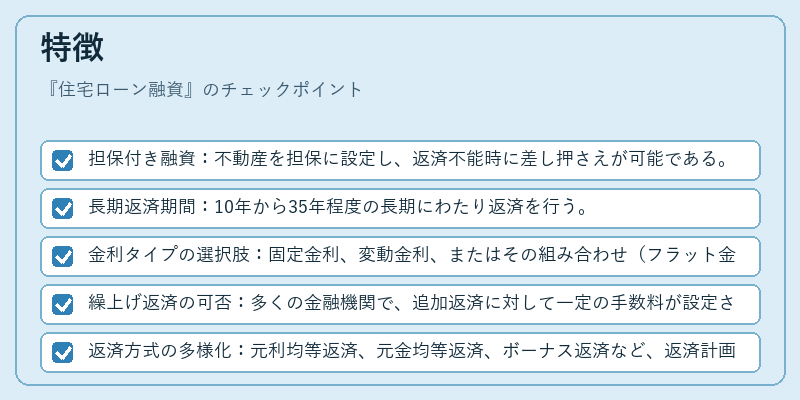
- 担保付き融資:不動産を担保に設定し、返済不能時に差し押さえが可能である。
- 長期返済期間:10年から35年程度の長期にわたり返済を行う。
- 金利タイプの選択肢:固定金利、変動金利、またはその組み合わせ(フラット金利)を選べる。
- 繰上げ返済の可否:多くの金融機関で、追加返済に対して一定の手数料が設定される。
- 返済方式の多様化:元利均等返済、元金均等返済、ボーナス返済など、返済計画を個別に設定できる。
- 税制連動:住宅ローン控除は、所得税の減税対象となり、実質金利を低減する効果がある。
現在の位置づけ
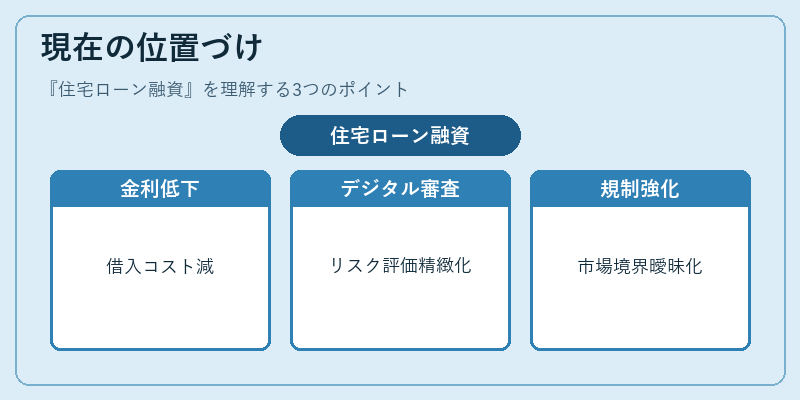
近年、住宅ローン融資は金融市場の低金利環境とデジタル化の進展により、以下のような変化を遂げている。
- 金利低下の影響:長期金利の低下により、借入コストが大幅に減少し、住宅購入のハードルが下がっている。
- オンライン審査の普及:家計簿アプリや自動積立サービスと連携し、データをもとに迅速な審査が可能になっている。
- リスク管理の高度化:信用情報や収入証明のデジタル化により、返済リスク評価が精緻化されている。
- 規制強化:金融庁による住宅ローンの適正化指針や、借入金額の上限設定など、消費者保護の観点から規制が強化されている。
- 市場の多様化:カードローンやリボ払いといった短期融資商品との境界が曖昧になりつつあり、住宅ローンの位置づけが再評価されている。
住宅ローン融資は、個人の資産形成と家計管理に不可欠な金融商品であり、今後も金利動向や規制の変化に応じて進化を続ける。
続きを読むには確認が必要です