遺言信託の再委託とは、遺言者が指定した信託財産を管理する受託者(トラスティ)が、その後に別の受託者へ管理権を移転させる手続きである。
目次
概要
遺言信託は、遺言者が生前に遺贈物件や資産を信託会社等に委託し、死亡後に指定された受益者へ分配する仕組みである。再委託は、この信託関係の継続性を確保するために設けられた制度であり、元受託者が死亡・退任・破産等で管理不能となった場合に、新たな受託者へ権限と義務を移転させる。再委託は遺言書の条項に明示されることが多く、信託契約上の規定や法的枠組みに基づいて実行される。
役割と機能
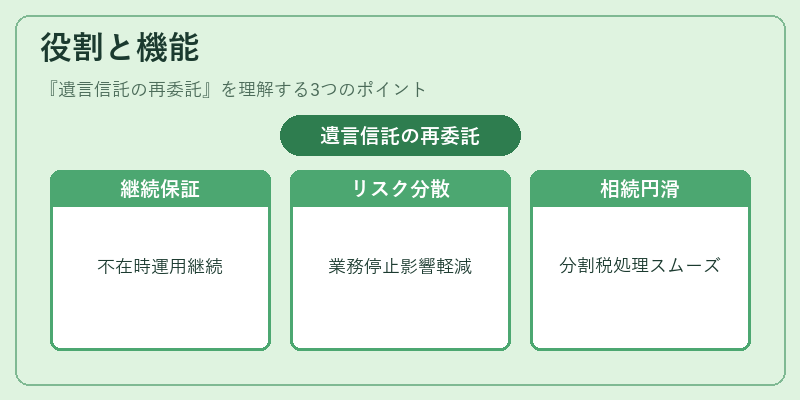
- 継続的管理の保証:元受託者の不在時でも遺言者の意向に沿った財産運用が継続できる。
- リスク分散:一つの信託会社に依存しないため、業務停止や破綻時の影響を軽減する。
- 相続手続きの円滑化:再委託先が受益者と直接連絡を取り合うことで、遺産分割や税務処理がスムーズになる。
- 事業承継との連携:企業経営者が遺言信託で株式等を保有し、再委託により後継者へ適切に移転できるケースがある。
特徴
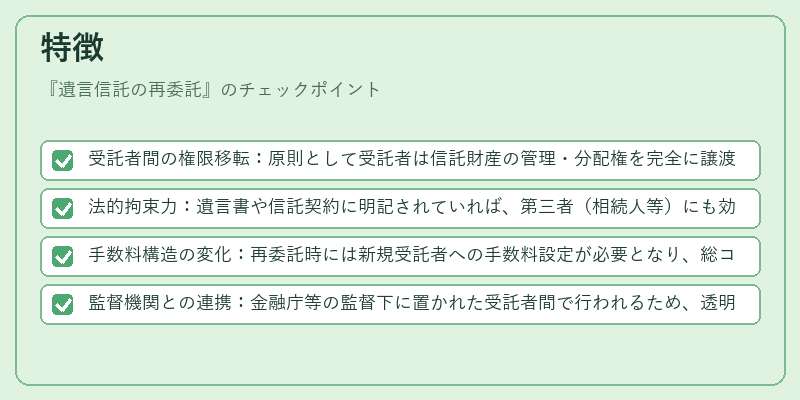
- 受託者間の権限移転:原則として受託者は信託財産の管理・分配権を完全に譲渡し、再委託先が新たに責任を負う。
- 法的拘束力:遺言書や信託契約に明記されていれば、第三者(相続人等)にも効力が及ぶ。
- 手数料構造の変化:再委託時には新規受託者への手数料設定が必要となり、総コストが増加する可能性がある。
- 監督機関との連携:金融庁等の監督下に置かれた受託者間で行われるため、透明性と適正運用が求められる。
現在の位置づけ
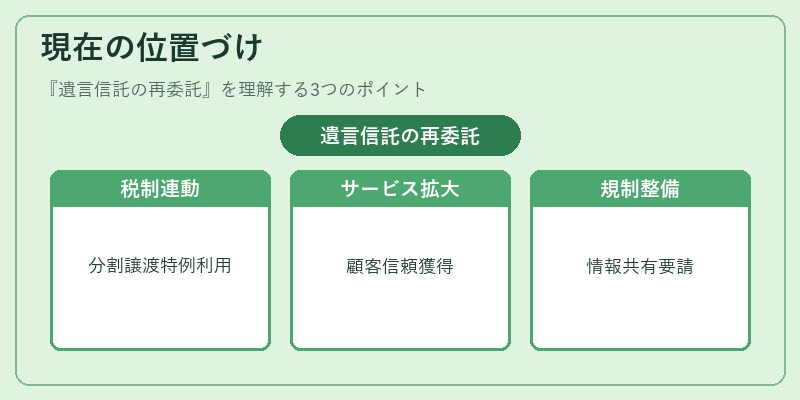
近年、個人資産の高度化と事業承継ニーズの増大を背景に、遺言信託の再委託は重要な相続手段として注目されている。税制上は「不動産等の分割・譲渡」や「株式承継」に関わる特例と連動しており、受益者に対する税負担軽減を図るケースが多い。また、金融機関は再委託サービスをパッケージ化し、相続相談窓口で提案することで、顧客の信頼獲得と業務拡大を図っている。規制面では、受託者間の情報共有や手数料透明化が求められ、法改正に伴うガイドライン策定も進行中である。
×
続きを読むには確認が必要です