小規模宅地等の特例適用対象者とは、個人が居住用宅地を売却する際に、小規模宅地等の特例(住宅用地の譲渡所得課税軽減措置)を受けることのできる条件を満たす者である。
目次
概要
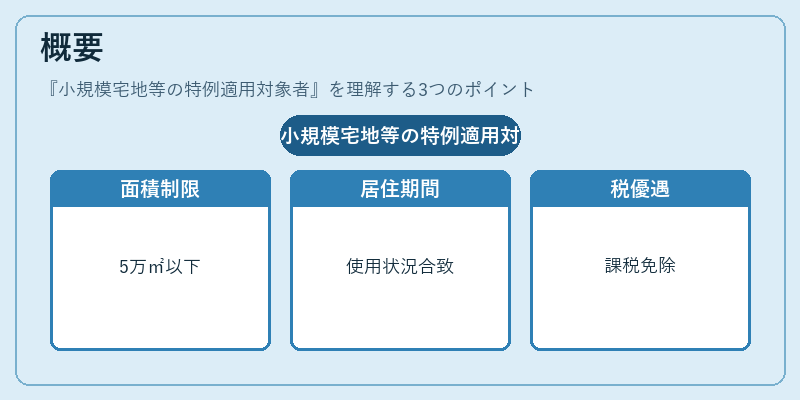
小規模宅地等の特例は、所得税法上設けられた譲渡所得課税軽減策である。住宅用宅地を売却した際に、その土地が一定面積以下(約5万㎡)かつ居住期間や使用状況に合致する場合、課税対象となる利益の一部または全部が免除される仕組みで、個人の住宅取得・再建費用負担を緩和する目的で導入された。
役割と機能
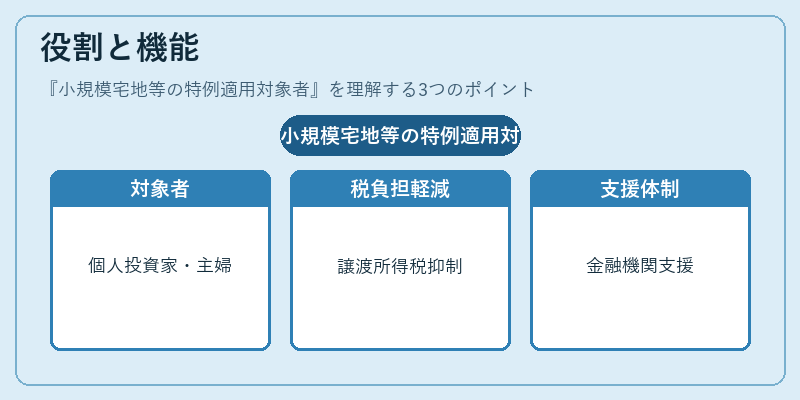
個人投資家や主婦などが居住地を手放す際に、譲渡所得税額を抑えるために利用される。確定申告時に「小規模宅地等の特例」欄で適用可否を選択し、課税計算に反映させることで、実質的な税負担が軽減される。金融機関や不動産業者は対象確認を行い、申告手続き支援を提供する。
特徴
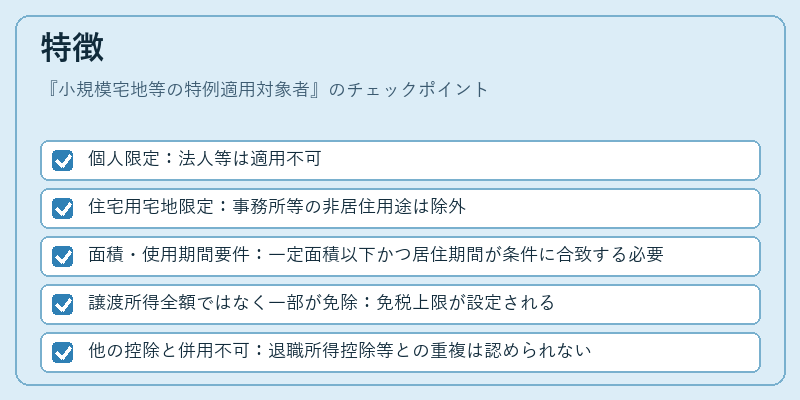
- 個人限定:法人等は適用不可
- 住宅用宅地限定:事務所等の非居住用途は除外
- 面積・使用期間要件:一定面積以下かつ居住期間が条件に合致する必要
- 譲渡所得全額ではなく一部が免除:免税上限が設定される
- 他の控除と併用不可:退職所得控除等との重複は認められない
これらの点で、一般的な譲渡所得控除とは区別される。
現在の位置づけ
住宅市場や税制改正に伴い適用件数は変動するが、個人投資家にとって重要な節税手段として継続して利用されている。金融機関・不動産業者は対象確認を行い、申告支援を通じて顧客の税負担軽減に寄与している。
×
続きを読むには確認が必要です