国民年金保険料控除とは、国民年金に納付した保険料を所得税の課税対象から差し引くことができる税制上の控除である。
目次
概要
国民年金は日本の公的基礎年金制度であり、全ての居住者(65歳未満)に対して加入義務が課される。保険料を納付することで将来受け取る給付権が確定し、その負担額を所得税から控除できるようにしたのは、個人の年金負担軽減と税制上の公正性を図るためである。国民年金保険料控除は、所得税法第70条(社会保険料控除)に基づき設けられ、確定申告時に申請することで適用される。
役割と機能
- 課税所得の軽減:納付した保険料を全額または一部差し引くことで、課税対象となる所得金額が減少し、結果として所得税負担が軽減される。
- 年金制度へのインセンティブ:税制優遇により個人の年金加入意欲を高め、制度全体の財政安定性を支える役割を果たす。
- 確定申告の一部:給与所得者は源泉徴収で控除される社会保険料控除と合わせて、個人事業主やフリーランスは確定申告書に「国民年金保険料控除」の欄を記入し、税額計算に反映させる。
特徴
- 全額控除:納付した保険料の実際の支払額がそのまま控除対象となり、他の所得控除と重複しない。
- 適用範囲限定:国民年金(基礎)に対するものであり、厚生年金や共済組合等は別途「社会保険料控除」として扱われる。
- 申告義務者の区分:給与所得者は源泉徴収で自動的に控除されるが、個人事業主・フリーランスは確定申告時に明示的に記載する必要がある。
現在の位置づけ
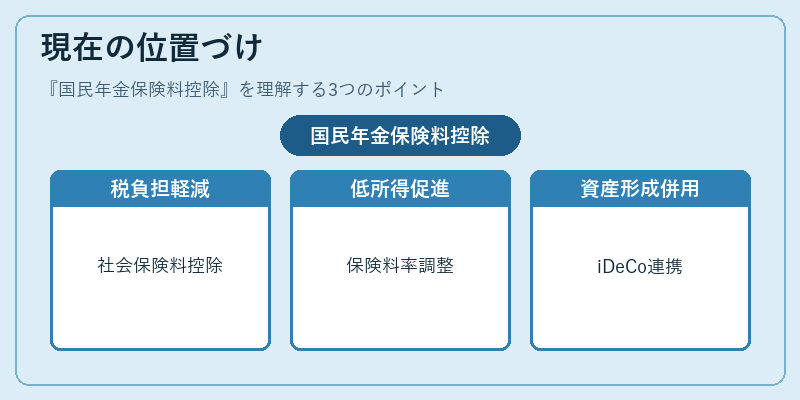
国民年金保険料控除は、所得税法上の社会保険料控除群の一部として位置付けられ、個人の税負担軽減策として重要な役割を果たしている。近年では、低所得者や若年層の年金加入促進を目的に、国民年金の保険料率調整と合わせて控除額が見直されるケースもある。また、iDeCo(個人型確定拠出年金)等の税優遇制度との併用により、長期的な資産形成と年金受給準備を両立させるための選択肢として注目されている。
×
続きを読むには確認が必要です