固定金利ローンとは、借入期間中に金利が一定であるローンである。
概要
固定金利ローンは、住宅ローンや個人向けの長期借入において最も一般的に選択される金利形態である。金利が契約時に設定され、返済期間全体を通じて変動しないため、返済額の予測が容易である。これは、可処分所得の安定化や固定費の管理に寄与し、家計簿アプリや自動積立機能と組み合わせることで、長期的な資金計画を立てやすくする。固定金利は、金利変動リスクを借り手側に転嫁するため、金利上昇局面では返済負担が増大する一方、金利低下局面では返済額が減少しない点が特徴である。
役割と機能
固定金利ローンは、以下のような場面で重要な役割を果たす。
- 住宅購入時の資金調達:住宅ローン控除の対象となり、税制上の優遇を受けることができる。
- 家計の固定費管理:返済額が変動しないため、毎月の支出計画を立てやすく、流動性比率の安定化に寄与する。
- 長期的ライフプラン設計:FIRE(Financial Independence, Retire Early)を目指す際の資産形成計画に組み込むことで、将来の支出予測を立てやすくなる。
- 繰上げ返済の計画:固定金利であれば、繰上げ返済を行った際の金利負担が明確であるため、返済期間短縮のシミュレーションが容易になる。
特徴
- 金利の安定性:金利が契約時に確定するため、金利変動リスクが排除される。
- 返済額の予測性:毎月の返済額が一定であるため、家計簿アプリでのキャッシュフロー管理がシンプルになる。
- 金利低下時の恩恵がない:市場金利が下がった場合でも返済額は変わらないため、金利低下のメリットを享受できない。
- 金利上昇時のリスク:市場金利が上昇すると、固定金利ローンの金利は変わらないため、実質的な金利負担が増大する。
- 繰上げ返済時の金利計算:固定金利であれば、残高に対する金利計算が単純で、繰上げ返済の効果を正確に把握できる。
現在の位置づけ
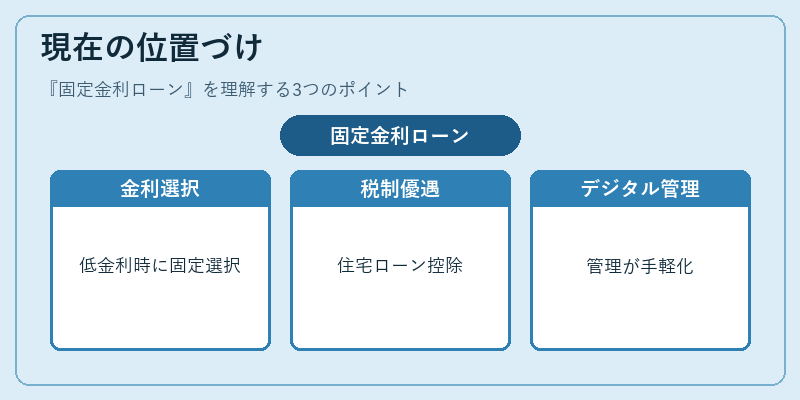
固定金利ローンは、個人ファイナンスにおいて依然として主要な資金調達手段である。金利環境が低迷している時期には、低金利を確保するために固定金利を選択する傾向が強まる。逆に金利上昇局面では、変動金利への転換を検討するケースも増えている。金融機関は、顧客のリスク許容度やライフプランに応じて、固定金利と変動金利の選択肢を提示している。さらに、住宅ローン控除や税制優遇の観点から、固定金利ローンは税務上のメリットを享受しやすい点も重要な位置づけとなっている。近年は、デジタルバンキングや家計簿アプリの普及により、固定金利ローンの管理・シミュレーションがより手軽に行えるようになり、個人投資家やFIRE志向者の間での需要が拡大している。
続きを読むには確認が必要です