税金等調整後当期純利益とは、企業の損益計算書において、当期純利益から税金やその他の調整項目を差し引いた後の利益額である。
概要
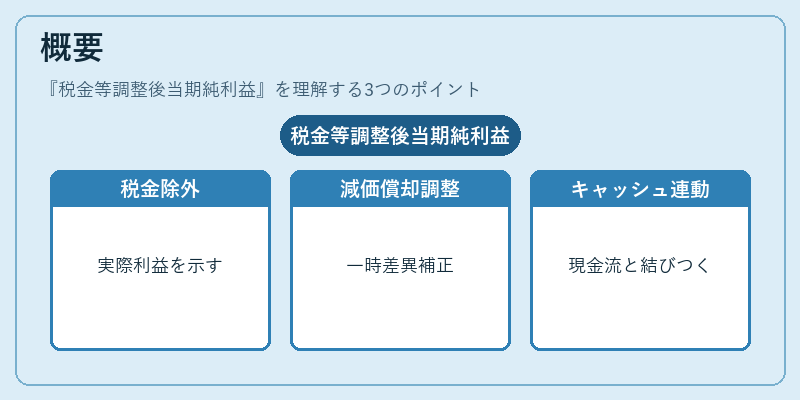
税金等調整後当期純利益は、会計上の「当期純利益」を補正して、実際のキャッシュフローに近い経営成果を示す指標として位置付けられる。企業が報告する当期純利益には、法人税・住民税・事業税などの税金や、会計上の一時的な調整(減価償却の差異、棚卸資産評価損益等)が含まれるため、投資家はこれらを除外した純粋な利益を把握する必要がある。税金等調整後当期純利益は、税引前利益や営業利益と同様に、企業の収益性分析における重要な基礎データとなり、キャッシュフロー計算書の「営業活動によるキャッシュ・プラス/マイナス」とも連動する。
役割と機能
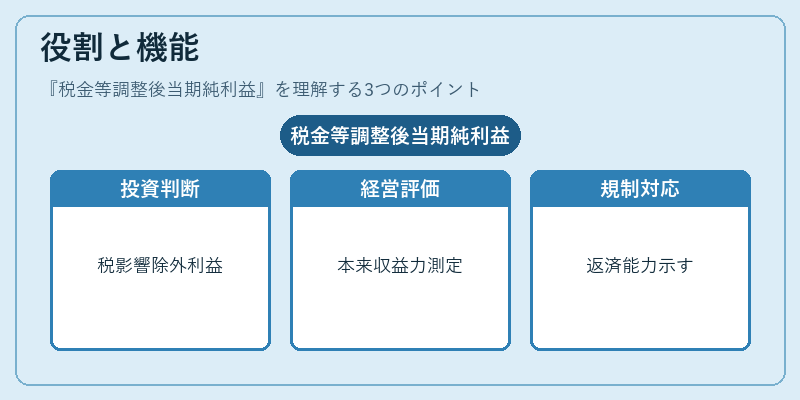
税金等調整後当期純利益は、以下のような場面で活用される。
1. 投資判断:株主やアナリストが企業価値を算定する際に、税金の影響を除いた実質的な利益を基準とし、DCF(割引キャッシュフロー)モデルやPER・PBRとの比較に用いる。
2. 経営評価:内部管理会計では、税負担や調整項目が変動した場合でも、企業の本来の収益力を測る指標として使用される。
3. 規制対応:金融機関の信用格付けや融資審査において、税金等調整後当期純利益は、実質的な返済能力を示す重要項目となる。
特徴
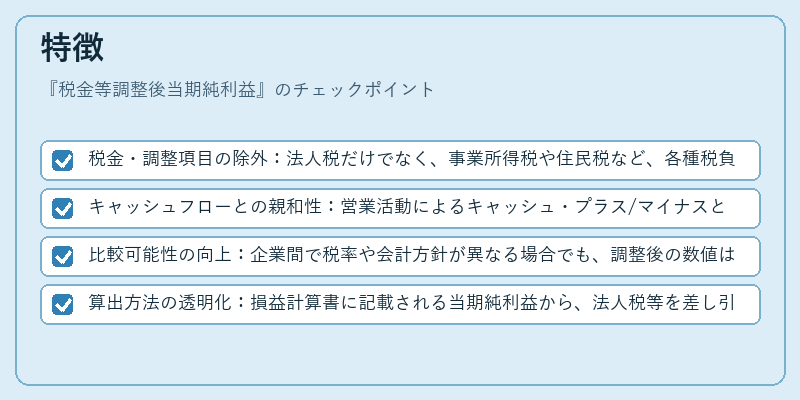
- 税金・調整項目の除外:法人税だけでなく、事業所得税や住民税など、各種税負担が差し引かれ、会計上の一時的な調整も排除されている。
- キャッシュフローとの親和性:営業活動によるキャッシュ・プラス/マイナスと相関度が高く、実際に手元に残る利益を示す指標として信頼性がある。
- 比較可能性の向上:企業間で税率や会計方針が異なる場合でも、調整後の数値は一定程度比較しやすい。
- 算出方法の透明化:損益計算書に記載される当期純利益から、法人税等を差し引くことで簡易的に算出でき、会計監査時にも検証が容易である。
現在の位置づけ
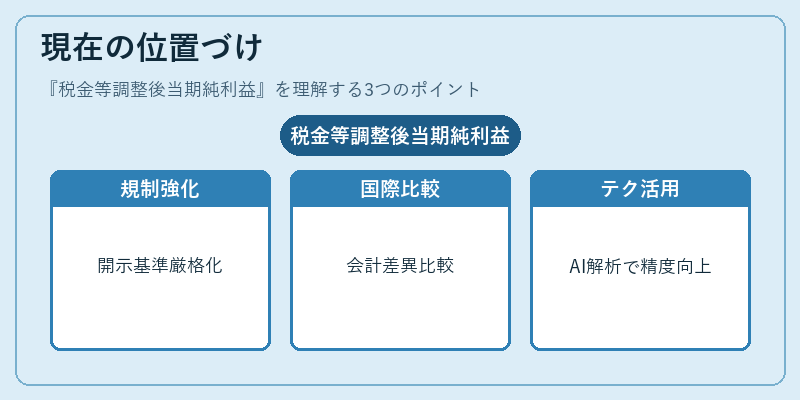
近年では、企業価値評価やESG(環境・社会・ガバナンス)投資の拡大に伴い、税金等調整後当期純利益は注目度を増している。
- 規制強化:金融庁や証券取引所が開示基準を厳格化する中で、企業は税負担の詳細な開示とともに、調整後利益の算出根拠を明確に報告することが求められる。
- 国際比較:IFRSやUS GAAPなど各会計基準間で税金処理が異なるため、投資家は調整後当期純利益を用いて国境を越えた比較分析を行うケースが増えている。
- テクノロジーの活用:AIやビッグデータ解析により、企業の税務構造をリアルタイムでモニタリングし、調整後利益の推計精度を向上させる動きが進む。
以上から、税金等調整後当期純利益は、企業の実質的な収益力を把握するために不可欠な指標であり、投資判断や経営管理、規制対応の各場面で重要性を増している。
続きを読むには確認が必要です