固定資産税の減額除外の対象の範囲の条件とは、地方自治体が定める、固定資産税に対して減額措置を受けられないと判断される不動産やその使用形態・面積等の要件である。
概要
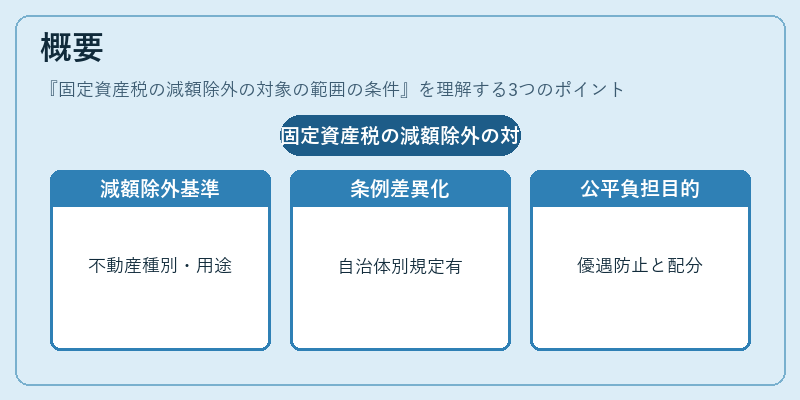
固定資産税は土地や建物などの所有者に課せられる地方税であり、財政安定化のため減額措置が設けられている。減額除外とは、その減額対象から除外されるケースを指し、主に不動産の種類・使用目的・規模といった実態に基づく条件で決定される。これらの条件は「固定資産税等の特例措置に関する条例」や「都市計画法」「住宅用地の利用制限」によって地方自治体ごとに異なるが、共通している点として「公共性・社会的必要性」が重視される。減額除外は、税負担を公平に配分しつつ、特定用途や規模の不動産に対する過度な優遇を防止するために設けられた制度である。
役割と機能
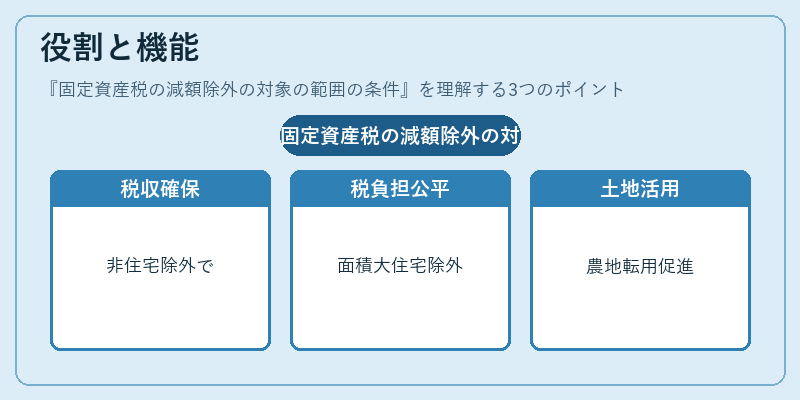
減額除外の条件は、固定資産税の財源確保と税負担公平性を両立させる役割を果たす。具体的には以下のような場面で適用される。
1. 商業施設や工場等の非住宅用途:都市再開発地区に位置する大規模建物は、減額対象外とされることで税収確保が図られる。
2. 農地・山林の転用:農業以外の利用目的に変更された不動産は、減額除外の対象となり、土地活用を促進する一方で税負担を維持する。
3. 一定面積以上の住宅:居住者数が多い大型集合住宅や賃貸マンションは、減額除外の範囲に入ることで、公共サービスへの費用配分を合理化する。
このように、減額除外は税制全体のバランス調整と地方自治体の財政健全性確保に寄与している。
特徴
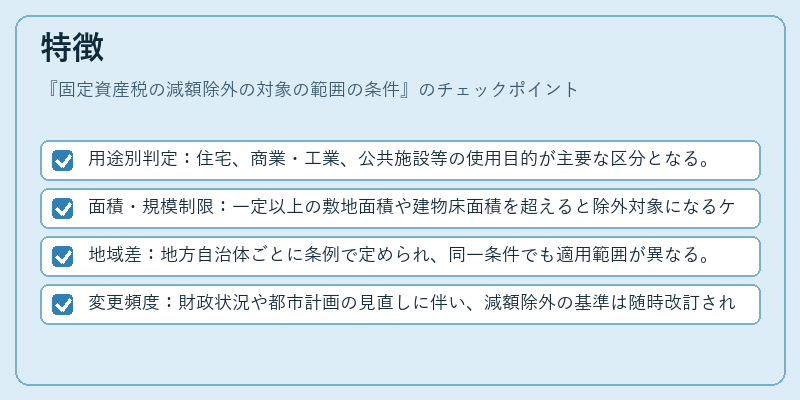
- 用途別判定:住宅、商業・工業、公共施設等の使用目的が主要な区分となる。
- 面積・規模制限:一定以上の敷地面積や建物床面積を超えると除外対象になるケースが多い。
- 地域差:地方自治体ごとに条例で定められ、同一条件でも適用範囲が異なる。
- 変更頻度:財政状況や都市計画の見直しに伴い、減額除外の基準は随時改訂される。
これら特徴により、減額除外は固定資産税制度内で柔軟かつ動的な調整手段として機能する。
現在の位置づけ
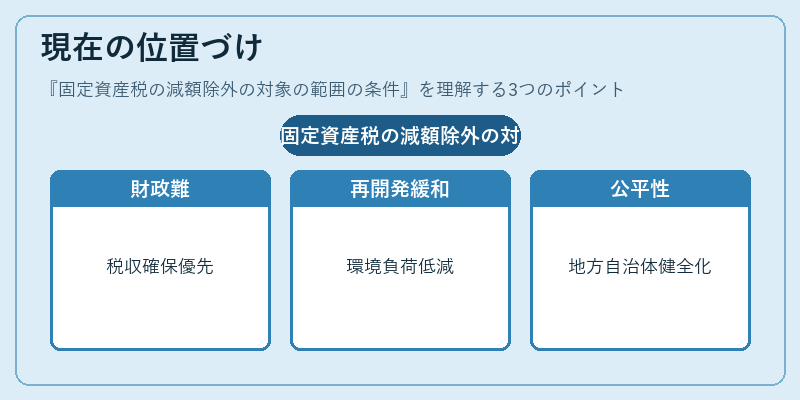
近年、地方自治体の財政難と都市再生需要が高まる中、減額除外の条件は見直しが進む。特に大型不動産開発や農業用地転用に対しては、税収確保を優先する傾向が強くなっている。また、地方交付税の配分改革や国土交通省の「都市計画基本方針」による影響も受けており、減額除外の基準はより細分化される方向へ。
加えて、環境負荷低減を目的とした再開発プロジェクトでは、一定条件下で減額除外が緩和されるケースも増えている。こうした動きは、固定資産税の公平性と地方自治体の財政健全化という二重課題に対処するための重要な政策手段として位置づけられている。
続きを読むには確認が必要です