公示地価調査対象公共施設とは、地方自治体が実施する公示地価調査において評価対象となる公共施設のことを指す。
目次
概要
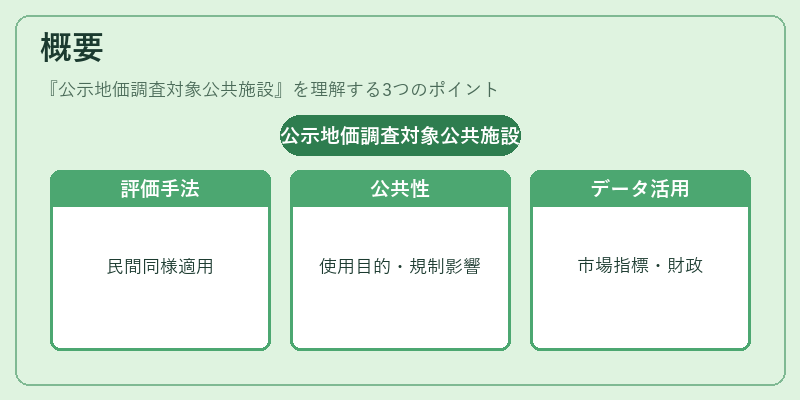
公示地価調査は国や地方自治体が土地・建物の市場価格を把握し、固定資産税や不動産取引の基準値として活用する制度である。この中で「対象公共施設」とは、学校、病院、市役所、図書館等、公共の目的に供される建築物及びその敷地を指す。公示地価調査では民間不動産と同様に評価手法(比較法・収益還元法・原価法)が適用されるが、公共施設は使用目的や行政規制の影響を受けるため、評価基準が若干異なる。公示地価調査対象公共施設のデータは、不動産市場全体の価格指標として、また地方財政の健全性を測る指標として重要視されている。
役割と機能
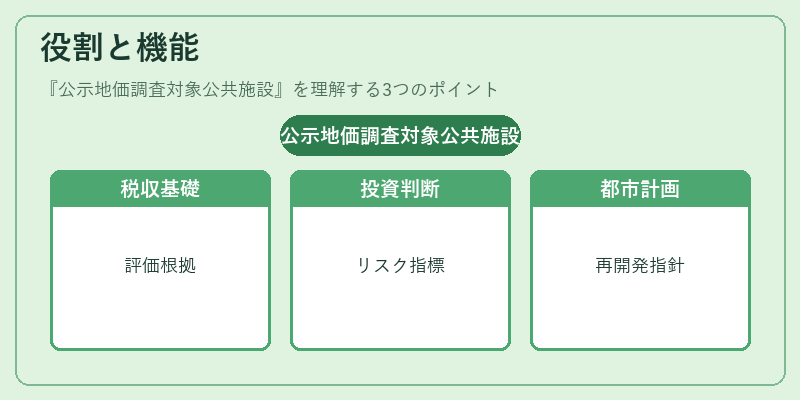
- 税収基礎の確定 – 固定資産税や不動産取得税の計算において、公示地価は評価額の根拠となり、公共施設の敷地面積・建物面積を含む総価値が算出される。
- 投資判断材料 – JREITインデックスや民間不動産ファンドのベンチマークとして、公示地価は市場価格の下支えとなり、投資家にとってリスク評価の基準を提供する。
- 都市計画・再開発の指針 – 公共施設が所在する地区の土地利用計画や再開発プロジェクトでは、公示地価が基準値として用いられ、補助金や税制優遇措置の対象判断に影響を与える。
- 公的資本形成 – 公共施設敷地の評価額は、地方自治体が発行する市政債券の担保価値としても利用されることがある。
特徴
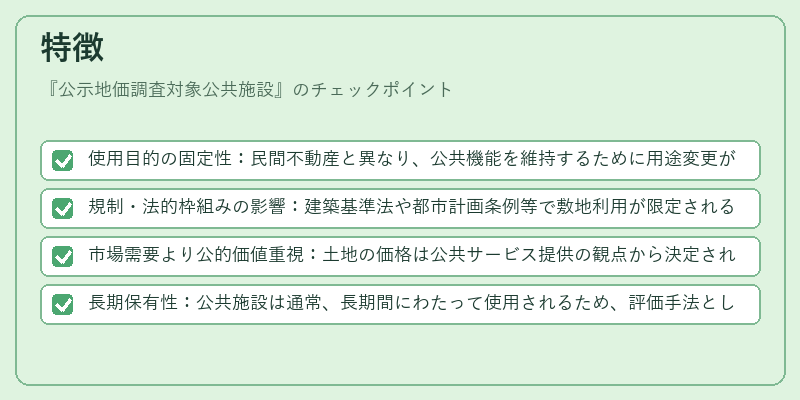
- 使用目的の固定性:民間不動産と異なり、公共機能を維持するために用途変更が制限される。
- 規制・法的枠組みの影響:建築基準法や都市計画条例等で敷地利用が限定される場合が多く、評価時にはこれらの制約を考慮する必要がある。
- 市場需要より公的価値重視:土地の価格は公共サービス提供の観点から決定されることが多く、市場需給だけでは説明しきれない要因が存在する。
- 長期保有性:公共施設は通常、長期間にわたって使用されるため、評価手法として収益還元法よりも比較法や原価法の比重が高い傾向にある。
現在の位置づけ
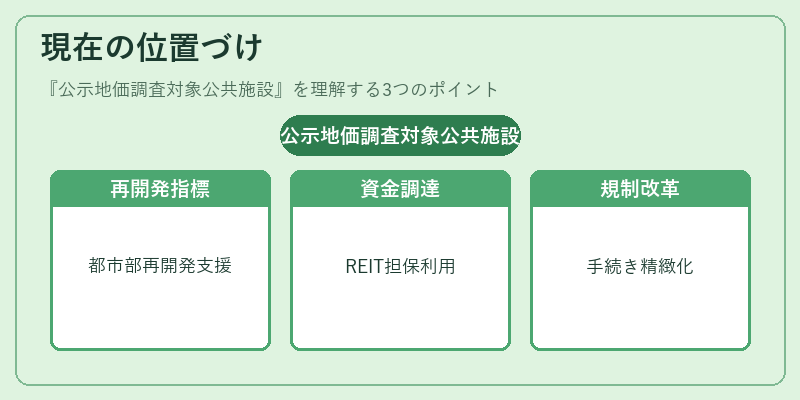
公示地価調査対象公共施設は、都市部の再開発や地方財政の安定化を図る上で不可欠な指標となっている。近年ではインフラ投資の拡大とともに、公的建物敷地の評価が重要視され、REIT市場でも公示地価を参照したリスク管理手法が導入されている。また、地方自治体が発行する市政債券の担保として公共施設の土地評価額が利用されるケースも増加しており、金融機関はこれらの評価データを信用分析に組み込むようになっている。規制面では、透明性向上や情報公開の観点から公示地価調査の手続きが見直されており、将来的にはさらに精緻化・標準化が進むと考えられる。
×
続きを読むには確認が必要です