リースバック取引とは、資産所有者が保有する不動産をテナントに賃貸し、同時にその不動産をテナントから買い戻す構造を持つ取引である。
概要
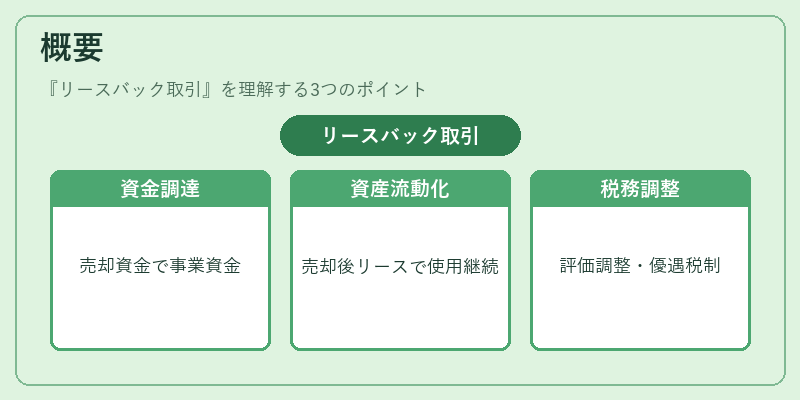
リースバック取引は、企業が保有する不動産を資金調達手段として活用するために生まれた。資産を売却して得た現金を事業資金や投資に充て、同時にリース契約を締結して使用権を維持することで、資産の流動性と使用継続性を両立させる。
この構造は、企業が保有する不動産を一時的に売却し、再取得することで、税務上の優遇や資産評価の調整を図る場面でも利用される。特に、資産価値が高い商業用不動産やオフィスビルに対して、リース期間を通じて安定したキャッシュフローを確保しつつ、資産の所有権を一時的に移転する手段として、REITや私募REITの資金調達に組み込まれることが多い。
役割と機能
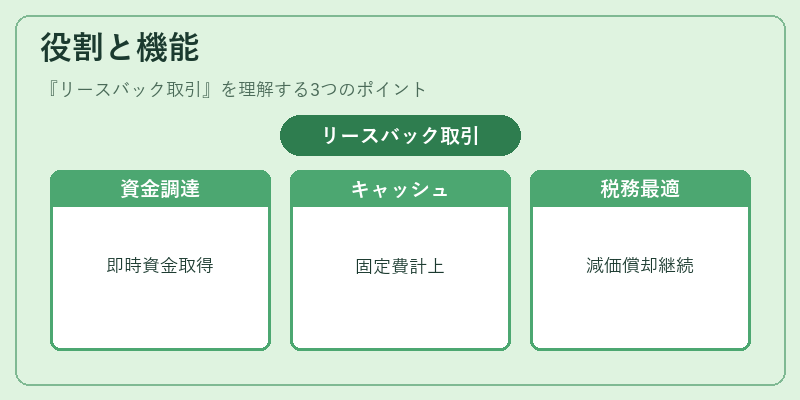
リースバック取引は、以下のような金融・不動産の枠組みで機能する。
- 資金調達:企業は不動産を売却し、売却代金を即時に取得。リース料は運転資金や投資に充てられる。
- キャッシュフロー安定化:リース料は固定費として計上でき、収益性の予測が容易になる。
- 税務最適化:売却時に得た利益を一時的に確定し、リース期間中に減価償却を継続できる。
- 資産評価調整:市場価値が上昇した不動産を売却して評価損を回避し、同時にリースで使用権を保持。
- REIT構造の活用:リースバック取引は、REITが保有する不動産を流動化し、投資家に対して安定した配当を提供する際に用いられる。
実務では、リース期間が数年から十数年にわたることが多く、リース料は市場金利や物件のキャップレート、NOI(経常利益)に基づいて設定される。リース契約は、原状回復義務やサブリースの可否、建ぺい率・容積率といった法規制を遵守しながら締結される。
特徴
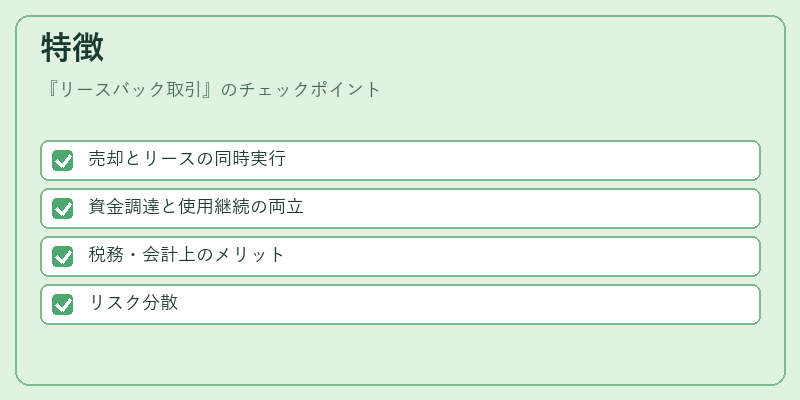
- 売却とリースの同時実行
資産を売却しつつ、同一物件をリースで取得する点が特徴。 - 資金調達と使用継続の両立
資金調達の即時性と、事業継続のための使用権保持を同時に実現。 - 税務・会計上のメリット
売却益の確定とリース料の費用計上を分離し、税務上の最適化を図る。 - リスク分散
売却時に市場リスクを回避し、リース期間中は賃料収入でリスクを分散。
ポイント
- リース料は物件のキャップレートとNOIに連動することが多い。
- 原状回復義務は、リース終了時に売却者に帰属するケースが一般的。
- サブリースは、リース契約の条項で制限されることが多い。
現在の位置づけ
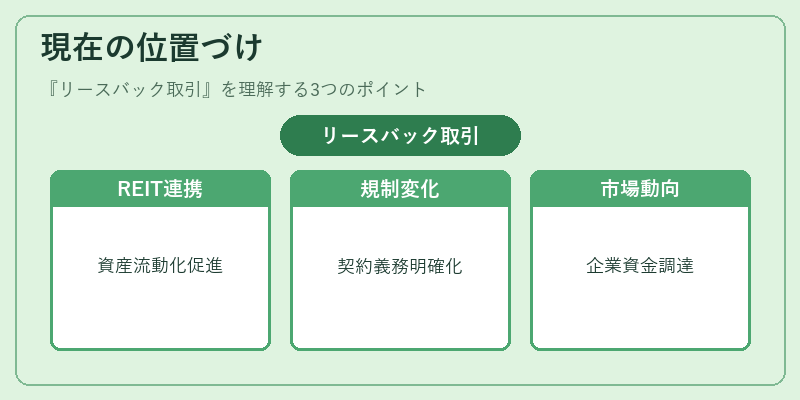
リースバック取引は、近年の不動産市場において重要な資金調達手段として位置づけられている。
- REIT市場との連携
JREITインデックスに連動した投資商品や、私募REITがリースバック取引を通じて資産を流動化し、投資家に対して安定配当を提供するケースが増加。
- 規制環境の変化
宅地建物取引業法や不動産取引に関する規制の厳格化により、リースバック取引における契約内容や報告義務が明確化。
- 市場動向
不動産価格の上昇が続く中、企業は資産の流動化を図るためリースバック取引を活用。特に、オフィスビルや物流施設など、長期安定収益を見込める物件での利用が顕著。
リースバック取引は、資産の流動性と使用継続性を同時に確保できる点で、企業の資金調達戦略において不可欠な手段となっている。今後も、REIT市場の拡大や規制の進化に伴い、取引構造の多様化とともに重要性が高まると予想される。
続きを読むには確認が必要です