二項分布とは、試行が独立で同一確率 (p) の成功・失敗を持つ (n) 回のベルヌーイ試行における成功数の確率分布である。
概要
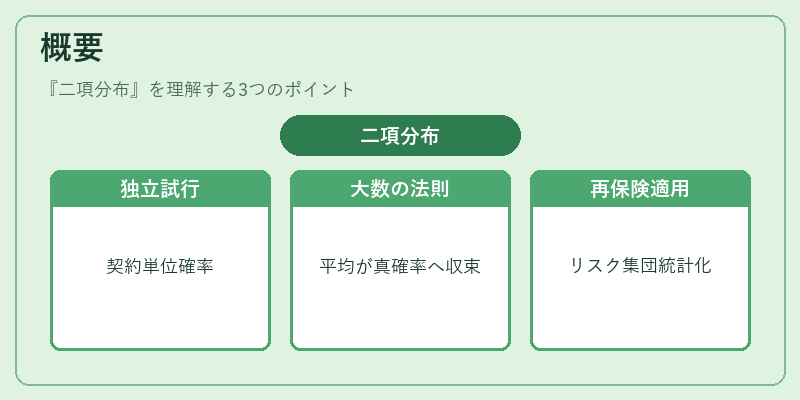
統計学の基礎理論として確立され、保険業務ではリスク評価や価格設定の基盤となっている。二項分布は「大数の法則」と密接に結びつき、試行回数 (n) が増加するにつれ成功数の平均が真の確率 (p) に収束し、ばらつきが減少する特性を持つ。保険会社は契約単位ごとの死亡・事故発生確率を独立試行とみなし、ポートフォリオ全体での損害件数予測に二項分布を適用することで、長期的な収支安定性を評価できる。再保険プールにおいても、個別契約のリスクが集団として統計的に扱える点が重要であり、二項分布はその基礎モデルとして広く採用されている。
役割と機能
-
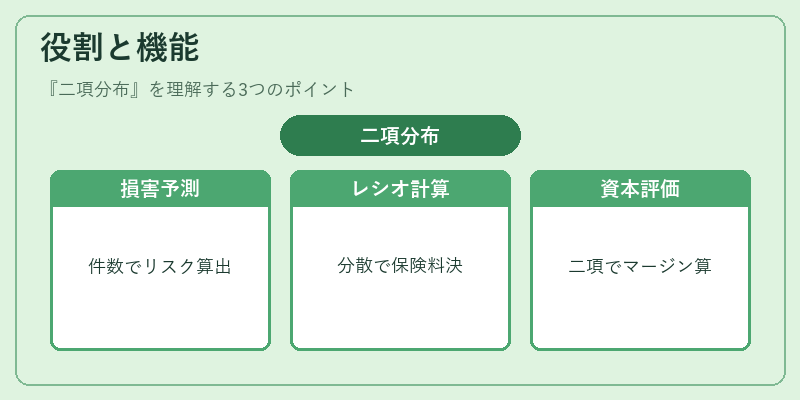
損害件数予測
個々の保険契約をベルヌーイ試行とみなし、全体の死亡・事故件数を二項分布で表すことで、期待損害額やリスクマージンを算出できる。例として、寿命保険1000件、死亡確率 (p=0.02) の場合、期待死亡件数は (np = 20) 件となり、再保険料計算の基礎になる。 -
コンバインドレシオ計算
損害額とプレミアム収入を比較する際に、損害件数分布が重要。二項分布の分散 (np(1-p)) はリスクのばらつきを示し、保険料設定や再保険引受判断で利用される。 -
ソルベンシーマージン評価
規制資本要件(例:ソルベンシーII)では、損害件数の確率分布を前提にリスクマージンを算出する。二項分布は単純で計算が容易なため、標準的なリスクモデルとして採用される。 -
再保険プール設計
再保険会社は複数の保険会社から引き受けたポートフォリオを統計的に評価する際、個別契約の損害件数が二項分布に従うと仮定し、プール全体での最大損失確率や資本配分を決定する。
特徴
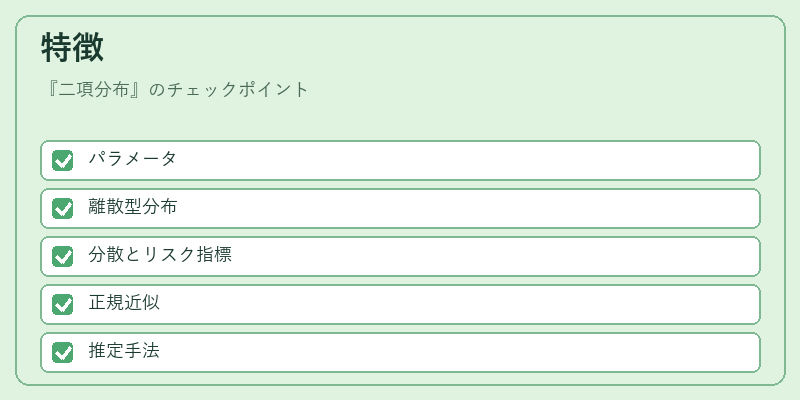
- パラメータ
成功回数 (n) と成功確率 (p) の2つのみ。これにより計算が簡便で、モデル構築時のパラメータ推定も容易。 - 離散型分布
成功数は整数値(0〜(n))で表されるため、保険金支払いや契約件数と直結しやすい。 - 分散とリスク指標
分散 (np(1-p)) は損害件数のばらつきを定量化し、再保険引受時のリスク評価に直接利用できる。 - 正規近似
(n) が大きい場合は中心極限定理により二項分布は正規分布で近似可能。これを活用して高速な確率計算が行える。 - 推定手法
最尤推定やベイズ推定によって (p) を統計的に推定し、保険料設定や損害率のモニタリングに応用される。
現在の位置づけ
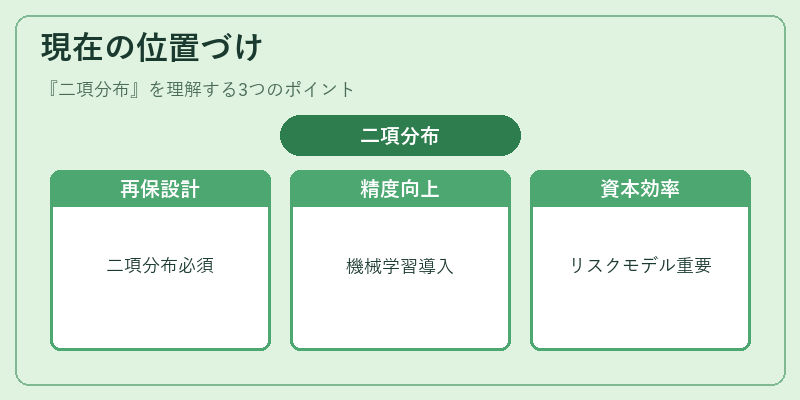
現代の保険業務では、二項分布は再保険プール設計・ソルベンシーマージン算出などの標準モデルとして不可欠である。特に、ソルベンシーII規制下では「リスクベース資本要件(RBC)」を算定する際に、損害件数分布が二項分布で表現されるケースが多い。また、近年はマルチファクター・混合二項モデルや機械学習と組み合わせた高頻度データ解析によって、従来の単純二項分布よりも精度を向上させる動きが進んでいる。再保険市場においては、損害件数予測の信頼性が資本効率や契約価格設定に直結するため、二項分布ベースのリスクモデルは今後も重要な位置を占め続ける見込みである。
続きを読むには確認が必要です