相続放棄の相続税とは、相続人が遺産を受け取らないことにより課税対象から除外される税金である。
目次
概要
日本の民法と税法では、相続開始時点で遺産の分割・評価が行われる。相続人は遺言や相続協議書等を通じて「放棄」を選択でき、これにより自らの名義で遺産を取得しない旨を税務署へ届け出る。放棄された分については、相続税計算上除外されるため、課税対象が減少する。
役割と機能
放棄は、負債のある遺産や相続人間の合意が難しい場合に利用される。税務上は、放棄した分を含めて相続税計算から除外し、他の相続人へ不公平な税負担が発生するリスクを低減する。また、遺産管理者や債権者側に対しても、無効化された遺産に関わる法的手続きを明確化する役割を果たす。
特徴
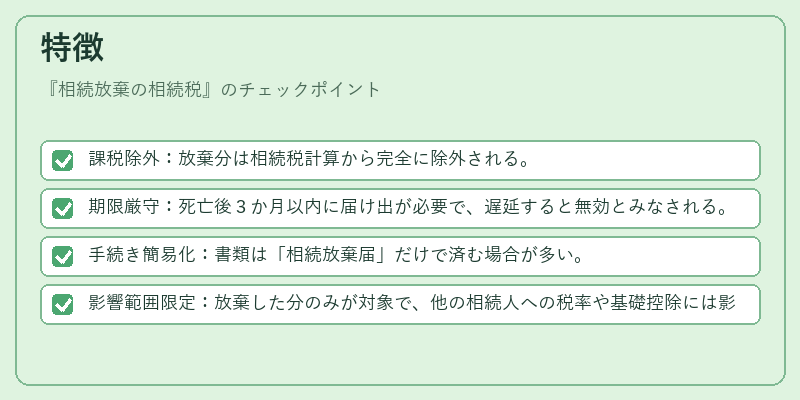
- 課税除外:放棄分は相続税計算から完全に除外される。
- 期限厳守:死亡後3か月以内に届け出が必要で、遅延すると無効とみなされる。
- 手続き簡易化:書類は「相続放棄届」だけで済む場合が多い。
- 影響範囲限定:放棄した分のみが対象で、他の相続人への税率や基礎控除には影響しない。
現在の位置づけ
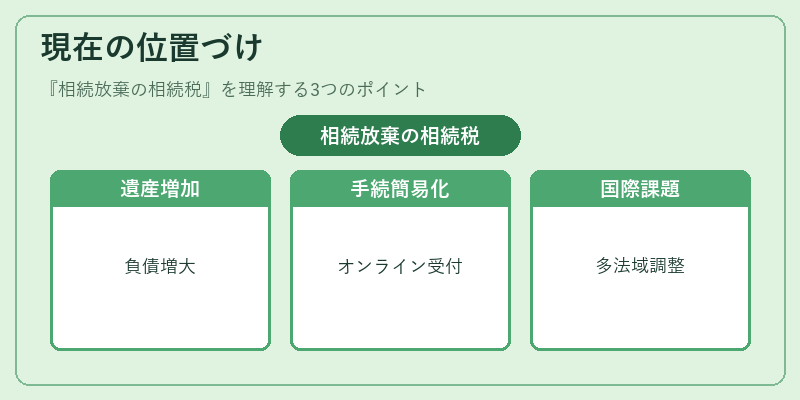
近年は高齢化社会に伴う不動産・金融資産の増加と共に、負債を抱える遺産が増えている。そのため相続放棄手続きの利用頻度も上昇しており、税務署はオンラインでの提出受付や簡易化ガイドの整備を進めている。さらに、国際結婚や海外資産を含むケースでは、複数法域間での放棄手続きが課題となっているため、専門家によるアドバイス需要も増大している。
×
続きを読むには確認が必要です