オープンバンキングAPI収益化とは、金融機関やフィンテック企業が提供するオープンバンキングAPIを活用し、サービス利用料やデータ販売・付帯サービスの形で収益を得る仕組みである。
目次
概要
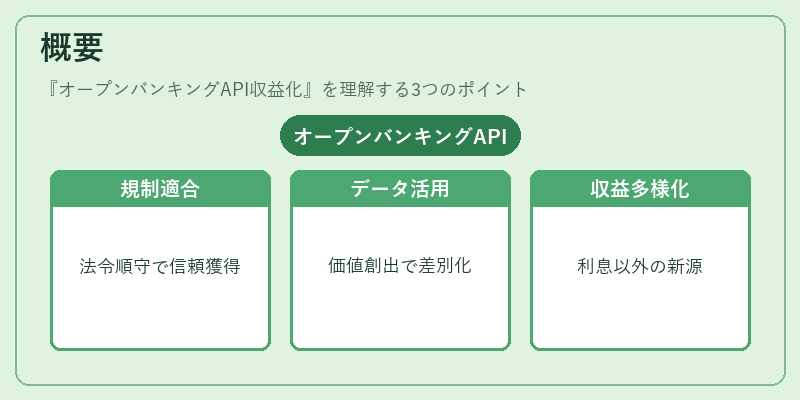
欧州連合の第二世代支払サービス指令(PSD2)をはじめとした規制強化により、銀行は顧客データへのアクセスを第三者に許可することが義務付けられた。これに伴い、APIベースで金融情報や決済機能を提供する「オープンバンキング」が普及し、従来の利息収入以外の新しい収益源として注目されるようになった。オープンバンキングAPI収益化は、その結果生まれたビジネスモデルであり、データドリブンなサービス展開と規制対応を同時に推進する手段となっている。
役割と機能
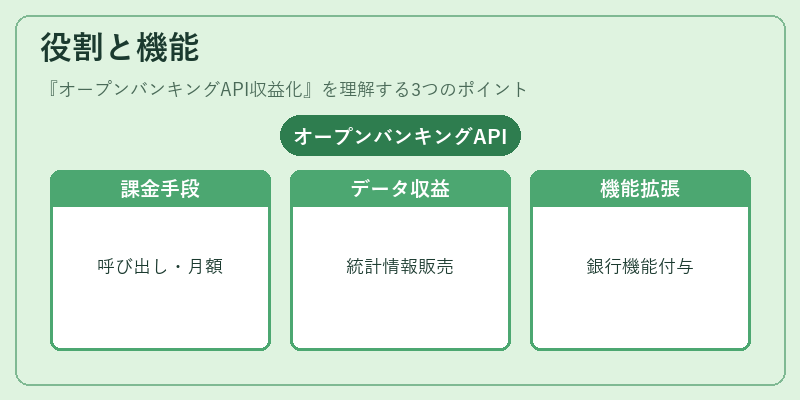
- 利用料ベース – API呼び出しごとの課金や月額サブスク。
- トランザクションフィー – 決済開始サービス(Payment Initiation Service)を介した取引手数料。
- データライセンス – 取得した顧客行動・取引履歴の統計情報を第三者へ提供し、分析サービスや広告配信に活用。
- BaaS(Banking-as-a-Service)連携 – APIを組み込むことで自社製品に銀行機能を付与し、顧客獲得と継続利用を図る。
- トークナイゼーション・セキュリティサービス – API経由で取得したカード情報や認証データを安全に管理し、PCI DSSやKYC/AML要件を満たす付帯サービスとして収益化する。
これらの機能は、金融機関が保有する顧客資産とテクノロジーインフラを組み合わせ、リアルタイムでスケール可能な収益源へ転換する役割を果たす。
特徴
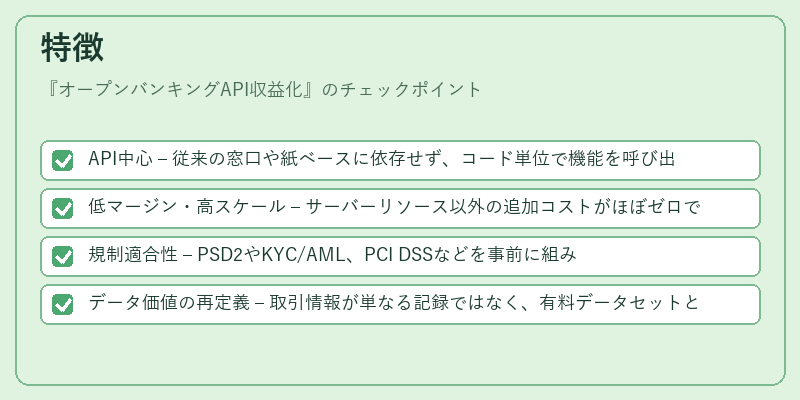
- API中心 – 従来の窓口や紙ベースに依存せず、コード単位で機能を呼び出し、統合が容易。
- 低マージン・高スケール – サーバーリソース以外の追加コストがほぼゼロで、大量データ処理が可能。
- 規制適合性 – PSD2やKYC/AML、PCI DSSなどを事前に組み込むことで、法的リスクを低減しつつサービス展開できる。
- データ価値の再定義 – 取引情報が単なる記録ではなく、有料データセットとして再利用可能。
これらは従来型の金融商品と比べて、透明性・柔軟性・コスト構造に大きな差異をもたらす。
現在の位置づけ
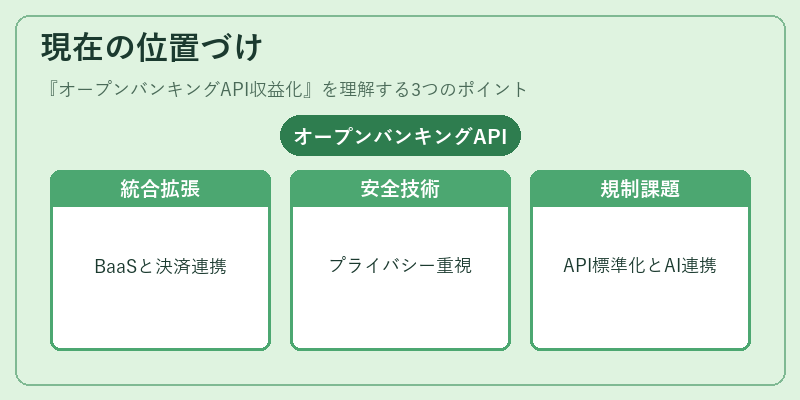
オープンバンキングAPI収益化は、フィンテックエコシステムの中核的要素として機能している。BaaSプラットフォームが増加し、モバイル決済やQRコード決済といった支払チャネルとの統合も進むことで、顧客体験を一貫したサービスへと拡張している。また、データプライバシーへの関心が高まる中で、トークナイゼーションや3Dセキュア等の安全技術を組み合わせた収益化戦略が重要視されている。
規制面では、PSD2以外にも各国独自のオープンバンキング指針が策定され、API標準化と相互運用性の確保が課題となっている。今後は、データマネジメントプラットフォームやAIによる価値創造との連携が進むことで、収益モデルの多様化が加速すると予測される。
×
続きを読むには確認が必要です