買掛金回転率とは、企業が仕入れた商品やサービスに対して支払うべき債務(買掛金)が一定期間内に何度転換されるかを示す指標である。
概要
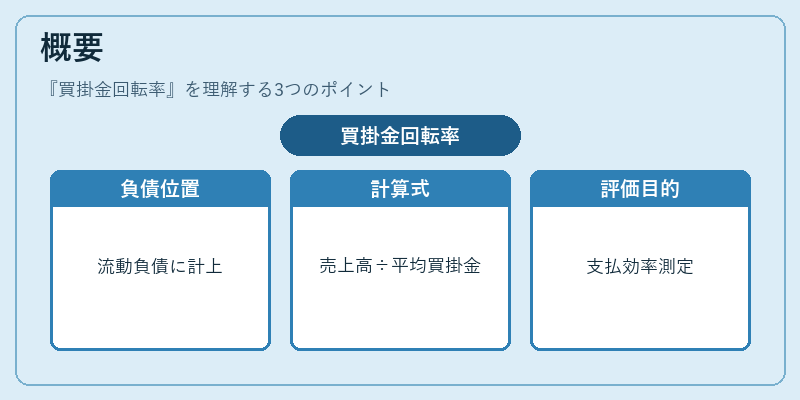
買掛金は流動負債の一部として貸借対照表に計上され、仕入れた原材料や外注費用などが未払状態にあることを表す。企業は販売活動と同様に調達活動も継続的に行うため、買掛金の管理は運転資本の重要な構成要素となる。
買掛金回転率は、売上高(または売上原価)を平均買掛金で割ることで算出され、ある期間内に企業がどれだけ迅速に仕入れ代金を支払ったかを定量的に把握できる。
この指標の登場背景には、企業間取引の信用期間が拡大し、単なる「売上高」や「売掛金回転率」といった他の流動資産・負債比率だけでは測れない支払効率を評価したいというニーズがあった。
役割と機能
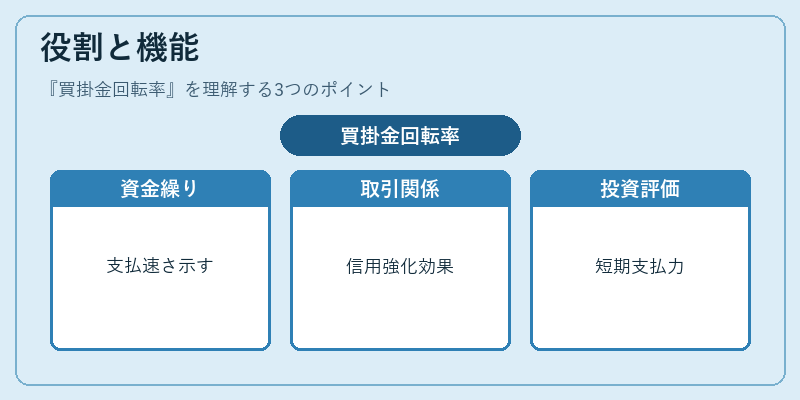
買掛金回転率は、企業のキャッシュコンバージョンサイクル(CCC)の構成要素として位置づけられる。
- 資金繰り管理:高い回転率は短期間に支払うことを意味し、現金流出が速い一方で、サプライヤーからの信用供与期限を短縮している可能性がある。
- 取引先関係:買掛金を早期に清算することで取引先との信頼関係を強化し、将来的な価格優遇や納入条件の改善につながるケースもある。
- 投資家評価:流動比率や当座比率と並んで、企業の短期的な支払能力を示す指標として分析される。特に、サプライチェーン全体のリスク管理が重要視される現在、買掛金回転率は投資判断材料となり得る。
特徴
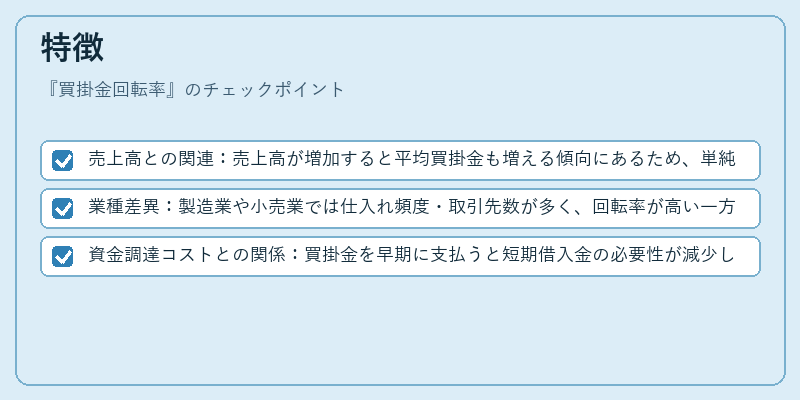
- 売上高との関連:売上高が増加すると平均買掛金も増える傾向にあるため、単純な比率だけでは成長性を正確に評価できない。
- 業種差異:製造業や小売業では仕入れ頻度・取引先数が多く、回転率が高い一方でサービス業は比較的低めになることが一般的。
- 資金調達コストとの関係:買掛金を早期に支払うと短期借入金の必要性が減少し、WACC(加重平均資本コスト)の低下につながる可能性がある。
現在の位置づけ
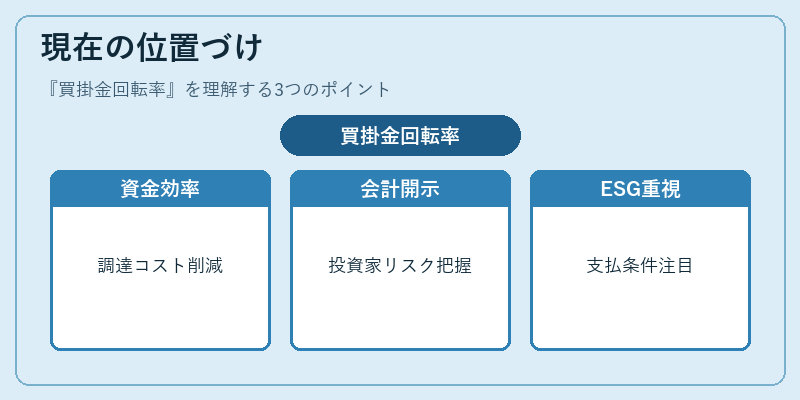
近年、サプライチェーンファイナンスやインボイスディスカウントといった仕組みが普及する中で、買掛金回転率は企業が資金調達コストを最適化しつつ取引先との関係を維持するための重要指標となっている。
IFRS 9や各国の会計基準では、買掛金に関連する公正価値評価や支払条件の開示が求められるケースも増えており、投資家はこの指標を通じて企業の流動性リスクを把握しようとしている。
また、ESG(環境・社会・ガバナンス)観点からサプライチェーンの透明性が重視される中、買掛金回転率は「取引先への支払条件」や「キャッシュフロー管理」の一部として注目されている。
続きを読むには確認が必要です