流動比率の業績指標との相関とは、企業の短期的な支払能力(流動比率)が売上総利益や営業利益などの業績指標とどの程度関連しているかを示す統計的関係である。
目次
概要
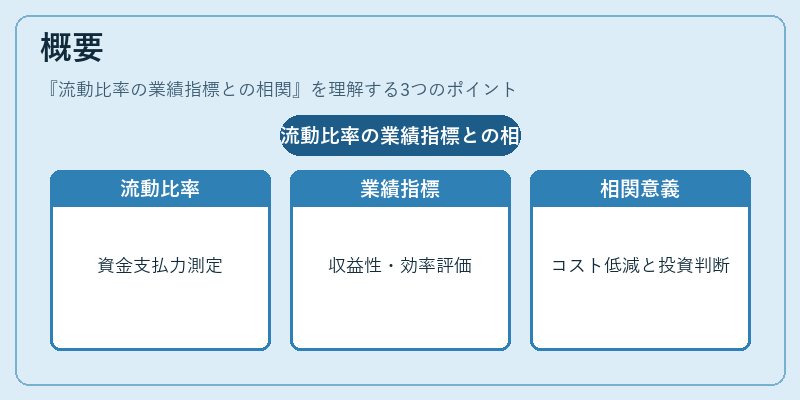
流動比率は、流動資産を流動負債で割った値であり、企業が短期的な債務を支払えるかどうかを測る指標として広く用いられる。一方、売上総利益や営業利益、経常利益などの業績指標は、企業の収益性と効率性を評価するために不可欠である。
流動比率と業績指標との相関を分析する背景には、資金調達コストの低減、投資判断の合理化、そして財務健全性と経営成果の統合的評価がある。特にIFRSや連結会計の導入により、企業間での比較可能性が高まり、流動比率を含む財務指標の相関研究は投資家・アナリストにとって重要な情報源となった。
役割と機能
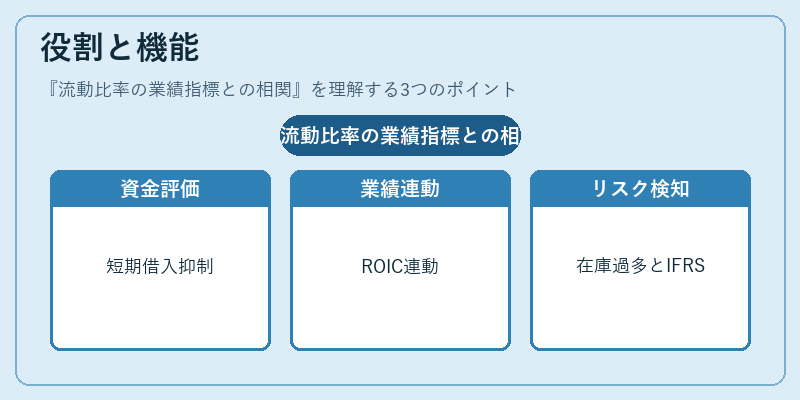
- 資金調達戦略の評価:流動比率が高い企業は短期借入の必要性が低く、WACC(加重平均資本コスト)が抑えられる可能性がある。
- 業績改善策の指標化:営業利益やROIC(投下資本利益率)と流動比率の相関を把握することで、運転資本管理の最適化が収益性向上に寄与するかを定量的に判断できる。
- リスクマネジメント:棚卸資産回転率や減価償却費と流動比率との関係を分析し、在庫過多・キャッシュフロー不足の兆候を早期検知する。
- 規制遵守と報告義務:IFRSでは流動性指標の開示が求められるため、相関解析はコンプライアンス上も重要である。
特徴
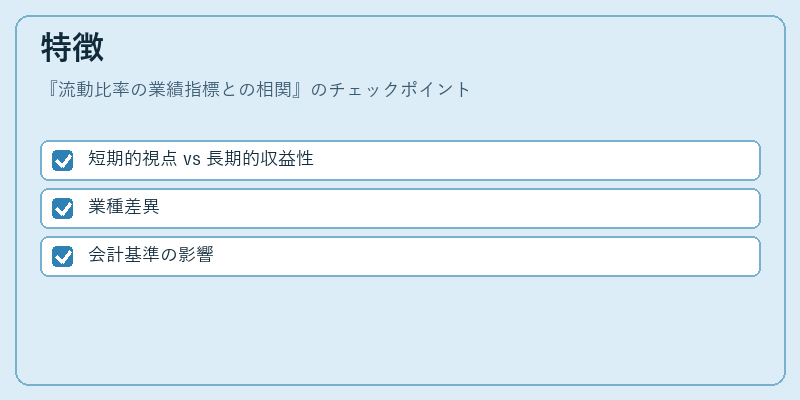
- 短期的視点 vs 長期的収益性
流動比率は即時支払能力を測る一方、営業利益や経常利益は長期的な収益力を示す。相関が高い場合、短期資金管理と長期戦略の整合性が取れていることを意味する。 - 業種差異
製造業では棚卸資産回転率が重要であり、流動比率との相関は低くなる傾向にある。一方、小売業やサービス業では在庫が少なく、流動比率と利益指標の相関が高いことが多い。 - 会計基準の影響
IFRS導入後、減価償却方法や棚卸資産評価基準が変わることで、流動比率と業績指標間の統計的関係に微調整が生じる。
現在の位置づけ
近年の金融市場では、ESG(環境・社会・ガバナンス)要因とともに財務健全性への注目が高まっている。その中で流動比率の業績指標との相関は、投資家がリスク・リターンを総合的に評価する際の重要パラメータとなった。
- データドリブン分析:ビッグデータと機械学習を活用した相関解析が進み、企業ごとのベンチマーク化が容易になっている。
- 規制強化:金融庁や証券取引所は、流動性指標の開示基準を厳格化しており、相関分析結果が監査・報告に組み込まれるケースが増加している。
- 投資戦略への応用:ファンドマネージャーは、流動比率とROICの同時最適化を図ることで、安定したリターンを追求するポートフォリオ設計に活用している。
以上より、流動比率の業績指標との相関は、企業の短期資金管理と長期収益性の統合的評価手段として、現代金融・会計環境で不可欠な分析項目となっている。
×
続きを読むには確認が必要です