負債変動調整とは、一定期間における負債残高の増減を定量的に反映させた会計上または財務分析上の補正手法である。
この調整は、企業価値評価や資本構成分析において、実際の資金調達活動が財務指標に与える影響を正確に把握するために不可欠である。
概要
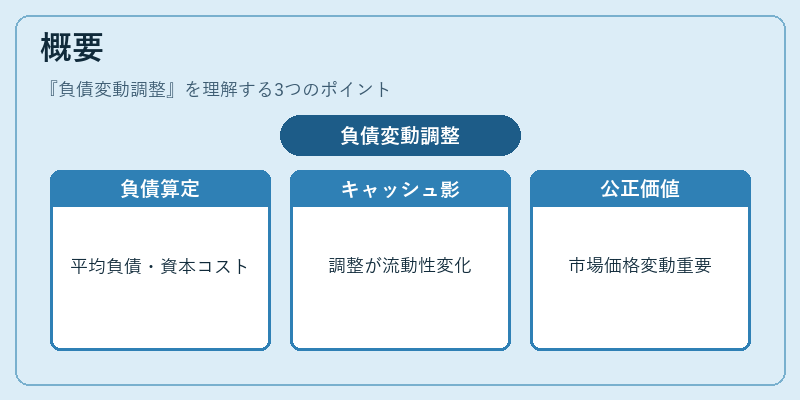
負債変動調整は、貸借対照表上の負債残高が期首と期末で異なる場合、その差分を考慮して平均負債額や資本コストを算定する手法である。
企業は新規発行、償還、転換など様々な形態で負債を調整し、これがキャッシュフロー構造に影響を与えるため、単一の期末残高だけでは資本コストや投資収益率(ROIC)を適切に測定できない。
IFRS 9や米国 GAAP の「公正価値会計」でも、負債の市場価格変動が財務諸表に反映されるため、期間中の調整は重要な情報源となっている。
役割と機能
-
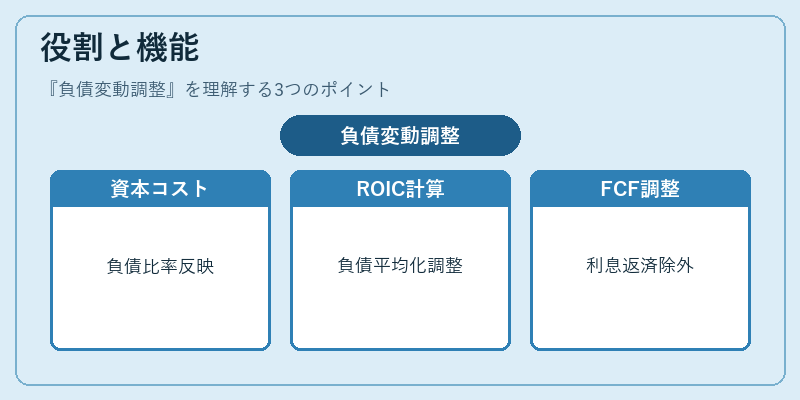
資本コスト算定
WACC(加重平均資本コスト)を計算する際、負債コストは負債残高に比例する。負債変動調整を行わないと、実際の借入金額と比べて過大または過小評価が生じる。 -
投資収益率(ROIC)計算
ROIC は「税引後営業利益 ÷ 投下資本」で測定される。投下資本には負債も含まれるため、期間中の負債増減を平均化して調整することで、企業の実際の収益性を正確に反映できる。 -
キャッシュフロー分析
フリーキャッシュフロー(FCF)計算時に、利息支払いや借入金返済が発生した場合、これらを調整項目として扱うことで、投資家やアナリストは真の自由現金流量を把握できる。 -
M&A・企業価値評価
負債変動調整は、買収対象企業のデューデリジェンスにおいて、負債構造の変更が将来キャッシュフローに与える影響を定量化するために使用される。
特徴
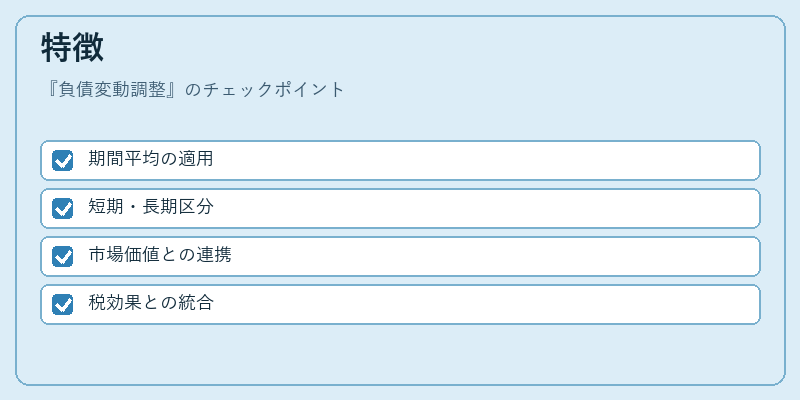
- 期間平均の適用
負債変動調整では期首残高と期末残高の中間値(または加重平均)を利用し、瞬時の数値よりも期間全体の負債構成を反映する。 - 短期・長期区分
短期負債と長期負債で別々に調整されることが多く、流動比率や自己資本比率への影響も個別に評価できる。 - 市場価値との連携
IFRS 9 に基づき公正価値で測定された負債は、変動調整の際に金利スワップ等を用いて市場価格と帳簿価額を結び付けることができる。 - 税効果との統合
利息費用は税控除対象であるため、負債変動調整は税後キャッシュフロー計算において重要な役割を果たす。
現在の位置づけ
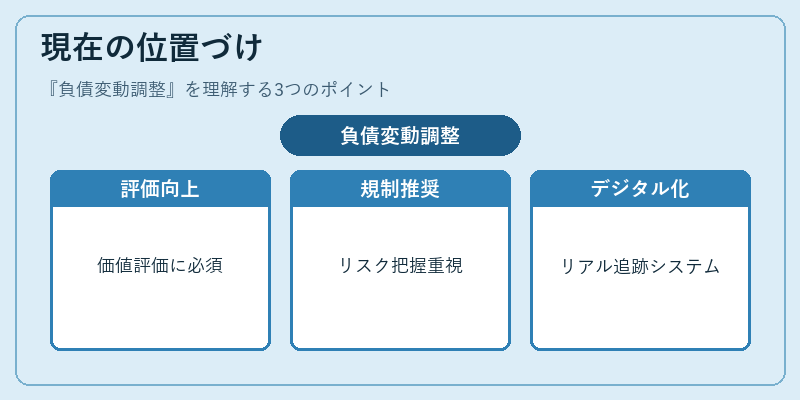
近年、企業価値評価やリスク管理の精度向上が求められる中、負債変動調整は内部統制・財務分析の基礎的手法として定着している。
特にESG(環境・社会・ガバナンス)情報開示の一環で、資本構成の透明性が重視されるため、負債変動調整を含む詳細な財務指標の提示が求められるケースが増えている。
規制当局も、企業が実際に抱える負債リスクを正確に把握し、金融システム全体の安定性を確保するために、負債変動調整の適用を推奨している。
また、デジタル化・ビッグデータ解析の進展により、リアルタイムで負債残高の変動を追跡し、即時に調整値を算出するシステムが導入されつつある。
これらの動向は、負債変動調整が単なる会計補正手法から、企業価値評価やリスクマネジメントの不可欠な要素へと進化していることを示唆している。
続きを読むには確認が必要です