ペイメントシステムとは、金融資産の移転を実現するために設計された技術的・組織的枠組みである。
概要
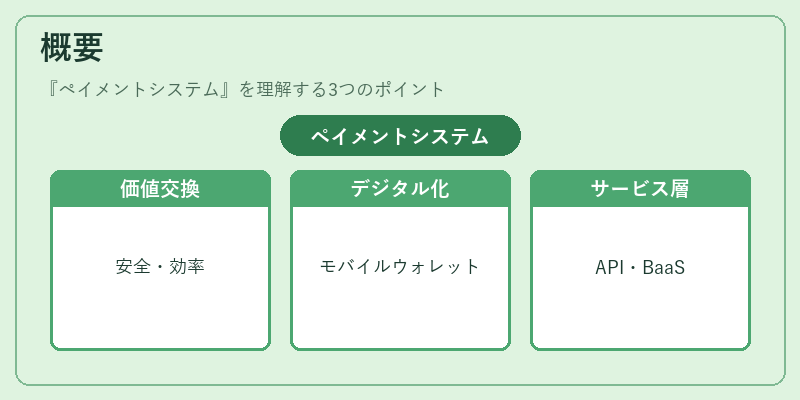
ペイメントシステムは、送金者と受取人間の価値交換を安全かつ効率的に行う仕組みとして発展してきた。初期の現金決済から始まり、クレジットカードやデビットカードの導入、さらに電子マネー・モバイルウォレットといったデジタル資産への移行を経て、現在はAPIベースのオープンバンキングやBaaS(Banking-as-a-Service)に代表されるようなサービスレイヤーが加わっている。これらは金融機関だけでなくテクノロジー企業が参入し、決済プロセス全体を再設計する動きを促進してきた。
役割と機能
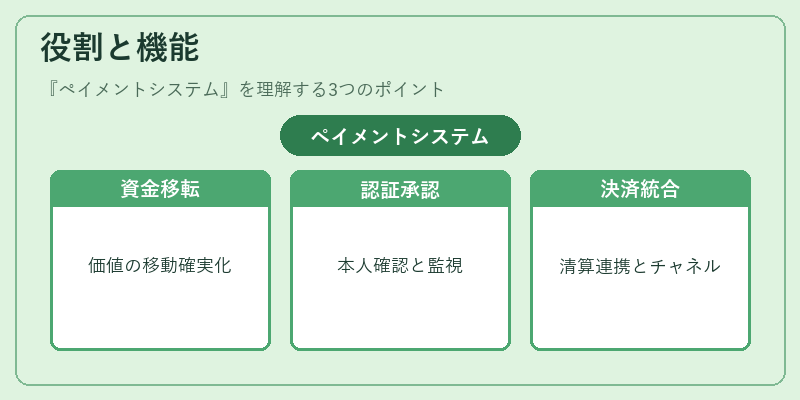
ペイメントシステムは主に以下の機能を担う。
1. 資金移転:送金者から受取人への価値の移動を確実に行う。
2. 認証・承認:KYC(Know‑Your‑Customer)やAML(Anti‑Money Laundering)の要件を満たすため、本人確認と取引監視が組み込まれる。
3. 決済処理:カードネットワーク、ACH/SEPAなどの清算機構と連携し、リアルタイムまたはバッチで決済を完了させる。
4. リスク管理:チャージバックや不正検知に対する防御策(3Dセキュア、トークナイゼーション)を提供。
5. 統合性:APIを通じて第三者サービスと連携し、モバイル決済・QRコード決済などのチャネルでシームレスな体験を実現する。
特徴
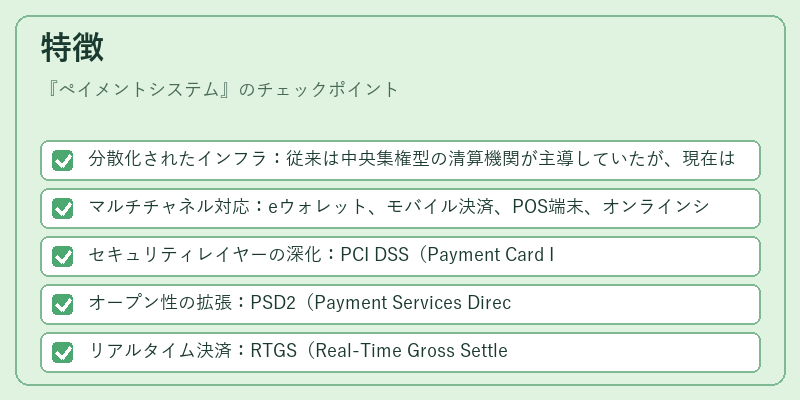
- 分散化されたインフラ:従来は中央集権型の清算機関が主導していたが、現在はブロックチェーンや分散台帳技術(DLT)により、ノード間で直接取引を検証できるケースも増えている。
- マルチチャネル対応:eウォレット、モバイル決済、POS端末、オンラインショップなど多様な接点で統一された決済フローが可能となっている。
- セキュリティレイヤーの深化:PCI DSS(Payment Card Industry Data Security Standard)に準拠しつつ、トークナイゼーションや3Dセキュアといった多層防御を組み合わせて不正対策が強化されている。
- オープン性の拡張:PSD2(Payment Services Directive 2)により、銀行APIへのアクセスが標準化され、外部開発者は自社サービスとペイメント機能を統合できるようになっている。
- リアルタイム決済:RTGS(Real‑Time Gross Settlement)や即時送金サービスの普及により、時間帯や日付に関係なく資金が移動する環境が整備されている。
現在の位置づけ
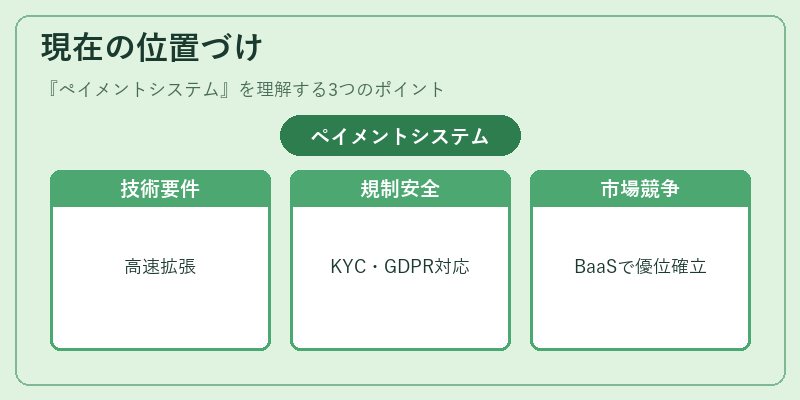
ペイメントシステムは金融市場のデジタル化を牽引する核となるインフラである。モバイル決済やQRコード決済の普及に伴い、消費者行動がオンライン・オフラインを横断的に変化しているため、システムはスケーラビリティと低レイテンシを求められる。
規制面では、KYC/AML要件の強化やデータ保護法(GDPR等)の適合が継続的な課題となっており、API設計においてもプライバシー・セキュリティを組み込む必要がある。
市場ではBaaSプラットフォームが金融機関のデジタル化戦略に不可欠とされ、スタートアップやテクノロジー企業がペイメントAPIを提供することで競争優位性を確立している。
総じて、ペイメントシステムは取引コスト削減・顧客体験向上のための基盤技術であり、今後もデジタル経済の拡大とともに進化し続けることが予想される。
続きを読むには確認が必要です
関連記事