ポートフォリオダイナミクスとは、投資対象の構成比率を市場環境や投資家の目的に応じて継続的に調整する戦略・手法である。
概要
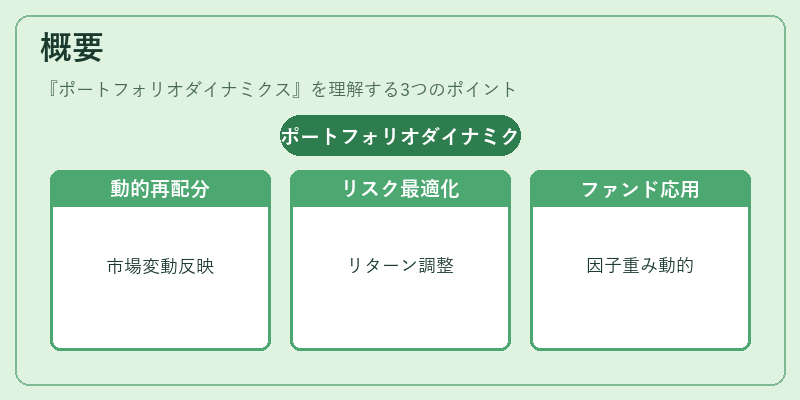
ポートフォリオダイナミクスは、静的な資産配分から脱却し、市場変動やファンダメンタルズの変化を反映して構成比率を再設定することで、リスクとリターンの最適化を図る手法である。従来のアクティブ運用では、長期的に一定の戦略を維持しつつ市場タイミングを狙うが、ダイナミクスは短~中期の調整を繰り返すことでリスク管理と機会捕捉を両立させる。投資信託やETFにおいては、ファンドオブファンズ構成の一部として導入されることが多く、特にスマートベータ型ファンドでは因子重み付けの動的変更が実施されるケースが増えている。
役割と機能
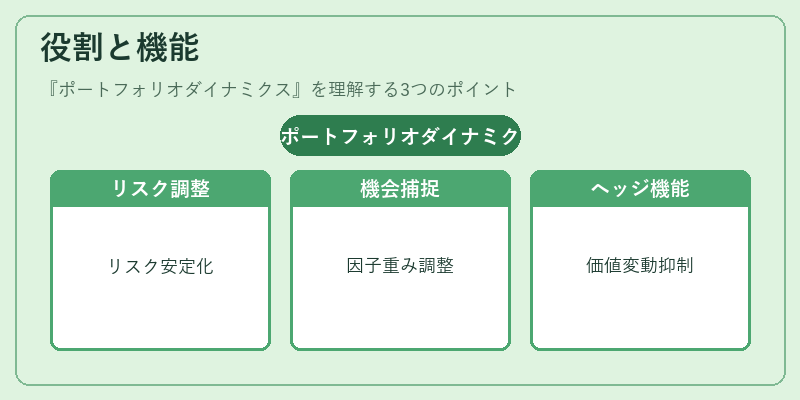
ポートフォリオダイナミクスは、投資家のリスク許容度や市場予測を反映させることで、以下のような機能を果たす。
- リスク調整:ボラティリティが上昇したセグメントへの比率を減らし、低リスク資産へシフトすることで全体のリスクプロファイルを安定化させる。
- 機会捕捉:市場環境に応じて高配当株や成長株など特定因子の重みを増減させ、短期的なリターン向上を図る。
- ヘッジ機能:為替変動や金利変動への対策としてデリバティブを組み込むケースもあり、ポートフォリオ全体の価値変動を抑える役割を担う。
投資信託では、ファンドマネージャーが定期的にポジションを再評価し、ETFベースで実装される場合は自動売買アルゴリズムによって調整が行われる。
特徴
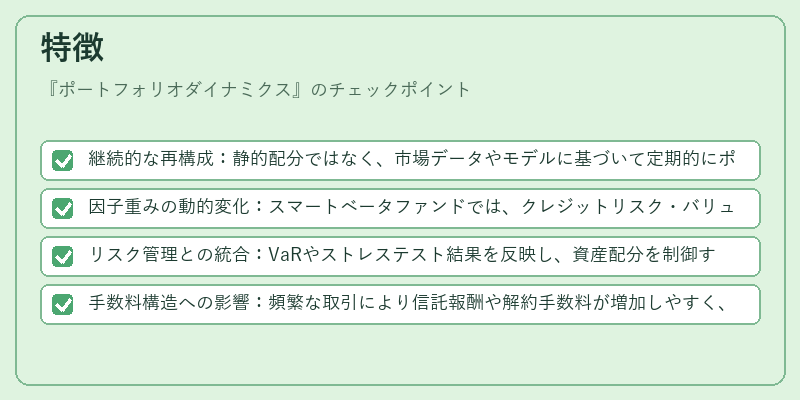
- 継続的な再構成:静的配分ではなく、市場データやモデルに基づいて定期的にポジションを変更する。
- 因子重みの動的変化:スマートベータファンドでは、クレジットリスク・バリュー・スピードなど複数因子の重みを時間とともに調整。
- リスク管理との統合:VaRやストレステスト結果を反映し、資産配分を制御するためのルールベースが多用される。
- 手数料構造への影響:頻繁な取引により信託報酬や解約手数料が増加しやすく、その点は投資家と運用会社間で慎重に設計される。
現在の位置づけ
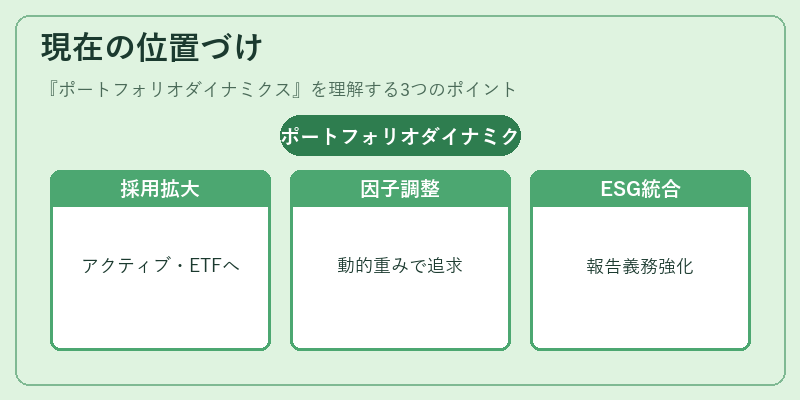
近年、低金利環境と高い市場不確実性を背景に、ポートフォリオダイナミクスはアクティブファンドだけでなくパッシブ型ETFやiDeCo対応投信でも採用が進んでいる。特にスマートベータ・インデックスファンドでは、因子重みの動的調整が標準化されており、トラッキングエラーを抑えつつリスクプレミアムを追求する手法として注目されている。また、ESG投資の拡大に伴い、環境・社会指標の変動を反映したダイナミック調整も実装例が増えている。規制面では、頻繁な取引による市場への影響を抑制するための報告義務や透明性要件が強化されており、運用会社は手数料設計と投資家コミュニケーションに注意を払う必要がある。
続きを読むには確認が必要です