IFRS 2 Share‑based Paymentとは、企業が従業員や取締役等に対して株式や株式連動報酬を支払う際に適用される国際財務報告基準である。
概要
企業は経営陣や重要な人材のインセンティブとして、株式オプションや制限付株式などの形態で報酬を与える。IFRS 2は、そのような「株式ベースの支払取引」を財務諸表にどのように計上するかを定めている。
主な目的は、株式ベースの報酬が企業価値に及ぼす影響を適切に反映し、投資家や利害関係者に対して透明性と比較可能性を提供することである。従来は各国会計基準で扱い方が異なっていたため、統一的枠組みの必要性から導入された。
役割と機能
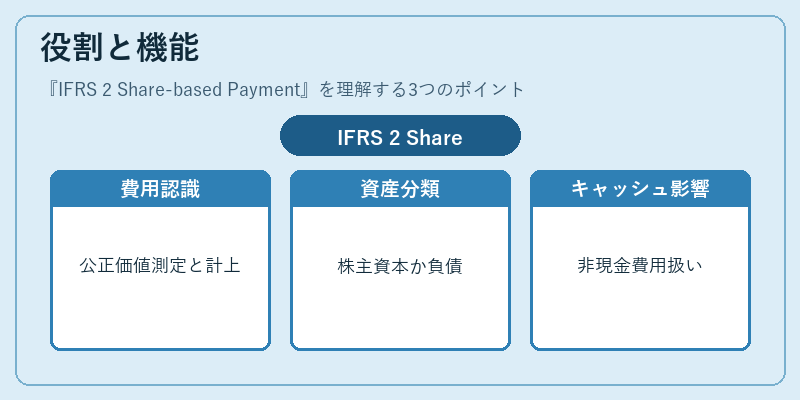
IFRS 2は株式ベースの報酬に関して次のような役割を果たす。
- 費用認識 – 株式オプションや制限付株式の公正価値を授与時点で測定し、従業員が権利を行使できる期間にわたり損益計算書へ費用として計上する。
- 資産・負債分類 – 株式ベースの報酬は「株主資本」か「負債」に振り分けられる。行使可能なオプションは通常株主資本に計上されるが、特定条件下(例:取引条件)で負債とみなされる場合もある。
- キャッシュフローへの影響 – 株式ベースの報酬自体は現金支出を伴わないため、キャッシュフロー計算書では非現金費用として扱われる。
- 株主還元指標への反映 – EPS(1株当たり利益)やROICなどの財務比率に対し、株式ベース報酬による希薄化効果を考慮する必要がある。
これらの機能は、企業が実際にどれだけの資源を従業員へ割り当てているかを投資家に示すため不可欠である。
特徴
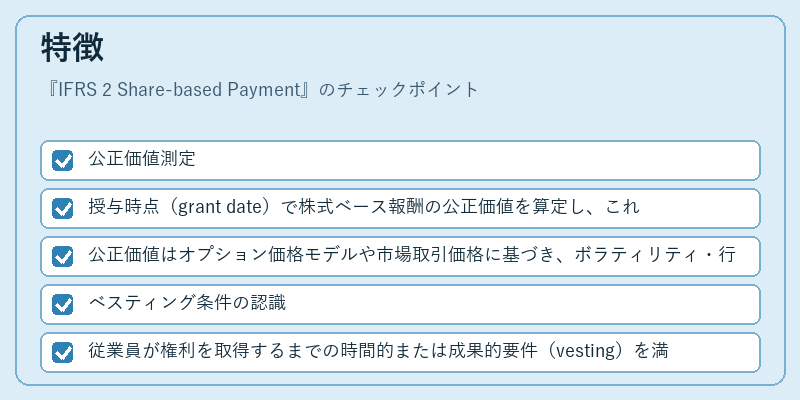
IFRS 2には他の会計基準と区別される固有の性質がいくつか存在する。
- 公正価値測定
- 授与時点(grant date)で株式ベース報酬の公正価値を算定し、これを費用化基準とする。
-
公正価値はオプション価格モデルや市場取引価格に基づき、ボラティリティ・行使価格・残存期間等が考慮される。
-
ベスティング条件の認識
- 従業員が権利を取得するまでの時間的または成果的要件(vesting)を満たすかどうかで費用計上時期が決まる。
-
条件不達の場合、未行使オプションは放棄され、費用も相応に減少。
-
負債と株主資本の区別
-
株式ベース報酬が「負債」として計上されるケース(例:条件付き付与や特定の取引)では、利息効果を含めた将来キャッシュアウトフローが認識される。
-
会計方針の一貫性
-
同一企業内で複数種類の株式ベース報酬(オプション、制限付株式、パフォーマンス株式など)を使用する場合でも、一つの測定原則に従い統一的に処理される。
-
開示要件
- 株式ベース報酬に関する詳細(種類・数、行使価格、市場価値変動、費用計上額等)を財務諸表注記で明確に提示し、利害関係者への情報提供が義務付けられている。
現在の位置づけ
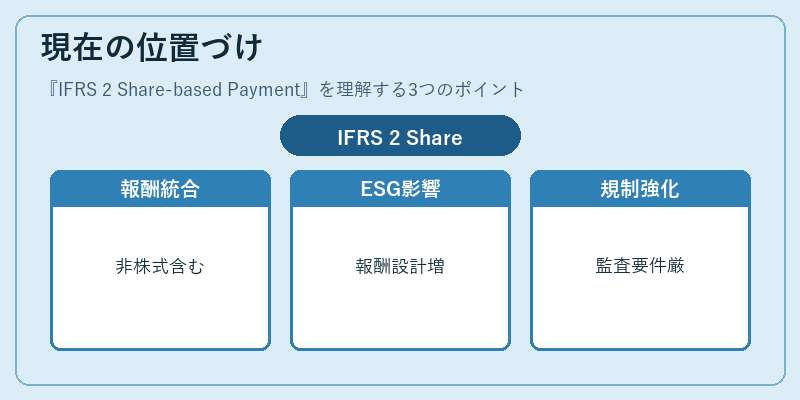
IFRS 2は国際的に採択されており、多くの多国籍企業や上場企業が財務諸表作成時に必須とする基準である。
近年では次のような動向が見られる。
- 非株式報酬との統合
- 株式ベース報酬以外(例:金銭的インセンティブ)も含めた総合的報酬評価への関心が高まっている。
- ESG・サステナビリティの視点
- ESG目標を達成した従業員に対する株式ベース報酬設計が増加し、IFRS 2の開示項目にもその影響が反映されるケースが増えている。
- 規制・監査の厳格化
- 株式ベース報酬に関する不正や過大評価を防止するため、監査基準や内部統制要件が強化されている。
- IFRS 9との連携
- 金融商品としての株式ベース報酬(特に負債性のもの)については、IFRS 9で定める公正価値測定やヘッジ会計と整合性を取る必要がある。
このように、IFRS 2は企業が従業員へのインセンティブを財務諸表に反映する際の根幹となっており、透明性・比較可能性の向上に寄与している。
続きを読むには確認が必要です