研究開発税額控除とは、企業が行う研究開発(R&D)活動に対して課税所得から一定割合を控除できる制度である。
概要
研究開発税額控除は、国の経済成長戦略として技術革新を促進するために設けられた税制優遇措置である。企業が新製品・新プロセス・高度な知的財産を創出する際に発生する費用(人件費、試験料、設備投資等)を一定比率で控除対象とし、法人税負担の軽減を図る。制度設計は、企業規模や業種を問わず広く適用されるように構成されており、特に中小企業が技術開発への投資を継続できる環境づくりを目的としている。
役割と機能
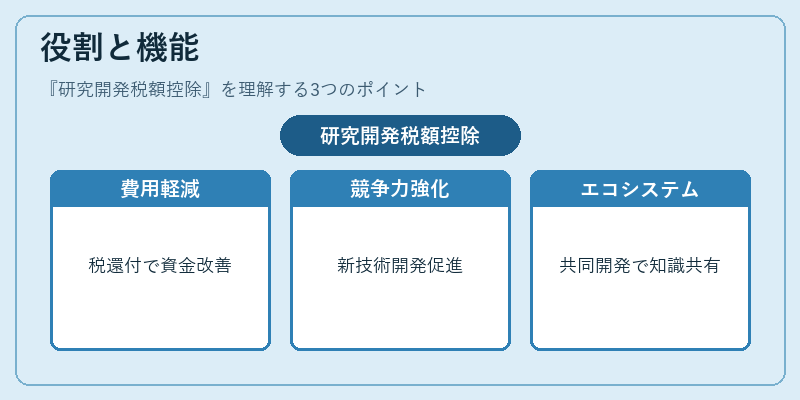
- 費用負担の軽減:R&D活動に要するコストを税金で一部還付し、キャッシュフロー改善を支援。
- 技術競争力の向上:新技術・製品開発を促進し、国内外市場での競争優位性を高める。
- イノベーションエコシステム構築:企業間や大学・研究機関との共同開発を奨励し、知識共有と技術移転を活性化。
- 税収調整:控除対象費用が増加すると法人税収は短期的に減少するものの、長期的には国内産業基盤強化による経済成長が期待される。
実務上、企業は確定申告時にR&D費用を詳細に記録し、税務署へ提出する書類(研究開発費計算表等)で控除額を算出。控除率は一定ではなく、対象となる費目や企業の規模、業種によって変動し、税務調査時には詳細な証拠資料が求められる。
特徴
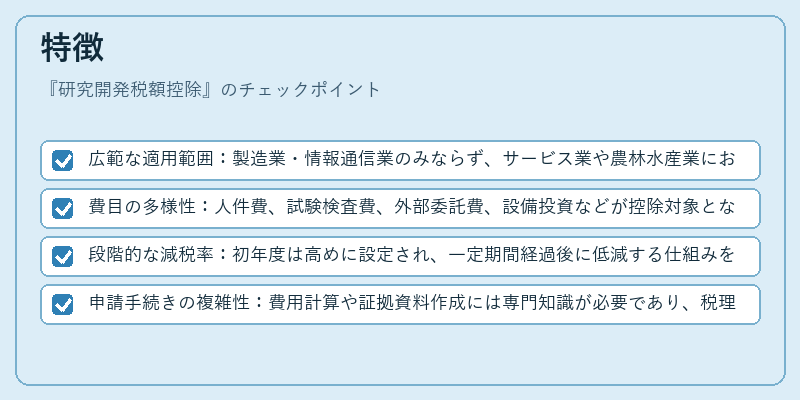
- 広範な適用範囲:製造業・情報通信業のみならず、サービス業や農林水産業における研究開発も対象。
- 費目の多様性:人件費、試験検査費、外部委託費、設備投資などが控除対象となり得る。
- 段階的な減税率:初年度は高めに設定され、一定期間経過後に低減する仕組みを持つ場合が多い。
- 申請手続きの複雑性:費用計算や証拠資料作成には専門知識が必要であり、税理士等の第三者支援が一般的。
これらは他の税制優遇(例えば減価償却特例や投資促進税額控除)と区別される点で、研究開発に直接関係する費用のみを対象としているため、企業のイノベーション活動をより正確に反映できる。
現在の位置づけ
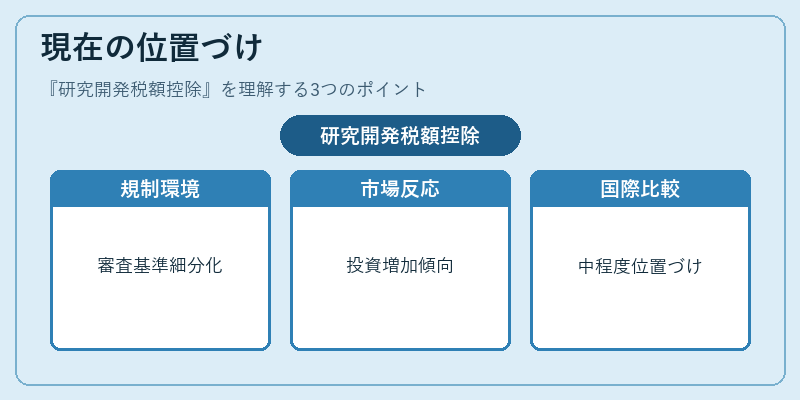
近年、デジタルトランスフォーメーション(DX)やAI・IoT分野での技術開発が急速に進展している。研究開発税額控除は、こうした先端技術への投資を後押しする重要な政策手段として位置づけられており、政府は制度拡充や適用範囲の明確化を継続的に推進している。
- 規制環境:税務署による審査基準が細分化され、透明性と公平性を確保する方向へ移行。
- 市場反応:企業は控除の活用を積極化し、R&D投資額全体が増加傾向にある。
- 国際比較:他国の研究開発税制と比べて日本は控除率や適用範囲で中程度の位置づけにあり、今後の調整余地が指摘されることも多い。
総じて、研究開発税額控除は技術革新を促進し、国内産業競争力を維持・強化するための不可欠な税制機能として、現代経済における重要性が高まっている。
続きを読むには確認が必要です