返済計画とは、借金やローンの残高を一定期間内に整理し、支払うための具体的なスケジュールである。
概要
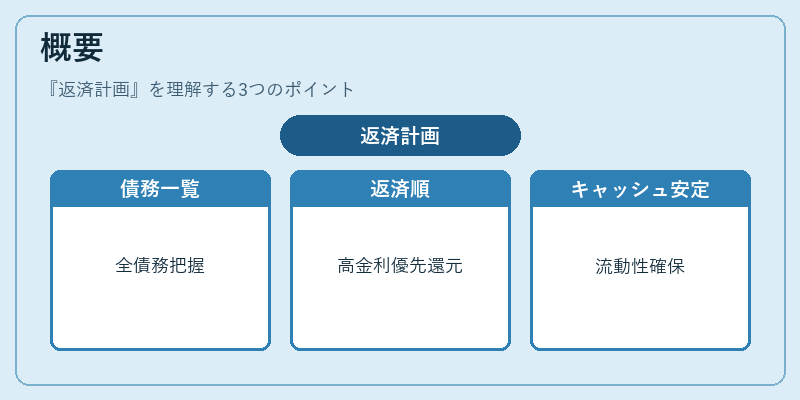
返済計画は個人ファイナンスにおいて「負債管理」の中心概念であり、可処分所得と固定費のバランスを考慮して作成される。住宅ローンやカードローン、教育資金など多様な借入が存在する現代社会では、単なる支払日表だけでなく、利息負担を最小化しキャッシュフローを安定させるための戦略的手段として位置付けられる。初期段階では全ての債務を一覧化し、金利・残高・返済期限といった主要指標を整理することが求められ、その後に優先順位を決定して返済スケジュールへ落とし込むプロセスとなる。これにより、借入者は「何をいつまでに返すか」を明確化し、将来の資金計画(FIREや教育費)との整合性を保つことが可能になる。
役割と機能
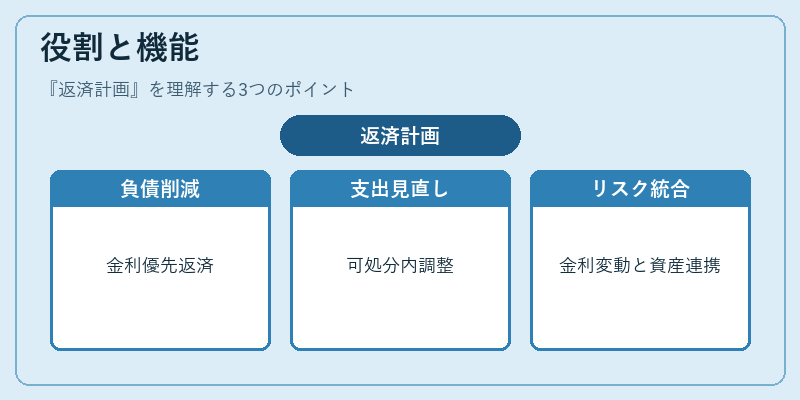
- 負債削減戦略:高金利借入から優先的に返済することで総支払額を抑える。
- キャッシュフロー最適化:毎月の支出構造を見直し、可処分所得内で無理なく返済できるよう調整。
- リスク管理:金利変動や経済環境に応じて返済額を再設定することで、デフォルトリスクを低減。
- ライフプラン統合:住宅購入、結婚、子育てなどの大きな支出と連携し、長期的な資産形成計画へ組み込む。
実務上は家計簿アプリや自動積立サービスを活用して、返済額を定期的に振り替えたり、繰上げ返済のタイミングを最適化したりするケースが増えている。また、リボ払い等の高金利商品は返済計画から除外し、早期完済を推奨する傾向が強まっている。
特徴
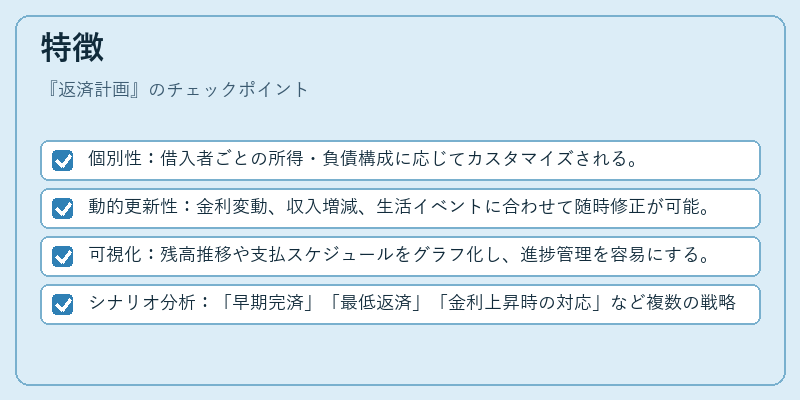
- 個別性:借入者ごとの所得・負債構成に応じてカスタマイズされる。
- 動的更新性:金利変動、収入増減、生活イベントに合わせて随時修正が可能。
- 可視化:残高推移や支払スケジュールをグラフ化し、進捗管理を容易にする。
- シナリオ分析:「早期完済」「最低返済」「金利上昇時の対応」など複数の戦略を比較検討できる。
これらの特徴は、単なる「支払日表」ではなく、金融市場や個人生活に即した総合的なマネジメントツールとして機能する点で重要である。
現在の位置づけ
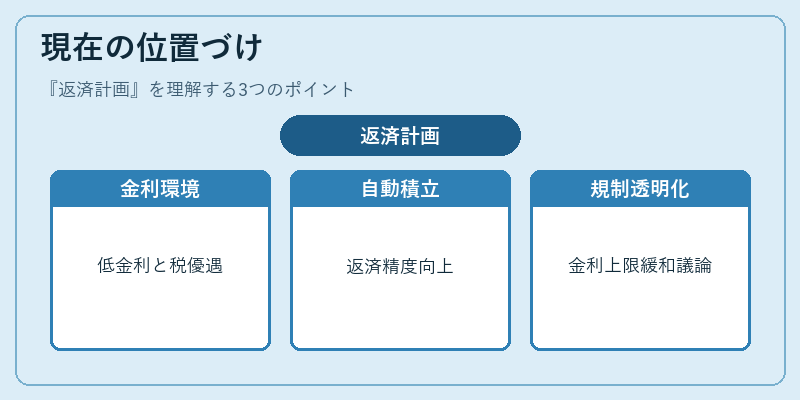
近年、低金利環境が続く中でも住宅ローン控除や税制優遇措置の変動が返済計画に影響を与えている。特にFIRE(Financial Independence, Retire Early)志向者は、早期退職を目指すために負債最適化を重視し、リボ払いから固定金利ローンへ切り替えるケースが増加している。また、FinTech企業の提供する自動積立・返済支援サービスは、個人の金融リテラシー向上と同時に返済計画の精度を高めている。規制面では、消費者保護法や金融庁の指針が借入条件の透明化を求める一方で、金利上限規制の緩和が議論されており、返済計画策定時に考慮すべき要素となっている。総じて、返済計画は個人資産管理の基盤として不可欠な役割を果たしつつ、デジタル化と政策動向によってその形態が進化している。
続きを読むには確認が必要です