債券流動性プレミアムのコンベクシティとは、流動性不足に起因する利回り変化に対して債券価格が非線形に反応する度合いを示す指標である。
目次
概要
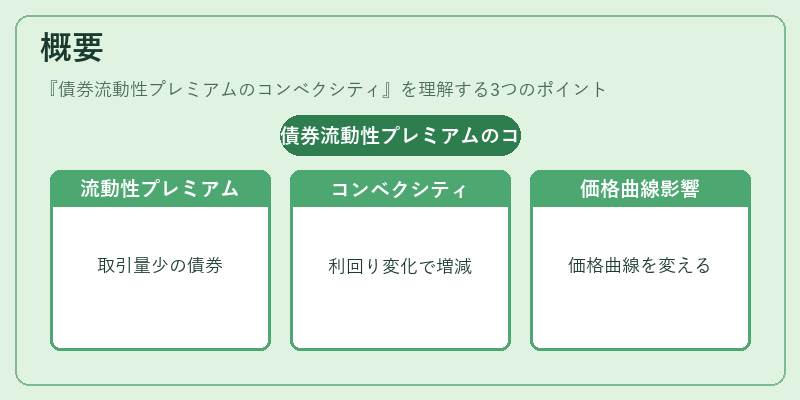
市場では、取引量が少ない債券は売買時に追加のプレミアム(流動性プレミアム)が必要とされる。コンベクシティは、このプレミアムが利回り変化に伴ってどれだけ増減するかを定量化し、価格・利回り曲線の形状に影響を与える概念である。
役割と機能
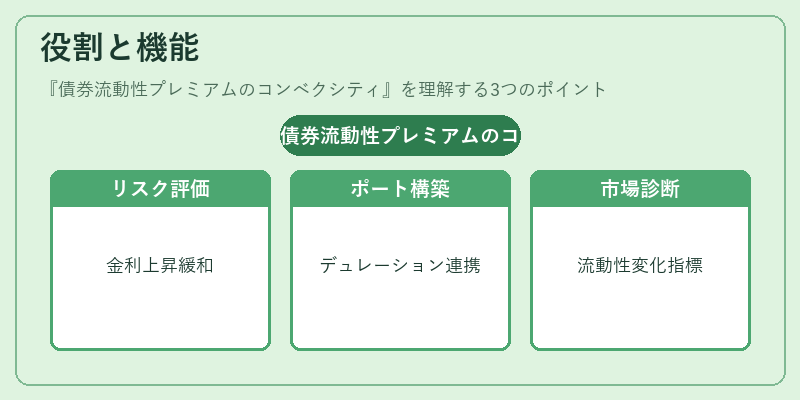
- リスク評価:流動性プレミアムのコンベクシティが高い債券は、金利上昇時に価格下落が緩やかになるため、ヘッジ戦略に利用される。
- ポートフォリオ構築:デュレーションと合わせて考慮することで、金利変動リスクをより精緻に管理できる。
- 市場診断:コンベクシティの変化は、市場参加者の流動性期待や取引コストの変動を示す指標となり得る。
特徴
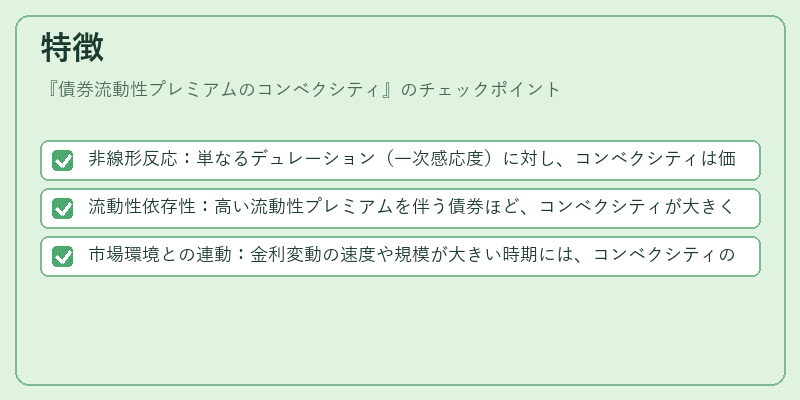
- 非線形反応:単なるデュレーション(一次感応度)に対し、コンベクシティは価格と利回りの二次関係を捉える。
- 流動性依存性:高い流動性プレミアムを伴う債券ほど、コンベクシティが大きくなる傾向にある。
- 市場環境との連動:金利変動の速度や規模が大きい時期には、コンベクシティの影響が顕著になる。
現在の位置づけ
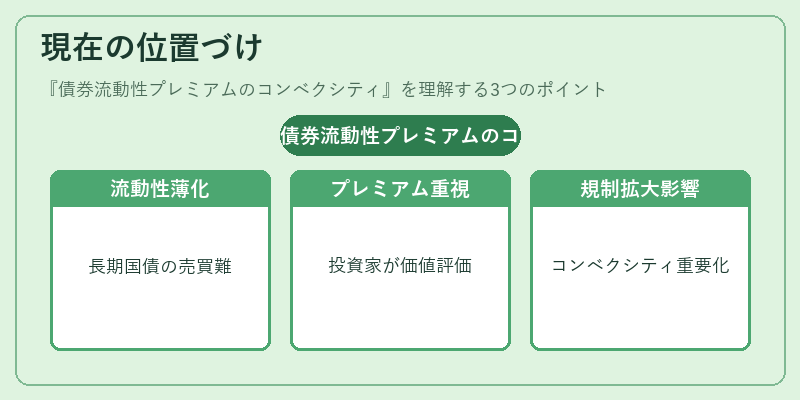
近年、低金利・量的緩和政策下で長期国債の流動性が薄くなる局面を背景に、投資家は流動性プレミアムとそのコンベクシティを重視するようになった。金融規制やデリバティブ取引の拡大も、コンベクシティ評価の重要性を高めている。債券市場全体での価格発見プロセスにおいて、流動性プレミアムのコンベクシティは不可欠な指標となっている。
×
続きを読むには確認が必要です