住民税所得控除とは、居住する地方自治体が課す住民税の計算において、課税対象となる所得額から差し引くことができる各種控除を指す。これらは国税(所得税)で認められる所得控除と重複・連動する部分もあるが、地方自治体独自の規定や算出基準により、住民税計算上で別途設定されている。
概要
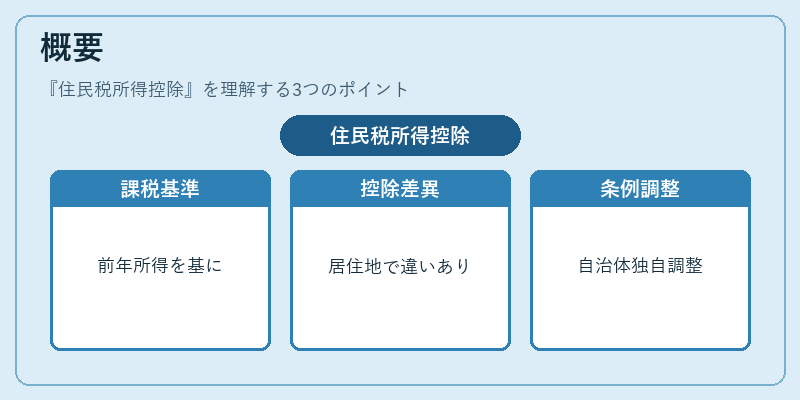
住民税は、個人の前年の所得をもとに各都道府県市区町村が課税する地方税である。所得控除は、この課税所得額を減らすことで実際に納付すべき税金を軽減する仕組みである。住民税所得控除は、国税法の規定と連動しつつも、自治体ごとの条例や実務上の調整によって構成されるため、同一の所得でも居住地により控除額が異なる場合がある。こうした背景から、住民税は「個人の地域性」に応じた税負担を実現する手段として位置づけられている。
役割と機能
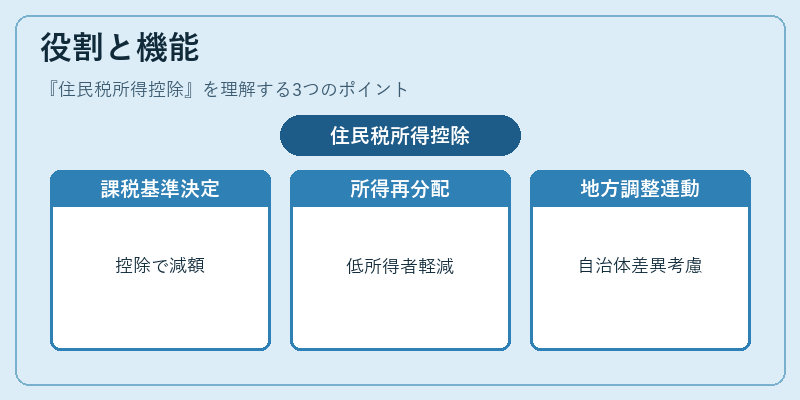
住民税所得控除は、主に以下のような場面で機能する。
1. 課税基準額の決定:所得金額から各種控除を差し引いた後の残りが「課税標準」となる。これに対して住民税率(均等割と所得割)が適用されるため、控除は直接的に納税額を減少させる。
2. 所得再分配:低所得者や高齢者など特定の層に対し、基本控除・扶養控除などで税負担を軽減することで、社会保障との連携を図る。
3. 地方自治体間の調整機能:同一所得でも自治体ごとに追加控除(例:住宅取得支援控除)が設定されることがあるため、地域経済や住民サービスへの影響を考慮した税制設計が可能になる。
4. 確定申告との連動:国税の確定申告で計算された所得金額と控除は、住民税計算時に引き継がれるため、一貫性のある課税基準を保つ。
特徴
-
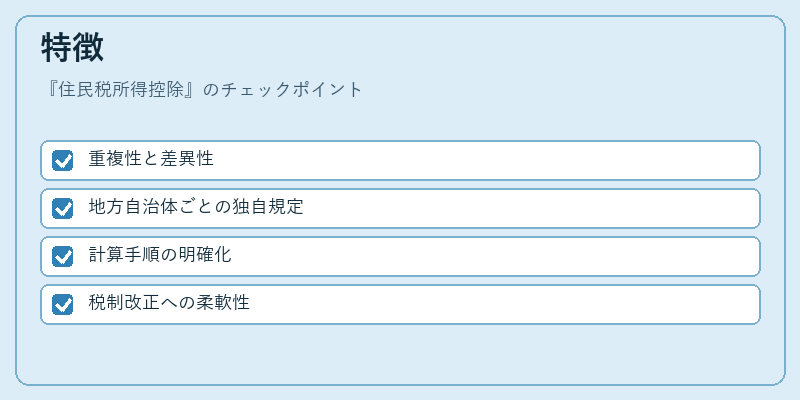
重複性と差異性
国税の所得控除(給与所得控除・基礎控除など)と同一項目が存在する場合、住民税ではそれらをそのまま引き継ぐか、あるいは別途調整して適用される。例えば「社会保険料控除」は国税と住民税で同じ金額を差し引くことが多いが、一部自治体では上限額の設定や追加控除を行うケースもある。 -
地方自治体ごとの独自規定
基本的には全国共通の項目が中心だが、地域特性に応じた「住宅取得支援控除」や「高齢者医療費控除」など、自治体独自の追加控除が設けられることがある。これにより、地方財政と住民負担のバランスを調整する役割も果たす。 -
計算手順の明確化
課税所得額 = 総所得金額 – 所得控除(国税・住民税共通)
住民税課税標準 = 課税所得額 × 1.0(※均等割は別途算出)
このように、計算過程が明確であるため、納税者や税務署の業務負担を軽減する。 -
税制改正への柔軟性
国税と連動しているため、所得税法改正時には住民税控除も同様に見直されることが多い。加えて、自治体は条例で追加変更を行う余地がある点が特徴。
現在の位置づけ
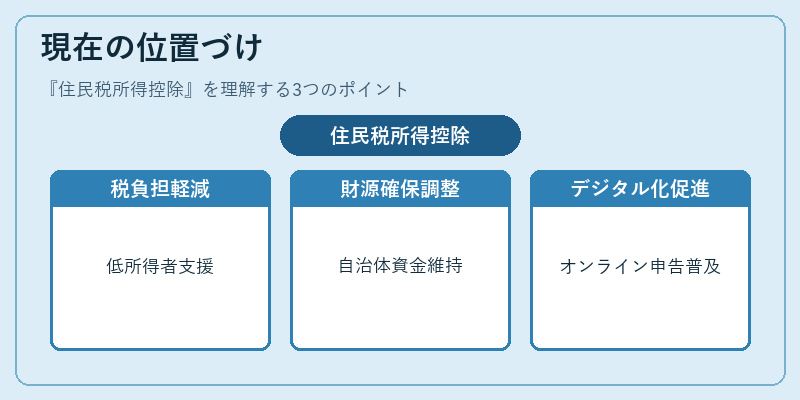
近年の税制改革では、所得格差是正や高齢化社会への対応として、住民税の基本控除額の引き上げや扶養控除の拡充が進められている。これにより、低所得者層の税負担軽減と地方自治体の財源確保とのバランスを図る動きが顕著である。また、デジタル化の進展に伴い、住民税計算ソフトやオンライン申告システムの普及が進み、控除項目の入力・確認作業が効率化されている。さらに、新型コロナウイルス感染拡大による経済的影響を受けて、一時的な所得減少に対する特例控除や税額軽減措置が導入されたケースも報告されており、住民税所得控除は社会情勢の変化に応じた柔軟な対応策として重要性を増している。
続きを読むには確認が必要です