住民税特別徴収とは、給与所得者や報酬を受け取る個人が、源泉徴収された所得税と同様に、雇用主等から直接差し引かれた金額で地方自治体へ納付する仕組みである。
概要
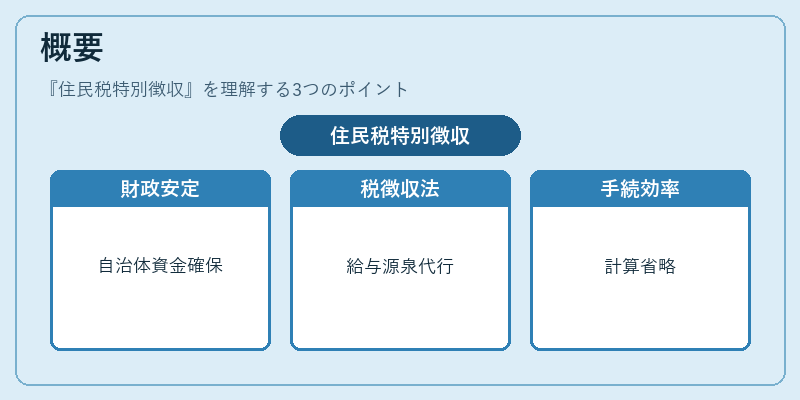
住民税特別徴収は、地方自治体の財政安定を図るために導入された制度である。従来、個人が自ら住民税を計算し、市町村に納付していた普通徴収に比べて、給与支払者が代理として源泉徴収を行うことで、納税義務の履行漏れや遅延を防止することを目的とした。制度は、所得税の源泉徴収制度と連動し、前年の所得金額に基づく課税標準を用いて計算されるため、個人が自ら計算する手間を省き、行政手続きの効率化につながっている。住民税は都道府県民税と市町村民税から構成されるが、特別徴収では両者の合算額を一括して差し引く形で処理される。
役割と機能
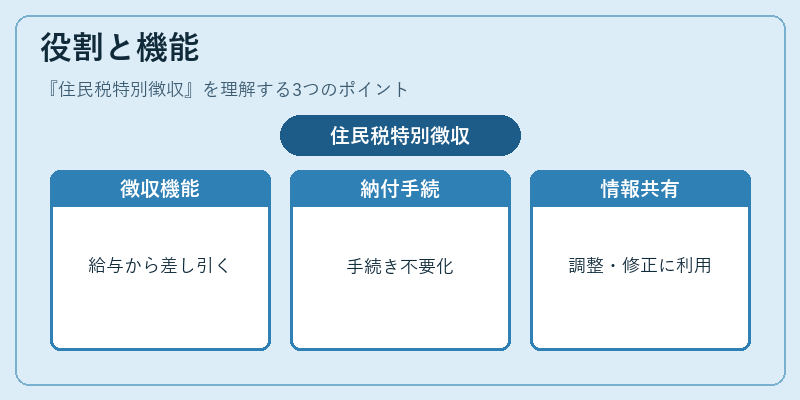
給与所得者に対する住民税特別徴収は、以下のような機能を果たす。まず、雇用主が源泉徴収票を作成すると同時に、前年の課税標準に基づく住民税額を計算し、給与から差し引く。次に、その差し引かれた金額を毎月または四半期ごとに地方自治体へ送付することで、本人が直接納付手続きを行う必要を排除する。さらに、特別徴収のデータは税務署・自治体間で共有され、所得税確定申告時の住民税調整額の確認や修正に利用される。また、給与以外の報酬(賞与等)についても同様の手続きが適用されるため、雇用形態を問わず一貫した課税管理が可能となっている。
特徴
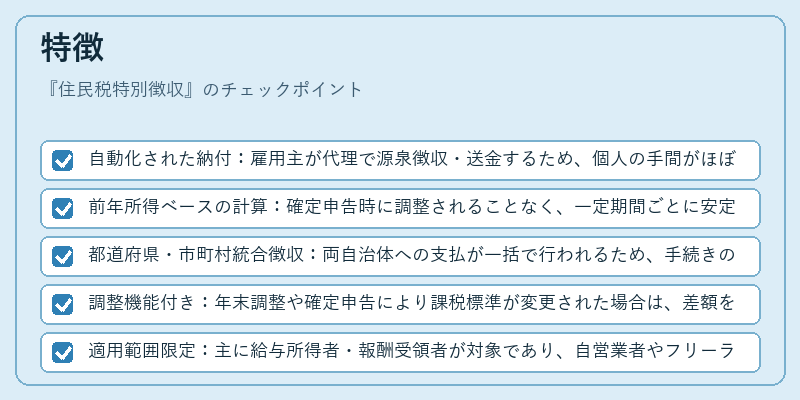
- 自動化された納付:雇用主が代理で源泉徴収・送金するため、個人の手間がほぼゼロ。
- 前年所得ベースの計算:確定申告時に調整されることなく、一定期間ごとに安定した税額を納付できる。
- 都道府県・市町村統合徴収:両自治体への支払が一括で行われるため、手続きの簡素化が図られる。
- 調整機能付き:年末調整や確定申告により課税標準が変更された場合は、差額を翌年度の特別徴収から差し引く形で調整される。
- 適用範囲限定:主に給与所得者・報酬受領者が対象であり、自営業者やフリーランスは普通徴収を選択することが多い。
現在の位置づけ
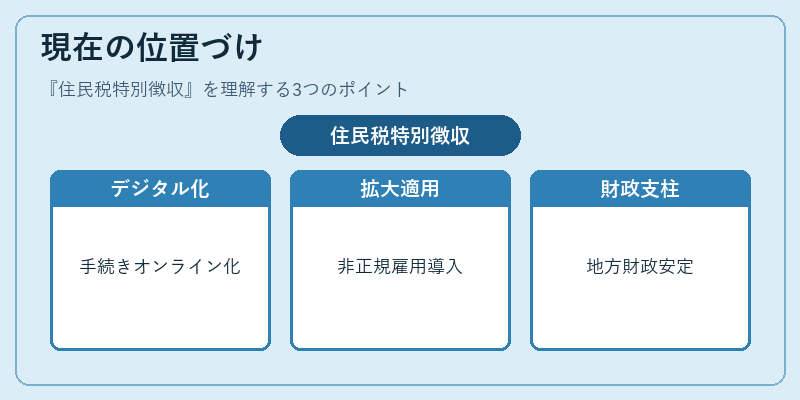
近年、デジタル化推進によって特別徴収の手続きもオンライン化が進んでいる。給与計算ソフトウェアと自治体税務システムとの連携により、差し引き額や送付先情報の入力ミスが減少し、納税者保護の観点から評価されている。また、地方財政の健全化を図るため、多くの自治体が特別徴収の適用範囲拡大を検討しており、フリーランスやアルバイト等の非正規雇用者への導入も進められている。さらに、新型コロナウイルス感染症対策として、一時的に住民税の減免措置が取られた際には、特別徴収を通じて迅速な還付や減額処理が行われたケースもある。総じて、住民税特別徴収は地方自治体の財政基盤を支える重要な仕組みとして、今後もデジタル化と制度拡充によりその機能強化が期待される。
続きを読むには確認が必要です
関連記事