退職所得控除適用除外対象職種とは、退職所得に対して通常認められる退職所得控除の適用を受けることができない特定の職業に従事していた者を指す概念である。
概要
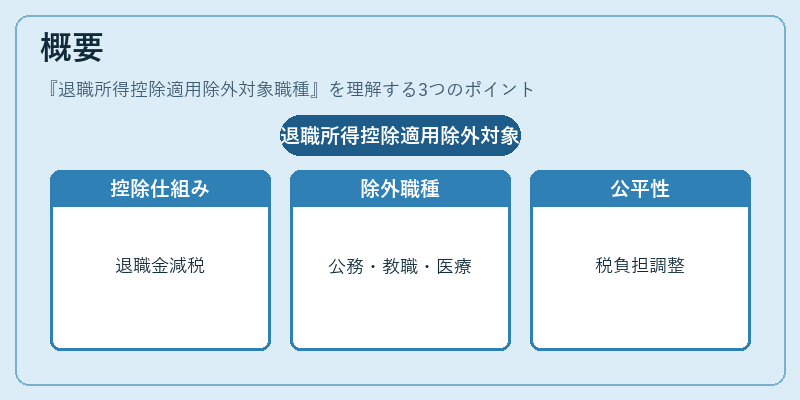
退職所得控除は、個人が退職時に得た退職金や年金等から一定額を控除し、課税対象所得を減らす制度である。日本の税法では、この控除の適用範囲を定める際に、特定の公務員・教職員・医療従事者などが除外されると規定している。これらの職種は、退職金や年金の受給形態や税制上の扱いが一般的な給与所得とは異なるため、控除適用を限定することで税負担の公平性を確保しようという背景がある。
役割と機能
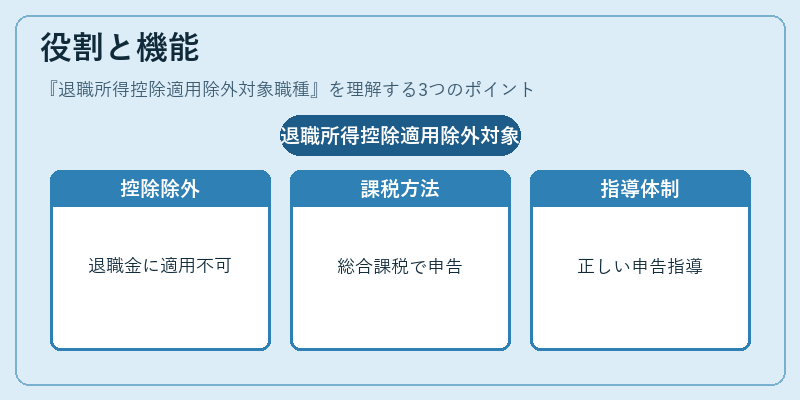
退職所得控除適用除外対象職種に該当する者は、退職金や年金を受け取る際に退職所得として計算されるものの、退職所得控除は認められない。代わりに、通常の給与所得と同様に総合課税または分離課税で申告し、所得税・住民税が課せられる。したがって、これらの職種では退職金の税負担が重くなる一方で、社会保険料控除や基礎控除など他の控除を活用することで相殺されるケースもある。税務署は、確定申告時に「退職所得控除適用除外対象職種」である旨を明示し、該当者が正しい課税方法で申告できるよう指導している。
特徴
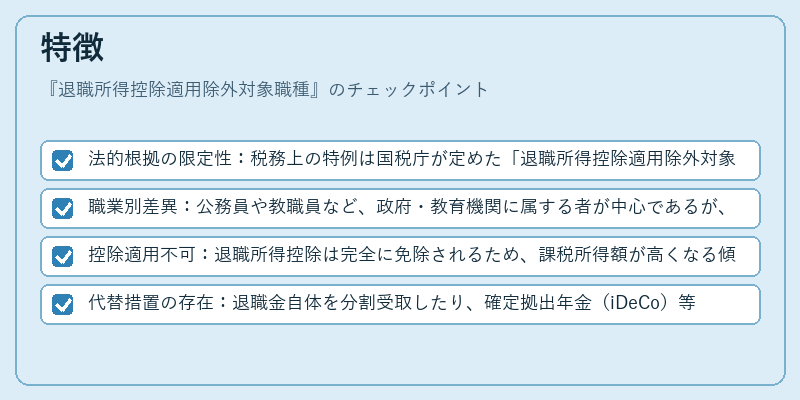
- 法的根拠の限定性:税務上の特例は国税庁が定めた「退職所得控除適用除外対象職種」に明示されており、変更は法律改正によってのみ行われる。
- 職業別差異:公務員や教職員など、政府・教育機関に属する者が中心であるが、医療従事者や特定の専門職も含まれる場合がある。
- 控除適用不可:退職所得控除は完全に免除されるため、課税所得額が高くなる傾向がある。
- 代替措置の存在:退職金自体を分割受取したり、確定拠出年金(iDeCo)等で別途積み立てることで税負担を緩和できるケースもある。
現在の位置づけ
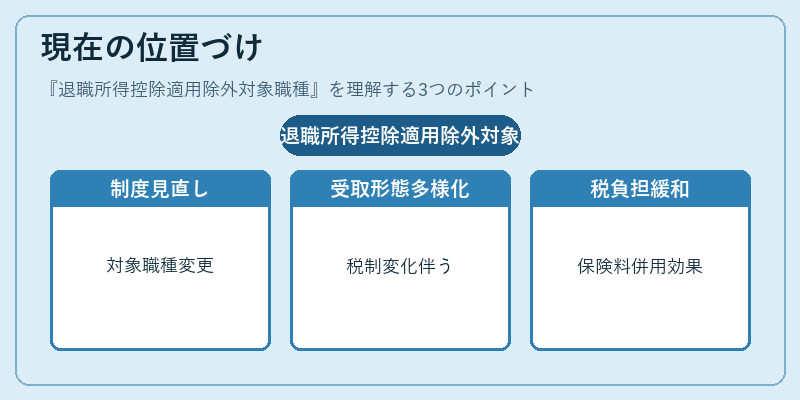
近年は退職所得控除制度全体の見直しが進められ、対象職種のリストに変更が加えられる動きがある。例えば、地方自治体や教育機関で働く従業員を含む範囲が拡大・縮小されるケースが報告されている。また、退職金受取形態の多様化(分割払いや年金型)に伴い、税制上の扱いも変化しており、対象外とされた職種でも一定条件下で控除適用を認める例が出てきている。さらに、社会保険料控除や住民税の軽減措置との併用により、実質的な税負担は緩和されつつある。今後も退職所得控除適用除外対象職種の定義は、税制改革や労働市場の変化とともに調整が続く見込みである。
続きを読むには確認が必要です