退職所得控除の退職金退職所得金額上限額除外条件とは、退職所得から計算される控除対象となる退職金のうち、一定額を超える部分については別途扱いになる特定の基準や要件である。
目次
概要
退職所得控除は、退職時に受け取った退職金・年金等から課税対象額を減算する制度である。上限額除外条件は、この控除計算において「退職金のうち一定額までが全額除外される」という枠組みを定め、超過分については別途所得として扱うことで税負担の平準化を図る。制度設計上、退職所得の性質(長期的な労働報酬)と一般所得との課税差異を調整する目的がある。
役割と機能
- 課税基礎の調整:退職金全額を控除対象にすると、退職者の所得再分配が過度に軽減される恐れがあるため、上限額を設けて公平性を保つ。
- 税収確保:超過部分を課税所得として扱うことで、国や地方自治体の歳入を安定させる役割を担う。
- 退職金受取時期との連動:退職金が一括で支払われた場合にのみ適用され、分割受給では除外条件は別途設定される。
特徴
- 上限額の固定性:上限額は年々見直しが行われるものの、一定期間ごとに改定されるため予測可能である。
- 対象範囲の限定:退職金のみならず、退職時に受け取る年金等も含まれるが、企業型確定拠出年金(iDeCo)からの分配は別枠扱いとなる場合がある。
- 除外条件の明文化:上限額を超える部分については「退職所得」として課税されるため、控除対象とするかどうかが一目で判別できる。
現在の位置づけ
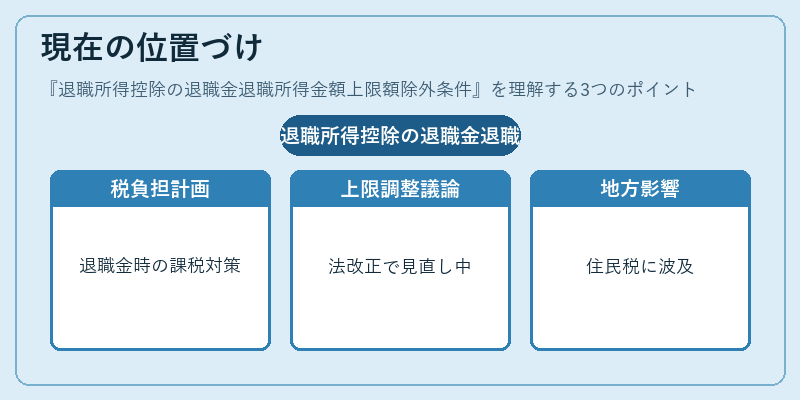
近年の高齢化社会に伴い退職金支給規模が拡大している中、上限額除外条件は所得再分配政策として重要性を増している。税制改正では、上限額の調整や適用範囲の見直しが議論されており、個人投資家にとっては退職金受取時の税負担計画に不可欠な要素となっている。また、地方自治体の住民税課税にも影響を与えるため、地域経済への波及効果も注目されている。
×
続きを読むには確認が必要です