退職所得控除の退職金公務員除外とは、国や地方公共団体に勤務する公務員が受け取る退職金について、退職所得控除の対象から除外される制度である。
目次
概要
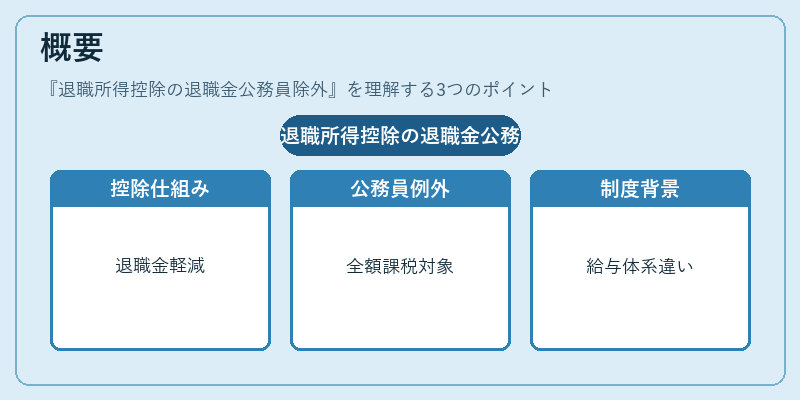
退職所得控除は一般従業員の退職金を課税対象から一定額まで軽減する仕組みだ。公務員に対しては、公共サービスへの貢献度や給与体系が異なる点を踏まえ、同一規定を適用しないよう設けられた。これにより、公務員の退職金は全額課税対象となる。
役割と機能
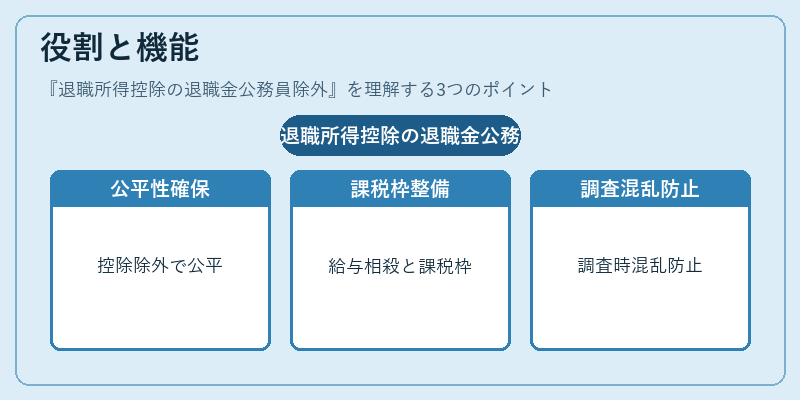
公務員退職金に対して控除を認めないことで、税負担の公平性を確保する役割がある。また、給与所得との相殺や分離課税の枠組み内での扱いを明確化し、税務調査時の混乱を防止する機能も果たす。具体的には、退職金を「退職所得」として計算せず、単に給与所得として課税される。
特徴
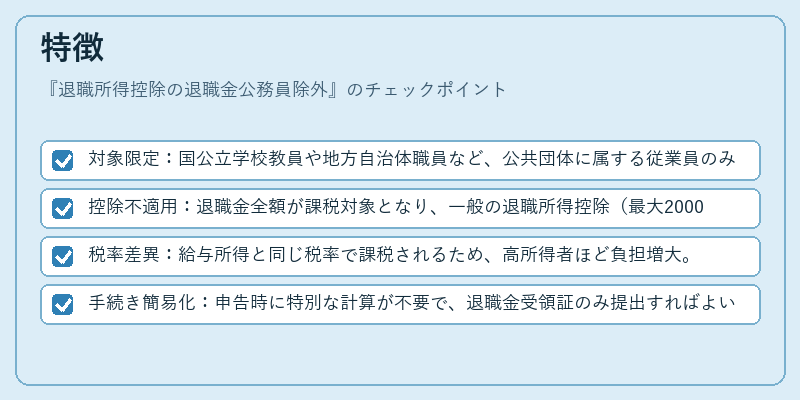
- 対象限定:国公立学校教員や地方自治体職員など、公共団体に属する従業員のみ。
- 控除不適用:退職金全額が課税対象となり、一般の退職所得控除(最大2000万円等)は認められない。
- 税率差異:給与所得と同じ税率で課税されるため、高所得者ほど負担増大。
- 手続き簡易化:申告時に特別な計算が不要で、退職金受領証のみ提出すればよい。
現在の位置づけ
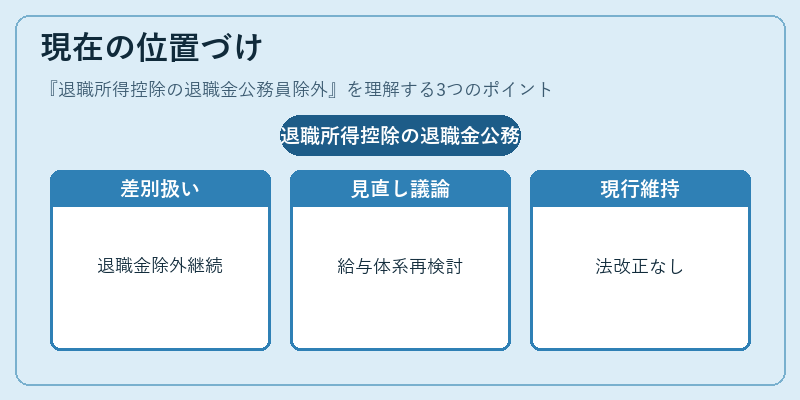
公務員退職金は依然として「退職所得控除の退職金公務員除外」対象となり、税制上の差別的扱いが続いている。近年、公共サービスの質向上や財政健全化を背景に、公務員給与体系自体の見直し議論が進む中で、退職金控除の再検討も浮上している。しかし現行法では変更はなく、税務署等でも一貫した運用が続いている。
×
続きを読むには確認が必要です