退職所得控除の退職金受取額に対する住民税計算とは、退職所得控除を適用した後の課税対象となる退職金金額から、地方自治体が定める基礎控除や配偶者控除等を差し引き、標準税率・均等割を掛けて算出される税額である。
目次
概要
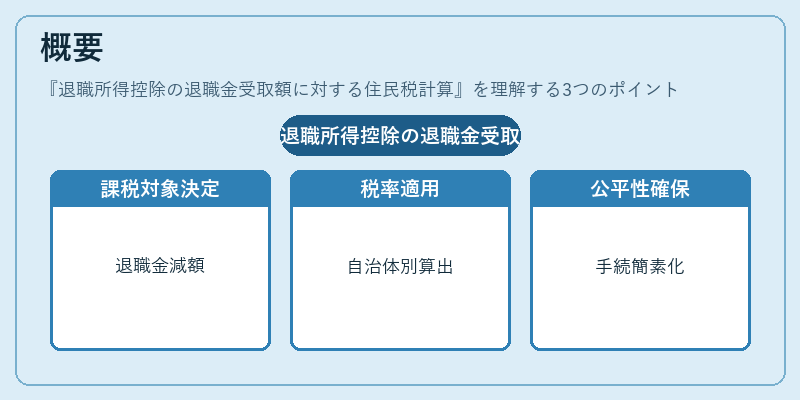
退職所得は「分離課税」の対象となり、退職所得控除により課税所得が減少する。住民税計算では、国の所得税と同様に課税対象金額を決定した後、地方自治体ごとの税率を適用して税額を算出する。この仕組みは、退職者に対する税負担の公平性と行政手続きの簡素化を目的としている。
役割と機能
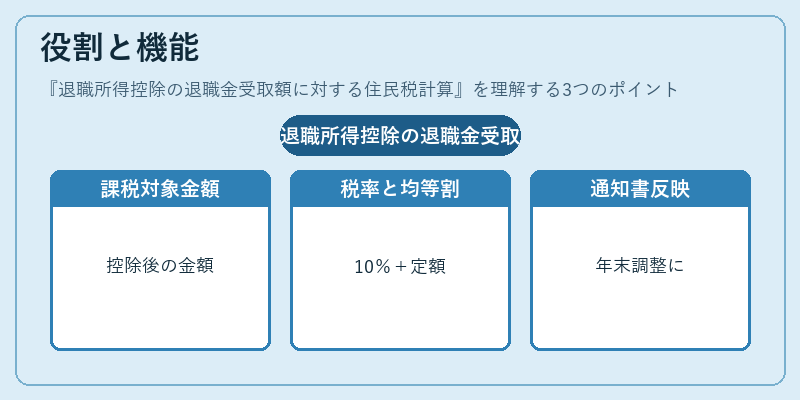
住民税計算は、退職金受取人が地方自治体へ納付すべき税額を決定する。具体的には、退職所得控除後の課税対象金額に対し、標準税率(約10%)と均等割(一定額)を掛け合わせる。これにより、退職者は所得税とは別に住民税を支払う義務が生じる。また、計算結果は年末調整や確定申告時の住民税通知書に反映される。
特徴
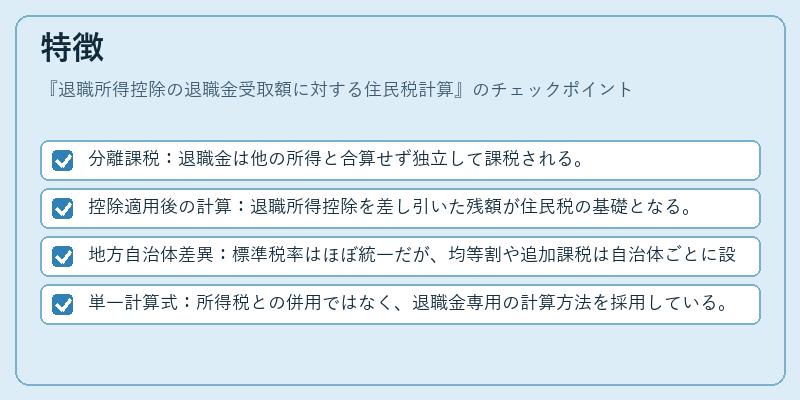
- 分離課税:退職金は他の所得と合算せず独立して課税される。
- 控除適用後の計算:退職所得控除を差し引いた残額が住民税の基礎となる。
- 地方自治体差異:標準税率はほぼ統一だが、均等割や追加課税は自治体ごとに設定されることがある。
- 単一計算式:所得税との併用ではなく、退職金専用の計算方法を採用している。
現在の位置づけ
近年、退職金受取額の増加や高齢化社会に伴い、住民税の負担感が注目されている。地方自治体は、住民税率の見直しや納付方法の簡素化を検討しており、一部では分割納付制度の拡充も行われている。また、iDeCoやNISA等の個人型確定拠出年金との併用により、退職所得控除後の住民税計算が実質的に減額されるケースが増えている。これらの動向は、退職者の生活設計に直接影響を与える重要な要素となっている。
×
続きを読むには確認が必要です