住宅取得資金贈与の贈与税申告書類提出手順とは、住宅購入資金を受贈者に贈与した際に、贈与税法上の義務を履行するために必要な書類を作成・提出する一連のプロセスである。
概要
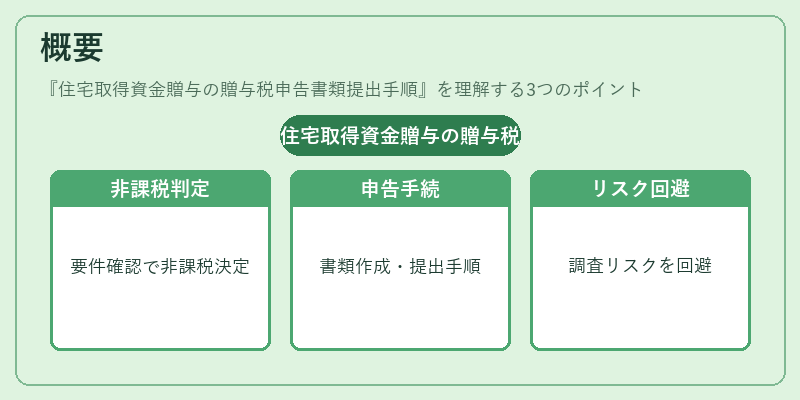
住宅取得資金贈与は、親族間で住宅購入資金を渡す際に適用される特別制度である。一般的な現金贈与と同様に、贈与税が課税対象となるが、住宅の取得・改修等に充てる場合には一定額まで非課税となる「住宅取得資金贈与の非課税枠」が設けられている。
この制度は、世代間での財産移転を円滑にしつつ、相続税と重複して高い税負担が生じないよう調整するために導入された。贈与税申告書類提出手順は、非課税枠の適用要件を満たすかどうかを正確に判断し、税務署への届出義務を果たすことで、後の税務調査リスクを回避する役割も担う。
役割と機能
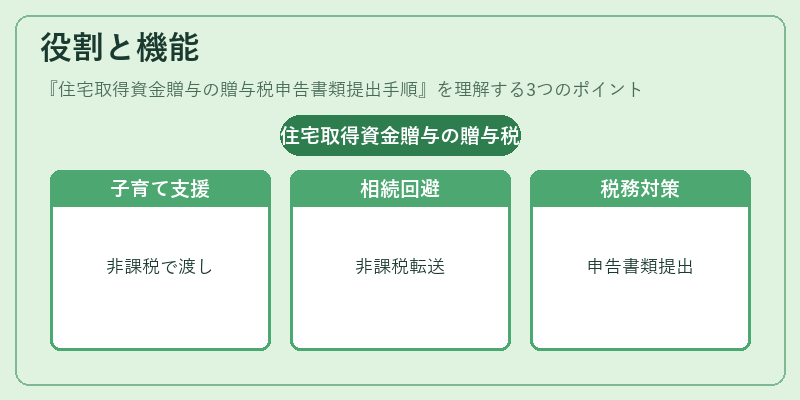
住宅取得資金贈与の手続きは、主に以下の場面で利用される。
1. 子どもの住宅購入支援 – 親から子へ一定額まで非課税で資金を渡し、住宅ローン負担を軽減する。
2. 相続前の財産移転 – 相続時に発生する贈与税と相続税の重複課税を回避するため、事前に住宅取得資金として贈与し、非課税枠内で処理する。
3. 税務調査対策 – 正確な申告書類提出により、税務署からの疑義照会や追加課税を防止する。
具体的には、贈与日、金額、受贈者情報、住宅購入予定物件の詳細を記載した「贈与税申告書」を作成し、資産評価表・贈与証明書・銀行取引明細・住宅購入契約書等の添付資料とともに提出する。提出期限は贈与日から2か月以内である。
特徴
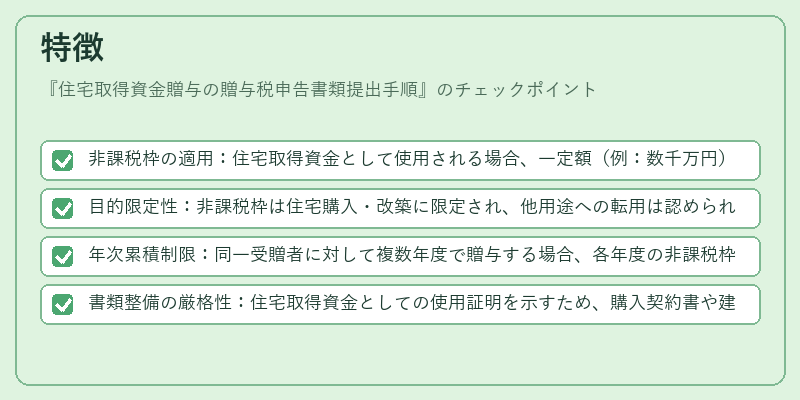
- 非課税枠の適用:住宅取得資金として使用される場合、一定額(例:数千万円)まで贈与税が免除される。ただし、その金額を超える部分は通常の贈与税率で課税される。
- 目的限定性:非課税枠は住宅購入・改築に限定され、他用途への転用は認められない。
- 年次累積制限:同一受贈者に対して複数年度で贈与する場合、各年度の非課税枠が個別に適用される。
- 書類整備の厳格性:住宅取得資金としての使用証明を示すため、購入契約書や建築確認済証などの公的文書が必須となる。
現在の位置づけ
近年の税制改正により、住宅取得資金贈与の非課税枠は見直されることがある。たとえば、住宅ローン控除や所得税の減免制度との併用が可能なケースも増えている。
また、若年層の住宅購入支援策として地方自治体が補助金と組み合わせて非課税枠を活用する事例も報告されるなど、政策的に重要性が高まっている。
金融機関や税理士は、贈与税申告書類提出手順の正確な実施を顧客サービスとして提供し、非課税枠の最大活用と税務リスク管理を両立させている。
続きを読むには確認が必要です
関連記事