分離課税の税務調査対象とは、所得税・住民税等において、源泉徴収済みの分離課税所得(株式配当、不動産所得、NISA口座内取引利益など)が確定申告や税務調査の際に別途検証されるものを指す。
概要
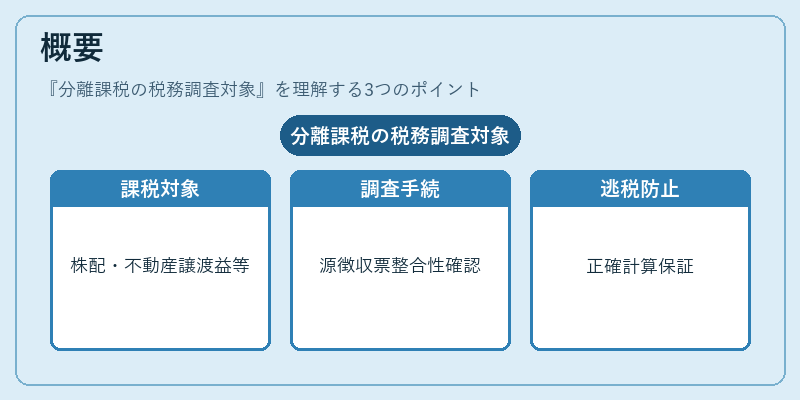
分離課税制度は、特定の所得を通常の総合課税から切り離し、一定税率で課税する仕組みである。株式配当や不動産譲渡益、NISA口座内取引利益などが対象となる。このような分離課税所得は、源泉徴収により確定申告前に税金が徴収されるため、通常の総合課税所得と同様に税務調査の対象になることは少ない。しかし、税法上「分離課税」として明示的に区別された項目については、税務署が確定申告書内での記載や源泉徴収票との整合性を確認するために、独自の調査手続きを行う。これらの調査は、分離課税対象所得の正確な把握と税額計算の妥当性を保証し、脱税・逃税防止機能を担う。
役割と機能
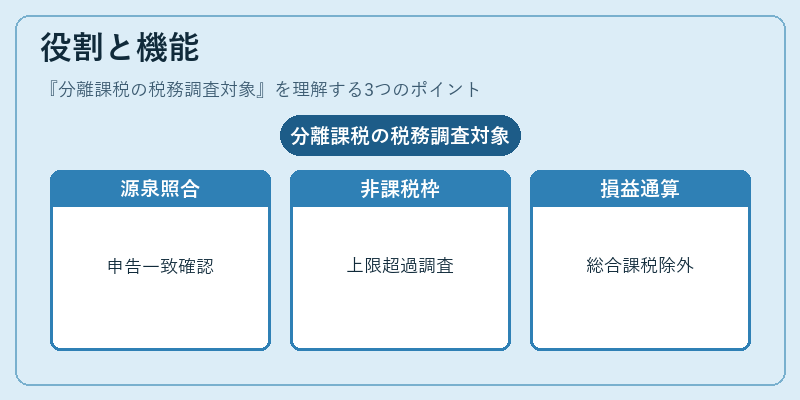
分離課税の税務調査対象は、以下のような場面で重要な役割を果たす。
- 源泉徴収票との照合 – 株式配当や不動産所得に関する源泉徴収票(支払報告書)と申告内容が一致しているか確認し、未申告・過少申告の有無を検証。
- NISA・iDeCo等の非課税枠超過 – NISA口座やiDeCoで取得した投資利益は非課税となるが、年間上限額を超える取引や不正な運用方法に対し、調査対象となり得る。
- 退職所得控除との整合性 – 退職金等の分離課税所得と退職所得控除の適用範囲が重複していないかを確認。
- 損益通算の制限 – 分離課税所得は総合課税所得との損益通算対象外であるため、税務調査ではその境界線と計算方法を検証。
このように、分離課税の税務調査対象は、源泉徴収済みの所得が正しく申告・納税されているかを精査し、税制上の特例や非課税枠が適切に利用されているかを監視する役割を担う。
特徴
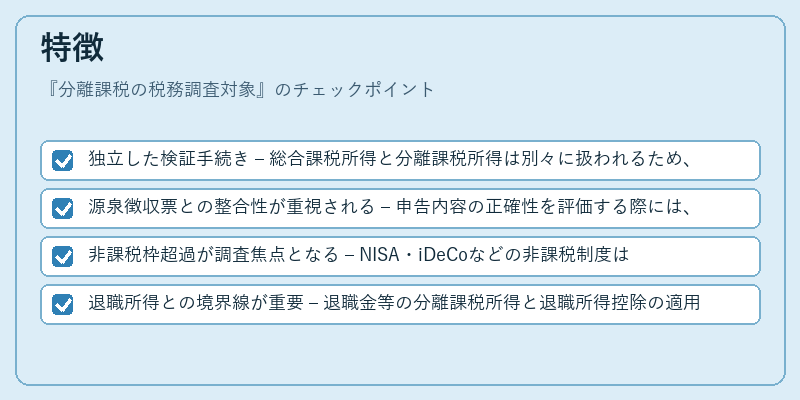
- 独立した検証手続き – 総合課税所得と分離課税所得は別々に扱われるため、調査対象も区分して行われる。
- 源泉徴収票との整合性が重視される – 申告内容の正確性を評価する際には、支払報告書や源泉徴収票と照合が不可欠である。
- 非課税枠超過が調査焦点となる – NISA・iDeCoなどの非課税制度は上限額設定が明確であり、その超過分については特に監視対象となる。
- 退職所得との境界線が重要 – 退職金等の分離課税所得と退職所得控除の適用範囲を誤解しないよう、調査では両者の区別点を明確に検証する。
これらの特徴は、分離課税制度が「源泉徴収済みであること」と「非課税枠・特例の適用範囲」が明示的に定められている点から生じる。
現在の位置づけ
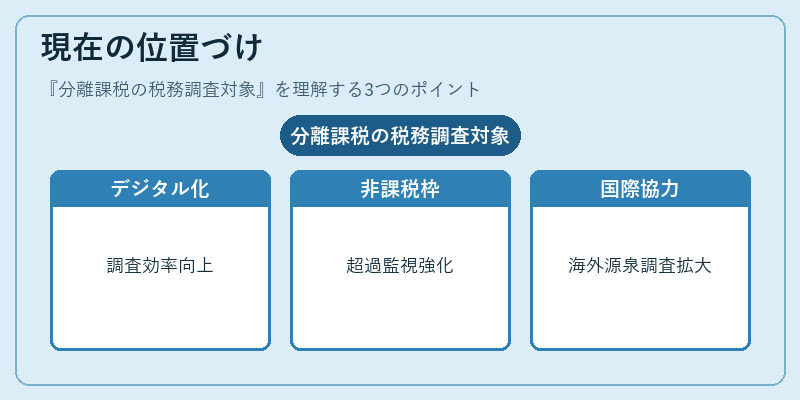
近年、株式投資や不動産取引が活発化し、分離課税所得の額が増大している。税務署は、源泉徴収票の電子化・マイナンバー連携を進めることで、調査対象となるデータ取得を効率化している。また、NISAやiDeCoの非課税枠上限が引き上げられたことにより、超過分の監視強化が図られている。さらに、国際的な税務協力(OECDのBEPS対策)を受けて、海外源泉所得に関する調査も拡大傾向にある。
一方で、分離課税対象の申告・納税は「自動化」されるケースが多く、税務調査の頻度は総合課税所得と比べて低めに抑えられることが一般的だ。とはいえ、適切な源泉徴収票の提出や非課税枠の正確な利用を確認するため、税務署は定期的にサンプル調査を実施している。
このように、分離課税の税務調査対象は、税制の透明性と公正性を保つうえで不可欠な位置づけにあり、今後もデジタル化や国際協力の進展に伴い、その重要性が高まる見込みである。
続きを読むには確認が必要です