更正処分とは、税務署等が納税者の提出した確定申告書や関連資料を審査し、誤りや漏れが認められた場合に課税額を訂正する行政手続きである。
目次
概要
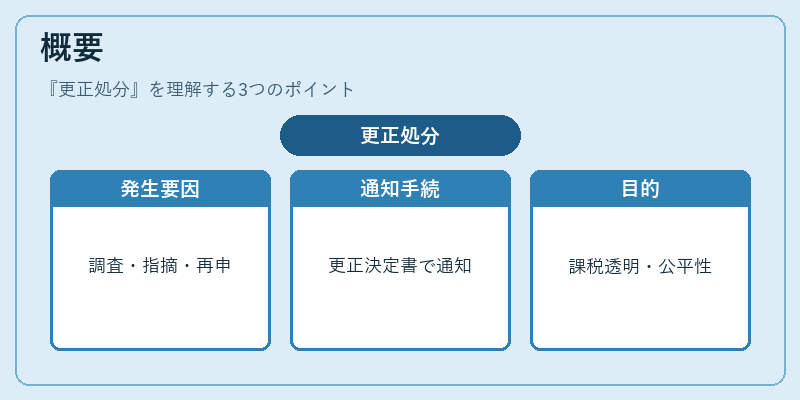
更正処分は、税務調査(自己申告の検証)や第三者からの指摘・納税者自身の再申告等によって発生し、所得税・住民税・法人税など各種課税対象に適用される。税法上では「更正処分決定書」により正式に通知され、訂正後の税額や還付金額が明示される。
更正処分は、税務行政の透明性と公平性を担保するために設けられた制度であり、納税者に対して確実な課税計算を行い、税負担の過不足を是正する役割を果たす。
役割と機能
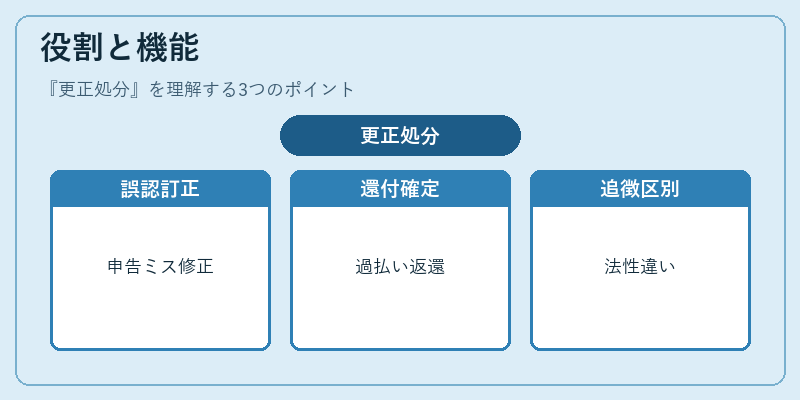
- 誤認・漏えいの訂正:申告時に記載ミスや計算誤差があった場合、正しい課税額へ調整する。
- 還付金の確定:過払い分がある場合には還付金額を算出し、納税者へ返還手続きを行う。
- 追徴課税との区別:更正処分は誤り訂正であり、故意・重大な違反に対する追加課税(追徴課税)とは法的性質が異なる。
- 税務調査の一環:税務署が実施する調査結果を基に行われるため、行政手続き上は「調査結果に基づく更正処分」として位置付けられる。
- 納税者保護:誤って過大な税金を支払った場合でも、適切に還付が受けられる仕組みとして機能する。
特徴
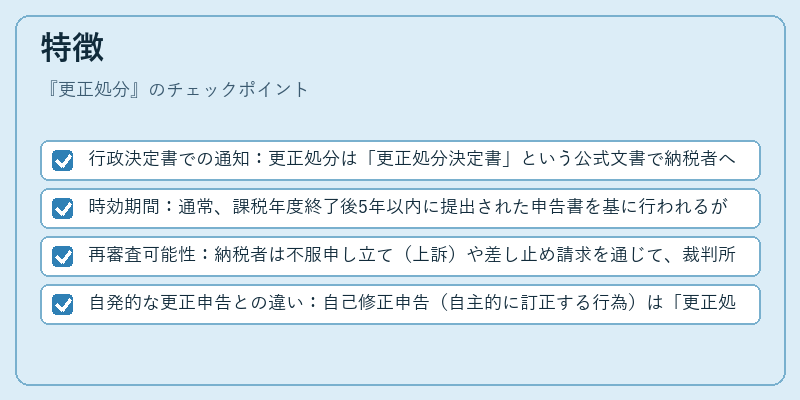
- 行政決定書での通知:更正処分は「更正処分決定書」という公式文書で納税者へ送付される点が特徴。
- 時効期間:通常、課税年度終了後5年以内に提出された申告書を基に行われるが、更正処分の決定自体は更生期限内に完了する必要がある。
- 再審査可能性:納税者は不服申し立て(上訴)や差し止め請求を通じて、裁判所での再審査を行える。
- 自発的な更正申告との違い:自己修正申告(自主的に訂正する行為)は「更正処分」ではなく「自己修正」と区別される。
現在の位置づけ
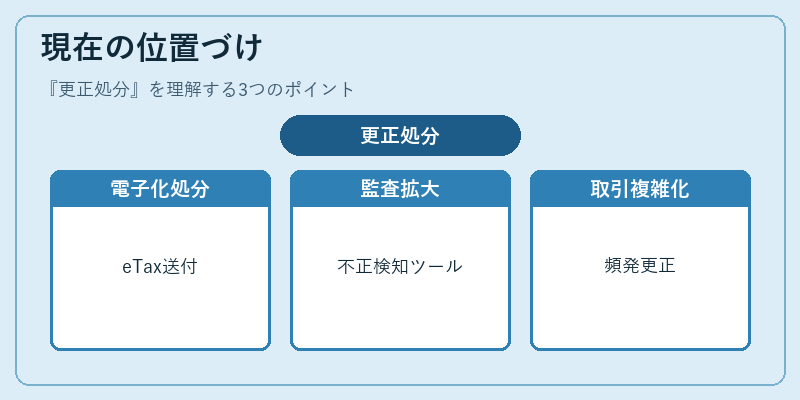
近年、税務行政は電子化・データ連携を進めており、更正処分もオンラインでの手続きが可能となっている。特に所得税の確定申告ではe-Taxシステム上で更正処分決定書が送付されるケースが増えている。
また、脱税防止策として税務調査の頻度や範囲が拡大しており、更正処分は過少申告・不正申告を検知する重要なツールとなっている。法人税に関しても、会計基準変更や国際課税ルール(BEPS等)の適用に伴い、複雑化した取引の更正が頻発している。
税務署は更正処分を通じて納税者との対話を促進し、公平な課税と税収確保の両立を図っている。
×
続きを読むには確認が必要です