取得費算入の特例適用取得費の計算方法とは、一定の条件下で取得費を課税対象となる利益計算へ組み込むための手続き上の指針である。
概要
日本の所得税法では、譲渡所得の計算において「取得費(購入価格)」と「譲渡費用」を差し引いた金額が課税対象となる。一般的には、取得費はそのまま取得時点で確定するものだが、特定の取引や資産形態では実際に発生した費用を正確に反映させる必要がある。そこで国税庁は「取得費算入の特例」を設け、譲渡所得計算時に追加的な費用(仲介手数料、登記費、測量費等)を取得費として算入できるよう定めている。この特例は、投資家が実際に負担した経済的コストを税務上も認識させることで、公平な課税基盤を確保する目的で生まれた。
役割と機能
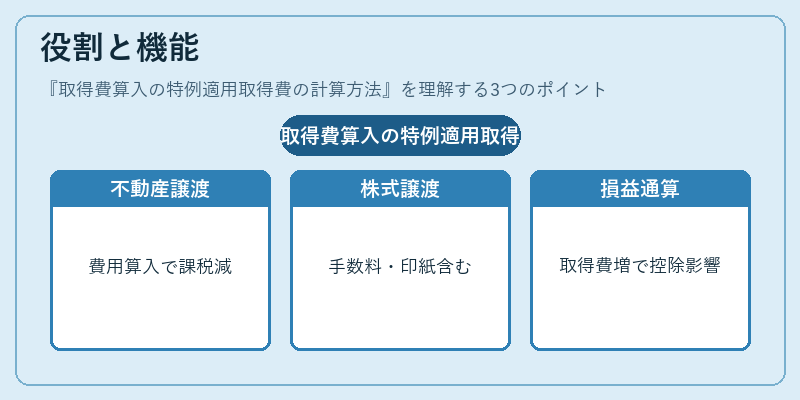
取得費算入の特例適用取得費は、主に次のような場面で利用される。
1. 不動産譲渡所得:売却時に発生した取引関連費用を取得費として計上し、課税所得を減額する。
2. 株式・投資信託の譲渡所得:購入時の手数料や売買時の税金(印紙税等)を取得費に含めることで、実質的な利益額を正確化する。
3. 長期保有による損益通算:取得費が増加すると、将来の譲渡で得られる課税所得が減少し、損益通算や繰越控除の計算に影響を与える。
この特例は、投資家が実際に負担した経済的コストを税務上も反映させることで、譲渡所得の過大課税を防ぎ、税制の公平性と透明性を高める役割を果たす。
特徴
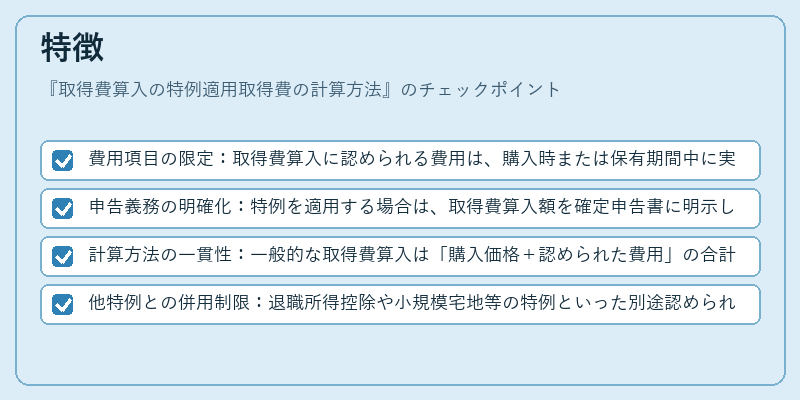
- 費用項目の限定:取得費算入に認められる費用は、購入時または保有期間中に実際に支払われたものに限られ、税務上の推定や仮想コストは含まない。
- 申告義務の明確化:特例を適用する場合は、取得費算入額を確定申告書に明示し、必要な証憑(領収書・契約書)を添付することが求められる。
- 計算方法の一貫性:一般的な取得費算入は「購入価格+認められた費用」の合計であり、譲渡時に差し引くことで課税所得を算出する。これにより、異なる資産や取引形態でも同一の計算枠組みが適用できる。
- 他特例との併用制限:退職所得控除や小規模宅地等の特例といった別途認められた税額控除は、取得費算入とは同時に適用できないケースがあるため、注意が必要である。
現在の位置づけ
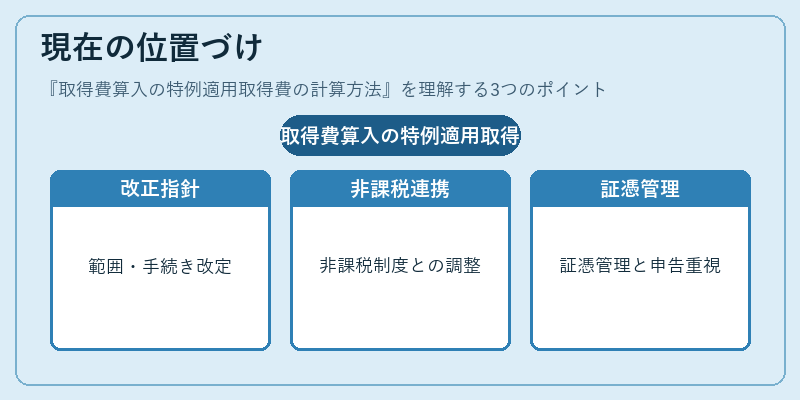
近年の税制改正では、投資家保護と税収確保のバランスを図るため、取得費算入特例の範囲や手続きが見直されている。国税庁は定期的に指針を更新し、証憑要件の緩和や計算方法の簡略化を検討している。また、NISA・iDeCoといった非課税投資制度との相互作用も注目されており、特例適用が非課税枠内でどのように扱われるかについては、今後の法改正によって変わる可能性がある。現在では、個人事業主や不動産投資家を中心に広く利用されており、税務調査時には適切な証憑管理と申告書作成が重要視されている。
続きを読むには確認が必要です
関連記事