所得税課税対象外とは、個人の総所得から差し引くことができるものではなく、所得税計算上で課税対象とならない収入や利益を指す概念である。
この用語は、課税所得の算定において「控除」や「免除」と対比される位置づけにあり、税務署が課税基準を設定する際に重要な役割を果たす。
概要
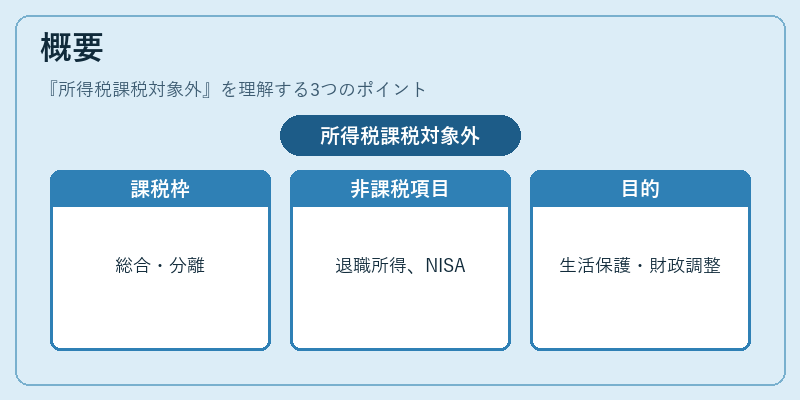
所得税法においては、総合課税と分離課税の二つの枠組みが存在し、その中で「課税対象外」とされる項目は、税法上明示的に非課税として指定されている。
この分類は、社会政策や経済刺激策を実現するために設けられたものであり、例えば退職所得控除の適用範囲やNISA(少額投資非課税制度)で得た利益などが挙げられる。
課税対象外の設定は、個人の生活水準を保護しつつ、国の財政運営における収入源を調整するという二重の目的を担っている。
役割と機能
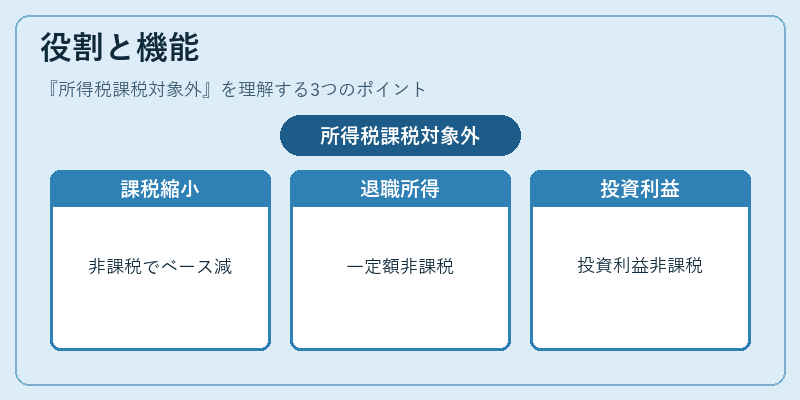
所得税計算では「総所得」から各種控除(社会保険料控除や基礎控除など)を差し引き、さらに課税対象外項目はその後に除外される。
したがって、課税対象外は実質的に「課税ベース」を縮小する機能を持つ。
具体的な使用場面としては、以下のようなケースがある。
- 退職所得:一定額まで非課税と定められ、退職金や年金受取時に課税対象外となる。
- NISA口座で得た売却益・配当:年間上限内であれば非課税扱いになり、個人投資家の負担軽減を図る。
- iDeCo掛金:掛金は所得控除対象となるが、受取時に一部が非課税とされるケースもある。
このように、課税対象外は税務申告書作成時に「非課税項目」として明示し、税額計算の際に適切に反映させる必要がある。
特徴
-
非課税と控除の違い
課税対象外は所得自体が課税ベースから除外される点で、控除(例:社会保険料控除)は総所得を減額するのみ。
したがって、課税対象外は「控除後の残りに対しても課税しない」性質を持つ。 -
法的根拠
所得税法第○条(非課税項目)や各種制度別規定(NISA等)が具体的な非課税対象を列挙。
これらは時折改正され、経済状況に応じて範囲が拡大・縮小される。 -
税務上の扱い
課税対象外項目は確定申告書の「非課税所得」欄で報告する必要がある。
ただし、一定額を超える場合や特別な条件下では分離課税となるケースも存在。 -
社会的意義
非課税措置は貧困対策や投資促進などの社会政策と結び付くため、単なる税制上の優遇以上に公共性を有する。
現在の位置づけ
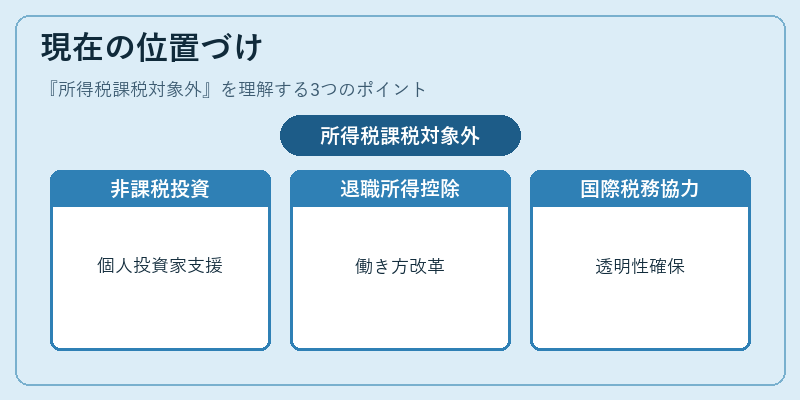
近年、金融市場の拡大と個人投資家の増加に伴い、NISAやiDeCo等の非課税制度は重要なツールとして位置付けられている。
また、退職所得控除の範囲も見直され、働き方改革や高齢化社会への対応が図られている。
さらに、国際的な税務協力(Pillar 2・Pillar 3等)の進展により、非課税項目の透明性と適正性が求められ、制度設計の見直しも進行中である。
このように、所得税課税対象外は単なる「免除」ではなく、日本の税制全体を支える重要な構成要素として機能している。
続きを読むには確認が必要です