所得税確定申告書Cとは、給与所得者や公的扶養控除を受ける個人が、源泉徴収票に記載された情報以外の所得・控除等を報告し、所得税額を確定させるために提出する税務署への公式文書である。
目次
概要
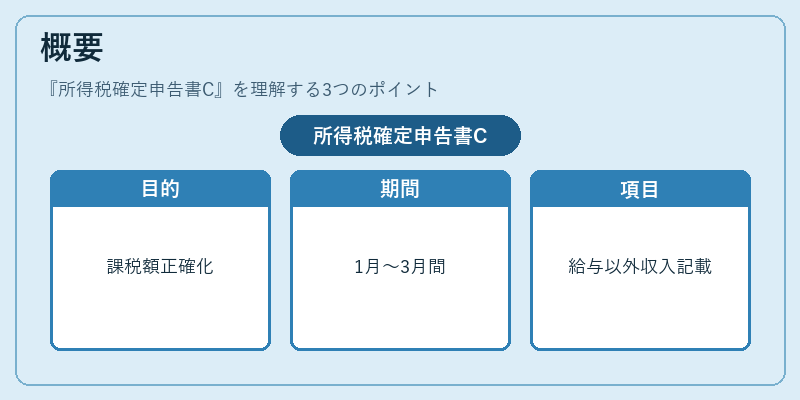
所得税確定申告書Cは、給与所得者が「給与所得の源泉徴収票」だけでは計算できない各種控除や特別な所得(退職金、株式譲渡益等)を記載することで、正確な課税対象額を決定するために設けられた制度である。
この申告書は、毎年1月から3月の間に提出され、翌年度分の所得税が確定する。給与以外の収入や控除項目が複数存在する場合に用いられるため、個人税務の中核を成す。
役割と機能
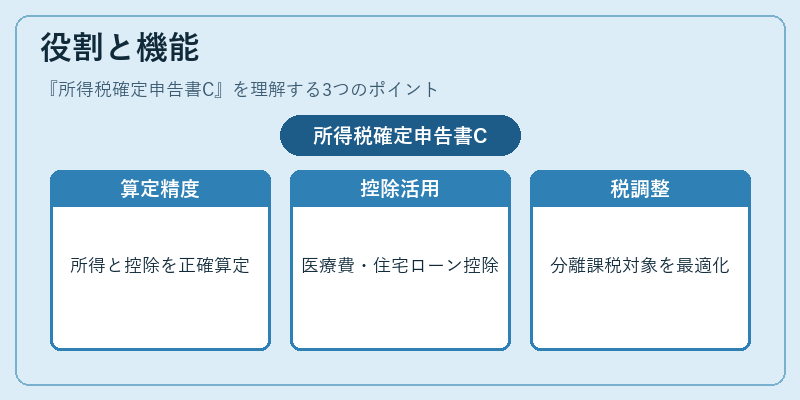
- 課税対象額の正確化:源泉徴収票だけでは把握できない所得・控除を申告し、実際に納めるべき税金を算出する。
- 税制上の優遇措置適用:医療費控除や住宅ローン控除など、個別の控除を反映させることで課税所得を減額できる。
- 税務調整の手段:分離課税対象となる株式譲渡益や不動産所得等がある場合に、確定申告書Cで損益通算を行い、全体の税負担を最適化できる。
- 行政手続きの統一:個人が複数の所得源から得た収入を一括して報告することで、税務署側は処理を効率化し、税額決定の透明性を確保する。
特徴
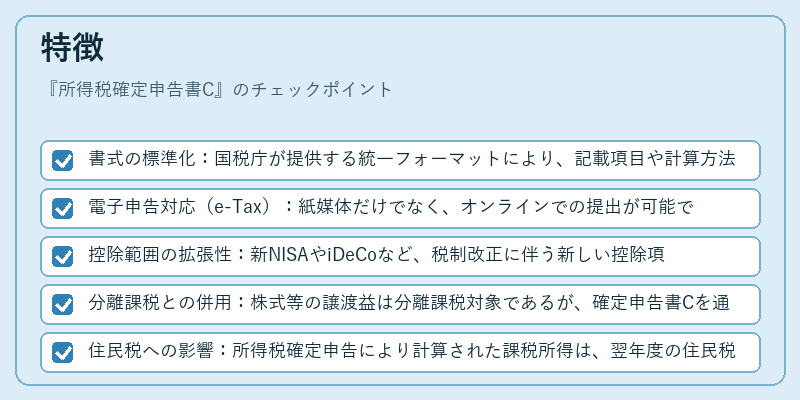
- 書式の標準化:国税庁が提供する統一フォーマットにより、記載項目や計算方法が明確である。
- 電子申告対応(e-Tax):紙媒体だけでなく、オンラインでの提出が可能であり、処理時間を短縮できる。
- 控除範囲の拡張性:新NISAやiDeCoなど、税制改正に伴う新しい控除項目も随時追加される。
- 分離課税との併用:株式等の譲渡益は分離課税対象であるが、確定申告書Cを通じて損益通算や配当所得と合わせて報告できる点が特徴的。
- 住民税への影響:所得税確定申告により計算された課税所得は、翌年度の住民税額決定にも反映されるため、両者の連動性が高い。
現在の位置づけ
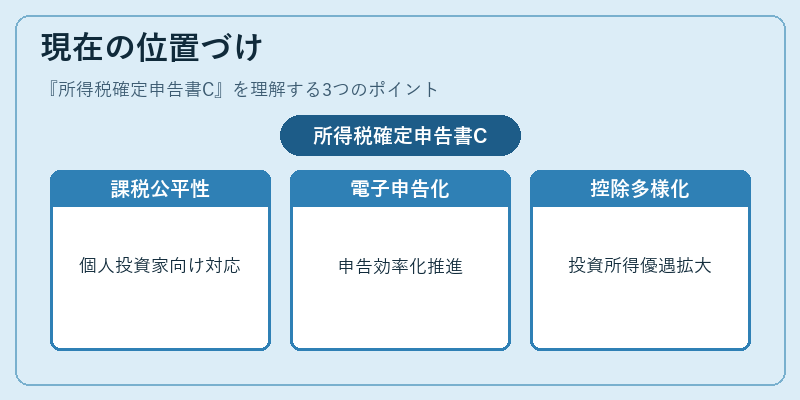
近年の税制改革では、個人投資家や副業収入を持つ層への課税公平性が重視されている。所得税確定申告書Cは、そのような多様化する所得構造に対応するための主要手段として位置づけられている。
また、e-Taxによる電子申告が普及し、紙ベースでの提出が減少している一方で、税務署側ではデータ統合や自動計算システムを導入することで処理効率化が進んでいる。
さらに、NISA・iDeCoといった個人型確定拠出年金制度の拡充に伴い、投資所得に対する税優遇措置が増加しており、申告書C上での控除項目も多様化。
総じて、所得税確定申告書Cは個人納税者にとって不可欠な文書であり、税務行政の透明性・公平性を担保する重要な役割を果たしている。
×
続きを読むには確認が必要です