社会保険料控除の申請期限とは、確定申告において社会保険料を所得から差し引くために必要な手続きを行う期間である。
概要
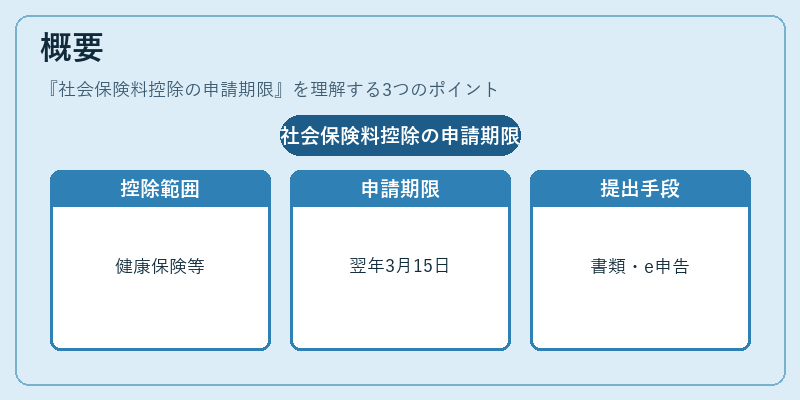
社会保険料控除は、健康保険・厚生年金保険・国民年金などの社会保険料を支払った個人が、その分を課税所得から控除できる制度である。税制上、この控除を認めることで労働者や自営業者の負担軽減と、社会保障への資金供給を同時に促進する目的があった。申請期限は、確定申告期間(通常は翌年3月15日まで)に合わせて設定され、税務署へ提出する書類や電子申告での入力完了時点を基準としている。
役割と機能
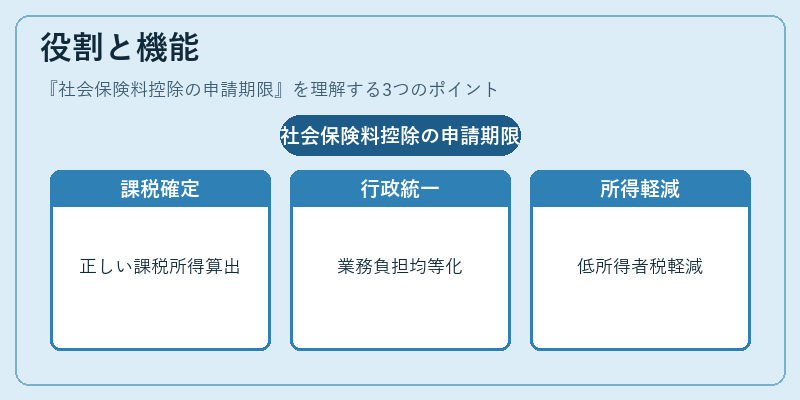
社会保険料控除の申請期限は、確定申告における所得税・住民税計算の正確性を担保し、税務行政の効率化を図る重要な要素である。具体的には以下の役割を果たす。
1. 課税ベースの確定:期限内に申告が完了すると、その年分の社会保険料額が所得から差し引かれ、正しい課税所得が算出される。
2. 行政手続きの統一化:全納税者を同一期間で処理することで、税務署の業務負担を均等化し、処理ミスや遅延を減少させる。
3. 所得再分配機能の維持:控除が適用されることで低所得者層への税負担軽減が実現し、社会的公平性を支える。
申請は紙媒体での提出も可能だが、e‑Tax(国税庁電子申告)によりオンラインで完結できるケースが増えている。期限までに必要書類(源泉徴収票・保険料納付証明など)の準備を行うことで、確定申告のスムーズな実施が可能となる。
特徴
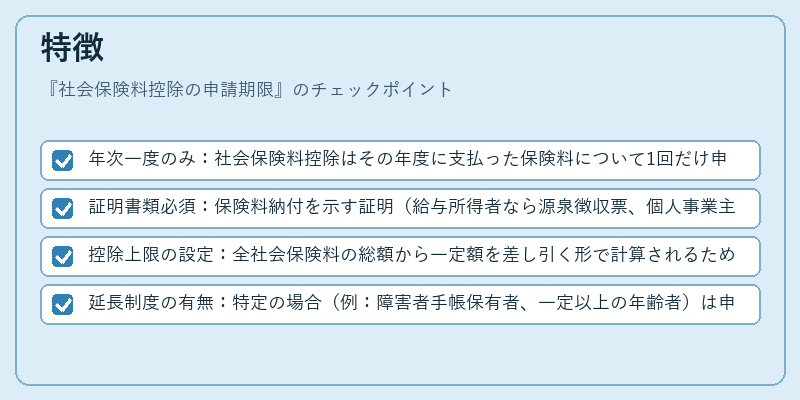
- 年次一度のみ:社会保険料控除はその年度に支払った保険料について1回だけ申請できる。
- 証明書類必須:保険料納付を示す証明(給与所得者なら源泉徴収票、個人事業主なら保険料納付証明)が必要であり、これが提出期限に合わせて準備される。
- 控除上限の設定:全社会保険料の総額から一定額を差し引く形で計算されるため、実際の控除額は所得金額や扶養家族数などに応じて変動する。
- 延長制度の有無:特定の場合(例:障害者手帳保有者、一定以上の年齢者)は申請期限が3月15日から4月30日に延長されることがある。
これらの特徴により、社会保険料控除は個人税負担を直接的に軽減する一方で、正確な証明書類提出と期限遵守が不可欠となっている。
現在の位置づけ
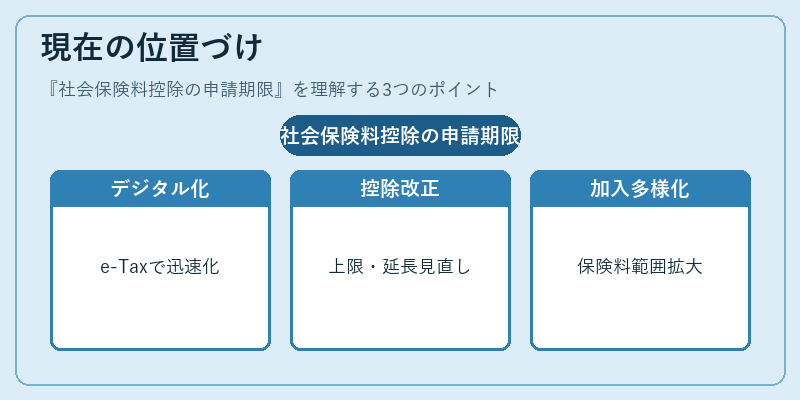
近年のデジタル化推進に伴い、e‑Taxによるオンライン申告が主流となり、申請期限までの手続きはより迅速化している。税制改正では控除上限額や延長制度の見直しが行われており、社会保険料控除は個人所得税・住民税計算における重要な要素として位置づけられる。
また、働き方改革や高齢化社会の進展により、厚生年金や国民年金への加入形態が多様化しているため、控除対象となる保険料の範囲も拡大傾向にある。税務署は期限内に正確な申告を促すため、事前通知やオンラインサポートを強化しており、申請遅延による控除損失を防止する取り組みが進められている。
社会保険料控除の申請期限は、税務行政と個人負担軽減の両面で不可欠な制度要素として、現代の税制において重要な位置を占め続けている。
続きを読むには確認が必要です