損失繰越控除とは、課税対象となる所得が不足している期間に生じた損失を、将来の利益と相殺するために一定期間繰り越しできる税制上の制度である。
概要
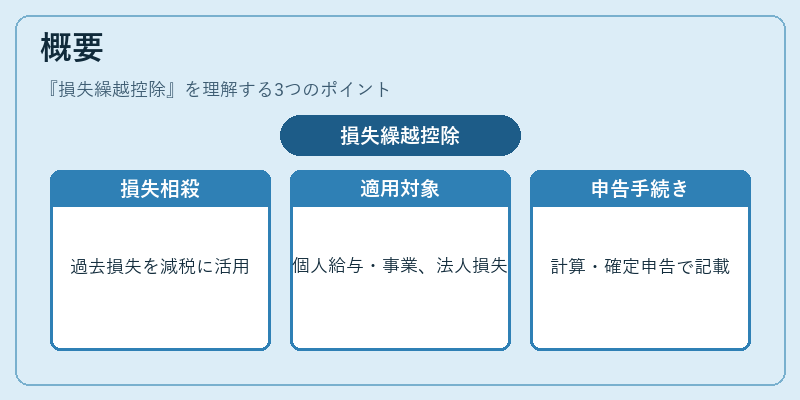
損失繰越控除は、個人・法人を問わず所得や利益が発生した際に、過去に計上された損失と相殺することで課税額を減少させる仕組みである。税制設計の目的は、事業活動の継続性を支援し、経済全体の安定成長を促進することにある。個人の場合は給与所得や事業所得が主な対象となり、法人では営業損失や特別損失が繰越可能である。制度は税法上明示的に規定され、申告時に「損失繰越控除額」を計算し、確定申告書等に記載することで適用される。
役割と機能
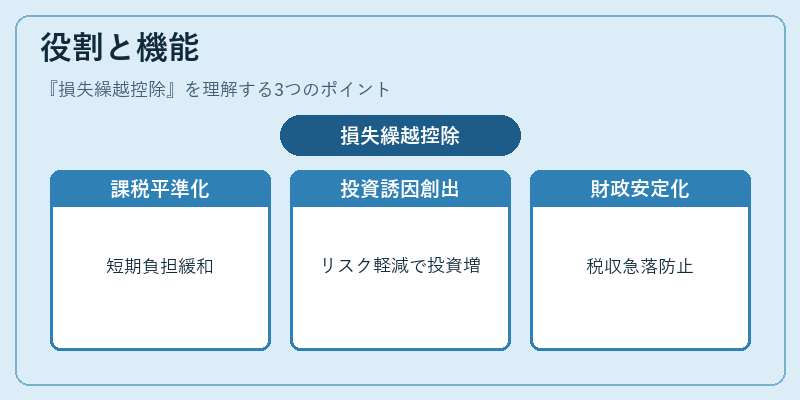
- 課税負担の平準化 – 短期的な業績変動によって生じる過度な税負担を緩和し、事業継続性を確保する。
- 投資誘因の創出 – 将来利益と損失を相殺できることで、新規投資や研究開発へのリスクが軽減される。
- 税収安定化 – 企業・個人が損失時に税金を全額負担する必要がないため、税収の急落を抑制し、財政計画の予測可能性を高める。
- 公平性の確保 – 同一課税主体内で利益と損失を相殺できることで、所得格差を緩和する機能も持つ。
実務上は、申告者が「繰越期間」や「適用対象損失額」を正確に把握し、税務署へ提出する必要がある。法人の場合は、会計年度末の決算書類と連携して損失金額を算定し、税務調査時には証拠資料が求められる。
特徴
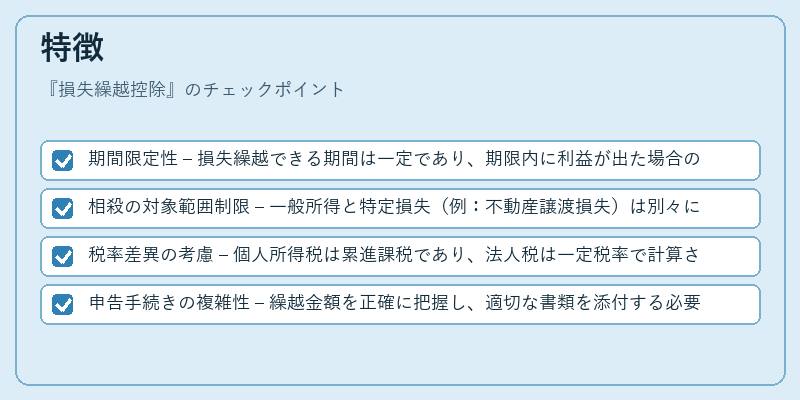
- 期間限定性 – 損失繰越できる期間は一定であり、期限内に利益が出た場合のみ控除が適用される。
- 相殺の対象範囲制限 – 一般所得と特定損失(例:不動産譲渡損失)は別々に扱われ、相互に相殺できないケースがある。
- 税率差異の考慮 – 個人所得税は累進課税であり、法人税は一定税率で計算されるため、同一損失額でも控除効果は異なる。
- 申告手続きの複雑性 – 繰越金額を正確に把握し、適切な書類を添付する必要があるため、専門家への相談が推奨される。
損失繰越控除は、税務上の「相殺」機能と同様に、所得や利益の変動性を吸収し、事業者に対してリスクヘッジを提供する点で独自性を持つ。
現在の位置づけ
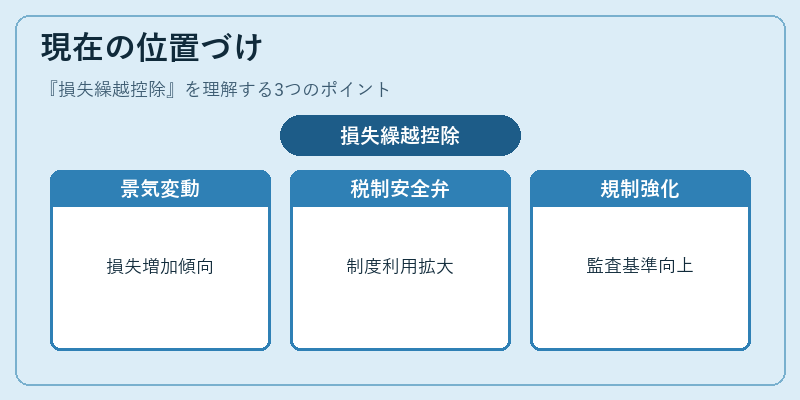
近年の経済環境では、景気循環が激しくなり、企業・個人の損失発生率が増加傾向にある。これに伴い、損失繰越控除は税制上重要な安全弁として機能している。さらに、デジタル経済やスタートアップの拡大により、初期投資負担が大きくなるケースが増加し、制度活用率も高まっている。
規制面では、税務当局は損失繰越控除の適正利用を確保するため、申告時の情報開示要件や監査基準を強化している。また、国際的な税務協調により、海外で発生した損失の取り扱いについても統一性が求められるようになってきている。
総じて、損失繰越控除は個人・法人双方にとって不可欠な税制手段であり、経済活動の安定化と成長促進に寄与する重要な制度である。
続きを読むには確認が必要です