損益勘定科目とは、企業や個人事業主が会計処理において収入と費用を分類し、利益・損失を算出するための勘定項目です。
目次
概要
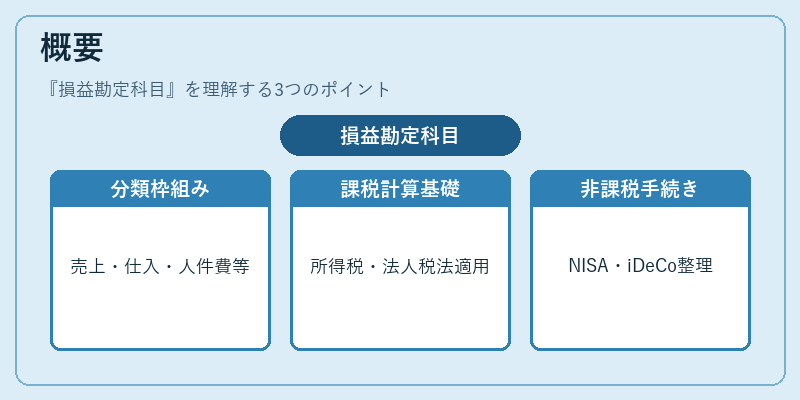
損益勘定科目は、経営活動から発生する取引を「売上高」「仕入れ」「人件費」「減価償却費」などに分類し、会計期間ごとの純利益を把握するための枠組みである。税制上では、所得税法・法人税法が定める課税対象となる所得を算出する際に必須とされ、確定申告や法人税申告書作成時に損益計算書として反映される。個人投資家の場合でも、NISAやiDeCoのような非課税・税優遇制度下では、売買による利益を損益勘定科目で整理し、課税対象外とする手続きが必要となる。
役割と機能
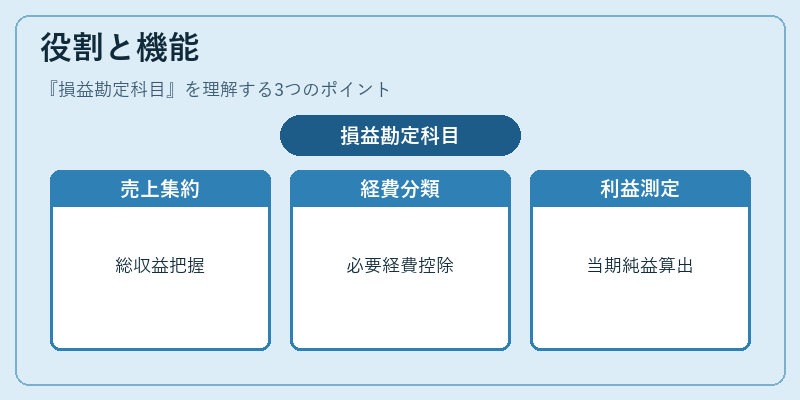
- 収益計算:売上高や受取利息などの収入項目を集約し、総収益を把握。
- 費用計算:仕入れ、人件費、広告宣伝費等の経費を分類し、必要経費として控除対象にする。
- 利益測定:総収益から総費用を差し引き、当期純利益・損失を算出。
- 税務申告基礎:所得税や法人税の課税所得計算に直接利用される。また、損益通算や退職所得控除等の適用判断にも用いられる。
- 経営管理:部門別・商品別の利益率を分析し、意思決定支援に寄与。
特徴
- 二重仕訳原則に基づき、借方と貸方が対等に記録されるため、資産・負債との整合性が保たれる。
- 税務上の区分:売上高は「課税所得」、経費は「必要経費」として明確に分類され、税額計算時に差し引かれる。
- 非課税取引の除外:NISA口座で得た譲渡益やiDeCo拠出金などは損益勘定科目から除外されるが、会計上は「資産」「負債」等として残る。
- 類似用語との違い:一般的な「勘定科目」は資産・負債・純資産を含む広義の分類であるのに対し、損益勘定科目は収益と費用のみを対象とする点が特徴。
現在の位置づけ
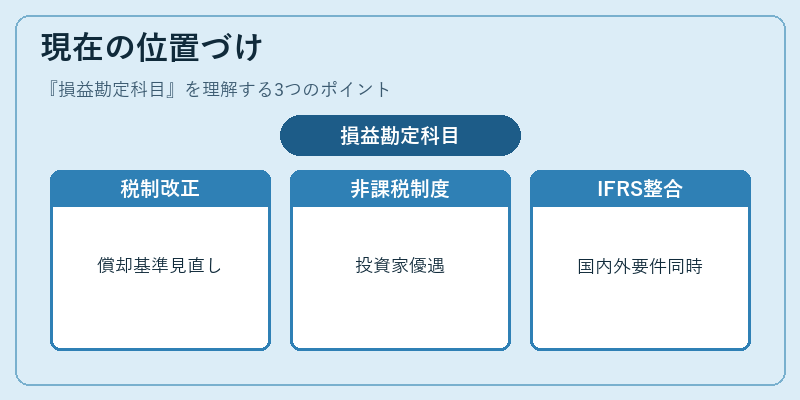
近年、税制改正や金融商品規制の変化に伴い、損益勘定科目の扱いはより細分化されている。たとえば、法人税法では「特別償却」や「減価償却費」の計上基準が見直され、企業の利益計算に影響を与えている。また、個人投資家向けにはNISA・新NISA・iDeCoといった非課税制度が拡充され、損益勘定科目での取引整理は税務上の優遇措置を受けるために不可欠となっている。さらに、国際会計基準(IFRS)との整合性を図る動きも進んでおり、企業は国内外の税務・会計要件を同時に満たすための損益勘定科目設計が求められている。
×
続きを読むには確認が必要です