退職給付会計税率適用基準とは、企業が退職金等の将来負担を現在価値で算定する際に使用する税率の規定である。
目次
概要
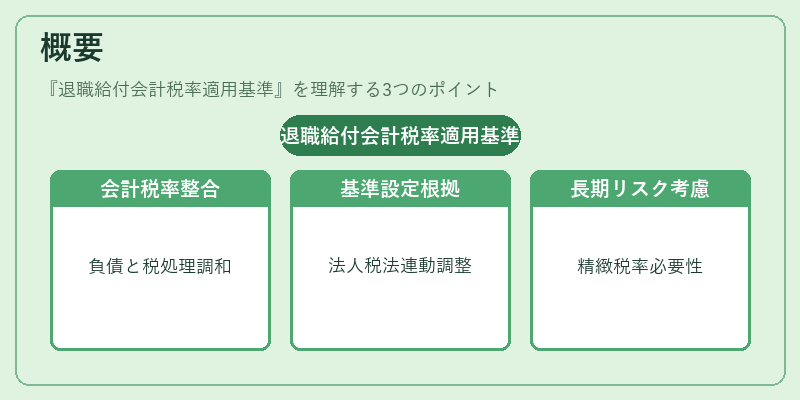
退職給付会計税率適用基準は、退職金や確定給付年金などの将来支払義務を会計上評価するために設けられた指標である。日本では「退職給付会計」に関わる税率は、法人税法等の税制と連動しつつ、企業が将来負担を見積もる際に適用される基準として定められている。この基準は、会計上の負債評価と税務上の処理との整合性を図り、財務諸表の透明性を確保する目的で導入された。従来は単純に法人税率を適用していたが、退職給付の特性(長期的かつ不確実な支払リスク)を考慮した上で、より精緻な税率設定が求められた結果として策定された。
役割と機能
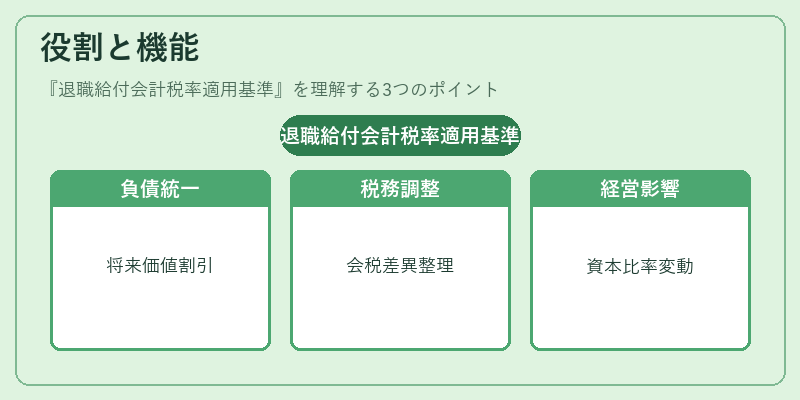
- 負債評価の基準化:退職給付会計税率適用基準は、将来支払予定金額を現在価値に割り引く際の税率を統一し、企業間で比較可能な負債計上を実現する。
- 税務調整とのリンク:税率が定められることで、退職給付関連の繰延税金資産・負債の算定において会計と税務の差異を整理できる。
- 経営判断への影響:負債額が増減すると、資本比率や利益剰余金に直接影響するため、企業は退職給付設計時にこの基準を踏まえてリスク管理を行う。
- 規制遵守の指標:金融庁等の監督機関が定める開示要件に応じて、適切な税率適用が求められるため、コンプライアンス体制の一環として機能する。
特徴
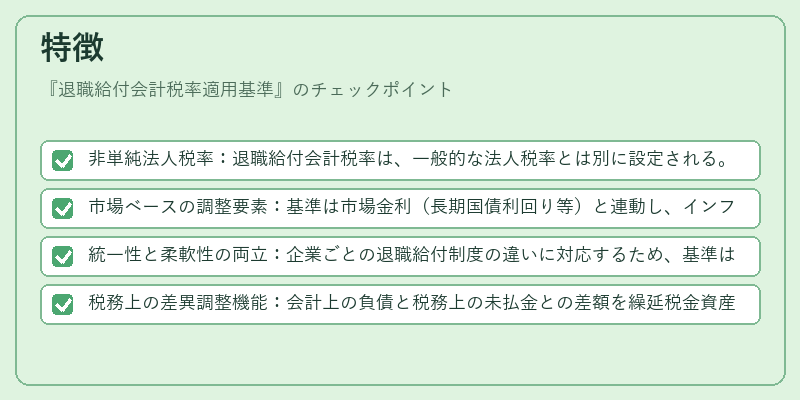
- 非単純法人税率:退職給付会計税率は、一般的な法人税率とは別に設定される。将来支払リスクや金利変動を反映した実効税率である。
- 市場ベースの調整要素:基準は市場金利(長期国債利回り等)と連動し、インフレーション期待を含む形で更新される。
- 統一性と柔軟性の両立:企業ごとの退職給付制度の違いに対応するため、基準は一定の範囲内で調整可能だが、基本的な算定手順は固定化されている。
- 税務上の差異調整機能:会計上の負債と税務上の未払金との差額を繰延税金資産・負債として処理する際に、基準税率が重要な役割を果たす。
現在の位置づけ
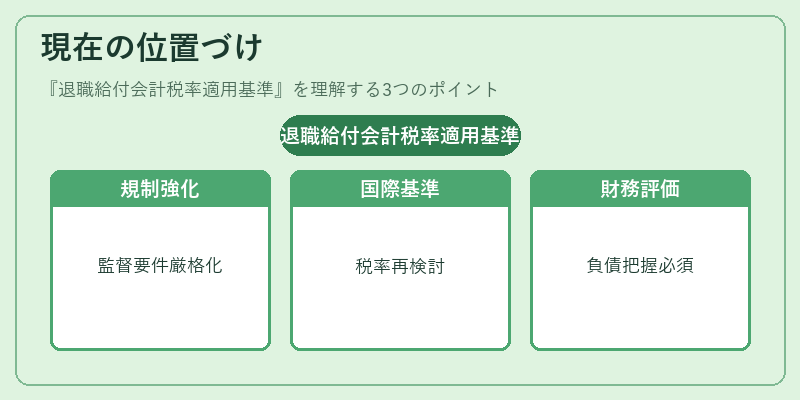
退職給付会計税率適用基準は、近年の企業統治強化や金融安定性確保の観点からますます注目されている。国内外の規制環境が変化する中で、IFRS(国際財務報告基準)の導入に伴い、税率適用方法も再検討が進められている。また、企業は退職給付負債を正確に把握し、資本充実やリスク管理のためにこの基準を活用することが求められる。金融庁等の監督機関は、税率適用の透明性と一貫性を重視し、開示要件を厳格化している。結果として、退職給付会計税率適用基準は、企業の財務健全性評価に不可欠な指標となっている。
×
続きを読むには確認が必要です