FIRE時点年金控除とは、個人が金融独立・早期退職(FIRE)を目指す際に、受給開始時点で適用される年金所得の税額控除を計算するための基準である。
目次
概要
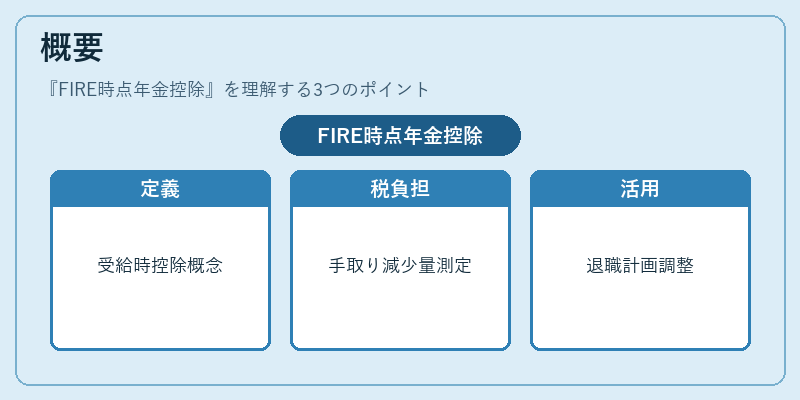
日本では公的年金や企業年金から得られる所得は「年金所得」として課税対象となり、そのうち一定額が税務上の控除(年金所得控除)として差し引かれる。FIRE時点年金控除は、退職後に実際に受給を開始するタイミングで適用される控除額を想定し、将来の手取り年金収入を正確に見積もるために設けられた概念である。個人が早期退職を計画する中で、税負担と可処分所得のバランスを把握する重要な指標となる。
役割と機能
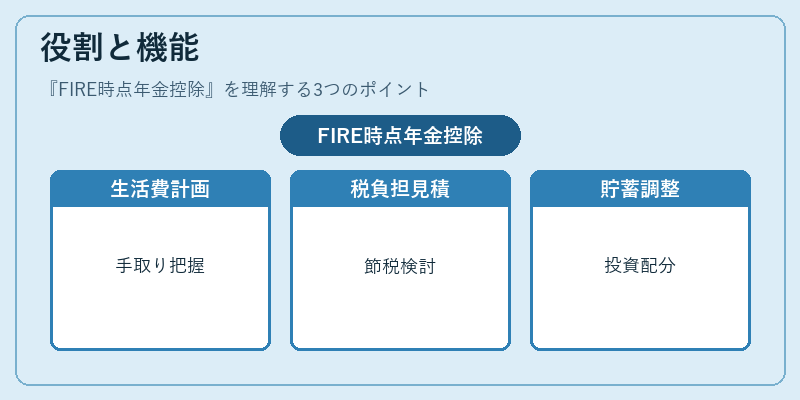
FIRE時点年金控除は、退職後に受け取る予定の年金額から差し引かれる税額控除を事前に算定し、実際の可処分所得を予測する。これにより、以下のような場面で活用される。
- 早期退職時の生活費計画:手取り年金がどれだけ残るかを把握し、貯蓄額や投資戦略を決定する。
- 税務シミュレーション:退職後に発生する所得税負担を見積もり、必要な節税対策(例:個人型確定拠出年金の活用)を検討する。
- 家計簿・自動積立設定:将来受給予定額と控除後の実質所得を基に、毎月の貯蓄比率や投資配分を調整する。
特徴
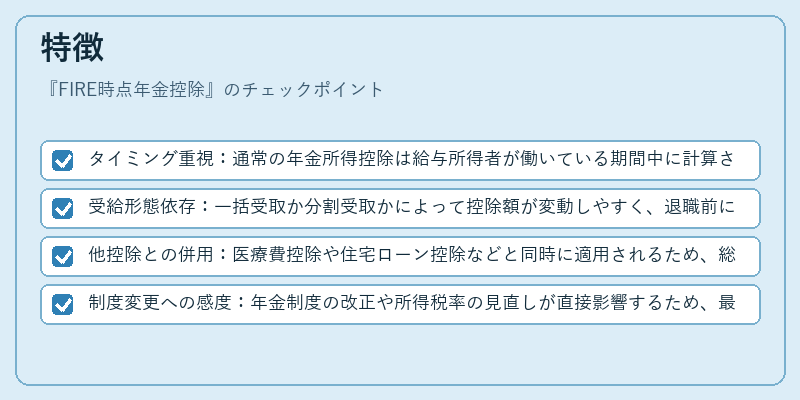
- タイミング重視:通常の年金所得控除は給与所得者が働いている期間中に計算されるが、FIRE時点では受給開始直後の税額を想定する。
- 受給形態依存:一括受取か分割受取かによって控除額が変動しやすく、退職前にどちらを選択するかが重要になる。
- 他控除との併用:医療費控除や住宅ローン控除などと同時に適用されるため、総合的な税負担計算が必要である。
- 制度変更への感度:年金制度の改正や所得税率の見直しが直接影響するため、最新情報を継続的に確認することが求められる。
現在の位置づけ
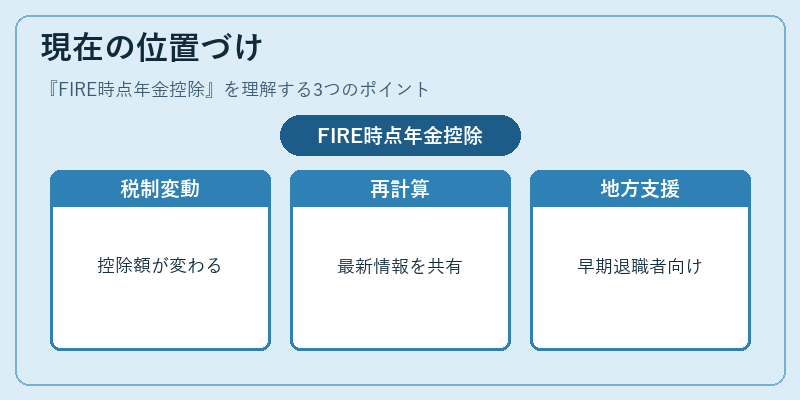
近年、FIRE志向の個人増加とともに、退職後の可処分所得確保は重要課題となっている。税制改正で年金所得控除額や適用条件が変わるたびに、金融プランナーはFIRE時点年金控除を再計算し、クライアントへ最新情報を提供している。また、一部の地方自治体では早期退職者向けの税優遇策を検討中であり、制度的なサポートが拡充されつつある。結果として、FIRE時点年金控除は個人ファイナンスにおいて不可欠な指標となりつつある。
×
続きを読むには確認が必要です