SABRモデルとは、資産価格とそのボラティリティを同時に確率過程として表現することで、特に金利スワップオプションやイールドカーブ上のインパルス・ボラティリティ曲面を精緻にフィットさせるために開発された確率的モデルである。
概要
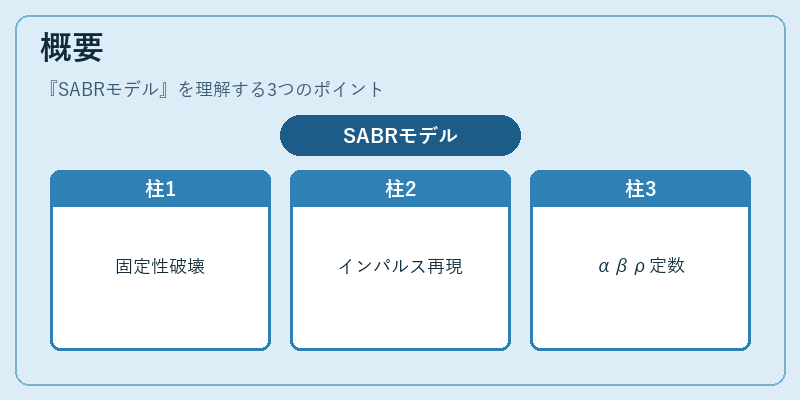
SABR(Stochastic Alpha Beta Rho)モデルは、従来のブラック–ショールズやバイノミアルモデルが仮定するボラティリティの一定性を打破し、金利市場におけるスワップオプション価格設定に適したフレームワークとして設計された。
このモデルは、原資産(例えばスワップレート)の変動率とそのボラティリティが相関するという観点から、実際の市場で観測されるインパルス・ボラティリティ曲面(ATM、ATM±1% のような滑らかなスキュー)を高精度に再現できる。
SABRは「α」「β」「ρ」の3つのパラメータで構成され、それぞれが定数として設定されるため、計算コストと実装容易性のバランスが取れている点も特徴的である。
役割と機能
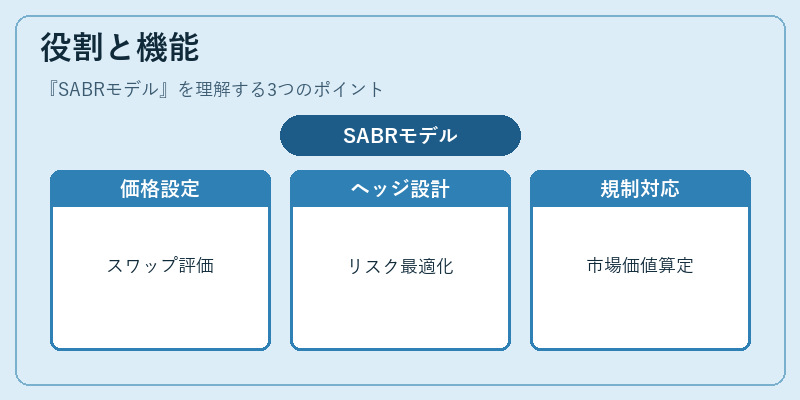
金融工学におけるSABRモデルは主に以下の場面で活用される。
1. スワップオプション価格設定:金利スワップオプションのインパルス・ボラティリティ曲面を構築し、ブラック–ショールズベースの近似解(Hagan式)を利用して即時にオプション価値を算出できる。
2. ヘッジ戦略設計:実際の市場データから推定したパラメータを用いて、リスク管理者がデルタ・ベガ・ギャマなどの感応度を把握し、ポートフォリオのヘッジ比率を最適化する。
3. 規制対応:金融機関は Basel III や IFRS 9 の下でデリバティブ評価において市場価値を正確に算定する必要があるため、SABRモデルは内部統制の一環として採用されるケースが多い。
4. シミュレーション:マルチファクタ・モンテカルロ法と組み合わせて、複数の金利スワップレートを同時に扱う際の相関構造をモデル化する。
特徴
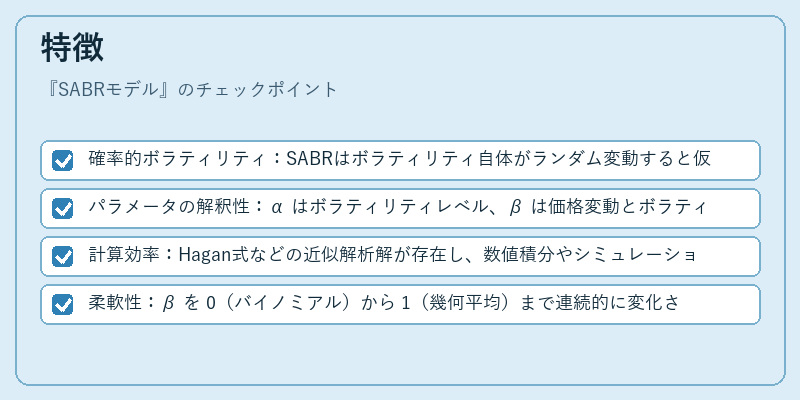
- 確率的ボラティリティ:SABRはボラティリティ自体がランダム変動すると仮定し、実際の市場で観測されるスキューやターミナル・ボラティリティを自然に説明できる。
- パラメータの解釈性:α はボラティリティレベル、β は価格変動とボラティリティの相関度(0〜1)を示し、ρ は原資産とそのボラティリティ間の相関係数として機能する。
- 計算効率:Hagan式などの近似解析解が存在し、数値積分やシミュレーションに比べて高速にオプション価格を求められる。
- 柔軟性:β を 0(バイノミアル)から 1(幾何平均)まで連続的に変化させることで、金利市場の特異なスキュー構造にも対応できる。
現在の位置づけ
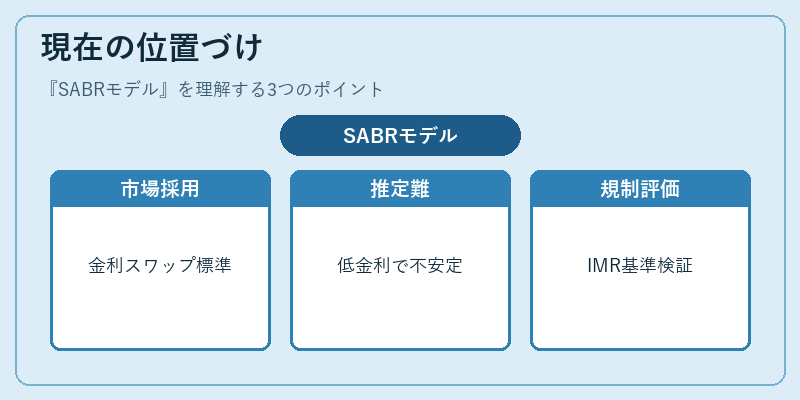
近年、金融市場はデリバティブ取引量が増加し、ボラティリティ管理の重要性が高まっている。その中でSABRモデルは依然として金利スワップオプションを中心に広く採用されており、主要取引所や金融機関の内部評価システムに組み込まれている。
一方で、近年の市場変動(低金利環境や高ボラティリティ期)では、SABRモデルのパラメータ推定が不安定になるケースも報告されており、代替手法としてローカル・スキュー・モデルやマルチファクタ・ブラック–ショールズ拡張が検討されることもある。
規制面では、金融機関は内部モデリング基準(IMR)に従い、SABRモデルの妥当性を定期的に評価し、必要に応じてモデルリスク管理フレームワーク内で改善策を講じることが求められている。
総じて、SABRモデルは金利デリバティブ市場における標準的なボラティリティ表現手段として位置づけられ、その実装と運用は金融機関の価格決定・ヘッジ戦略構築に不可欠である。
続きを読むには確認が必要です