スチュワードシップ開示要件とは、投資家が保有する株式に関して、投資戦略・方針・実績を公表することを義務付ける規定である。
目次
概要
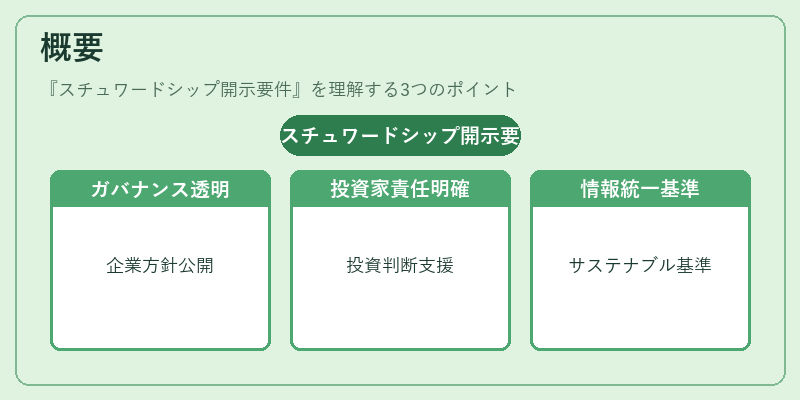
金融庁が策定したスチュワードシップコードの一部として位置づけられ、企業ガバナンスの透明性向上と投資家責任の明確化を目的としている。この開示要件は、国際的なサステナブル投資への関心が高まる中で、日本国内外の投資家に対し統一的な情報提供基準を設けることで、株主間の意思決定プロセスを合理化する役割を果たす。
役割と機能
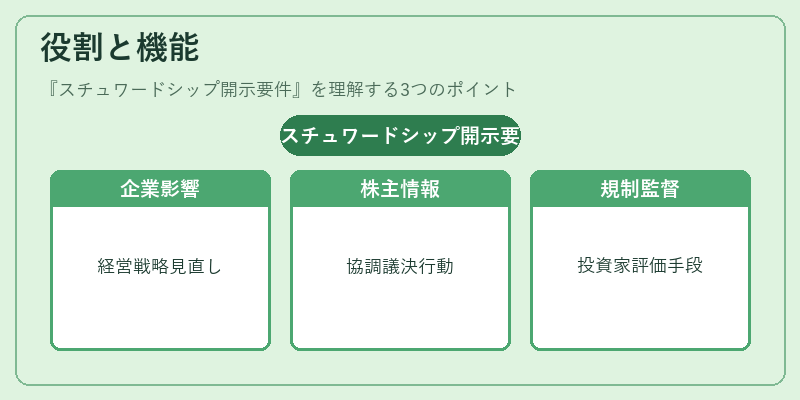
開示要件は、以下のような場面で活用される。
- 企業への影響:投資家が公開した方針や議決行動が、取締役会や監査役会に対する意思表示として機能し、経営戦略の見直しを促す。
- 株主間の情報共有:同一企業に投資している複数の株主が、相互に投資姿勢を把握できるため、協調的な議決行動や対立回避につながる。
- 規制監督:金融庁や証券取引所は開示内容を参照し、投資家の適正性・透明性を評価する手段とする。
特徴
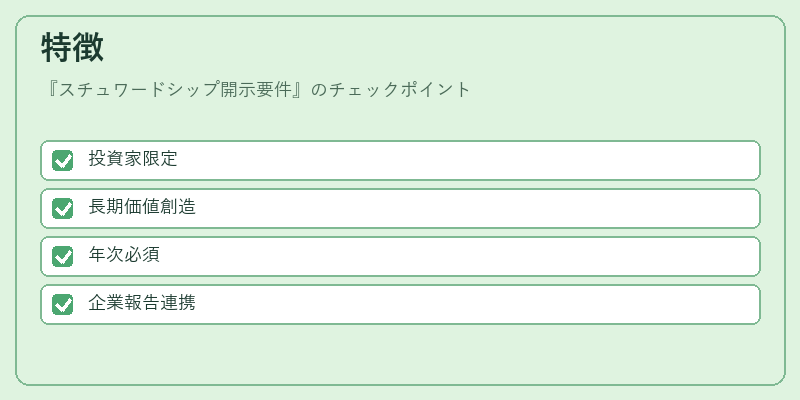
| 要素 | 説明 |
|---|---|
| 適用対象 | 一定規模以上(例:保有株式が一定割合)に達した投資家のみが対象となる。 |
| 内容の焦点 | 投資方針・戦略、企業への関与方法、議決記録といった「長期的価値創造」に直結する情報を重視する。 |
| 報告頻度 | 原則として年次での開示が義務付けられ、四半期ごとの更新は任意となる場合もある。 |
| 統合性 | 企業の統合報告書やESGレポートと連携し、投資家活動全体を包括的に把握できる構造になっている。 |
現在の位置づけ
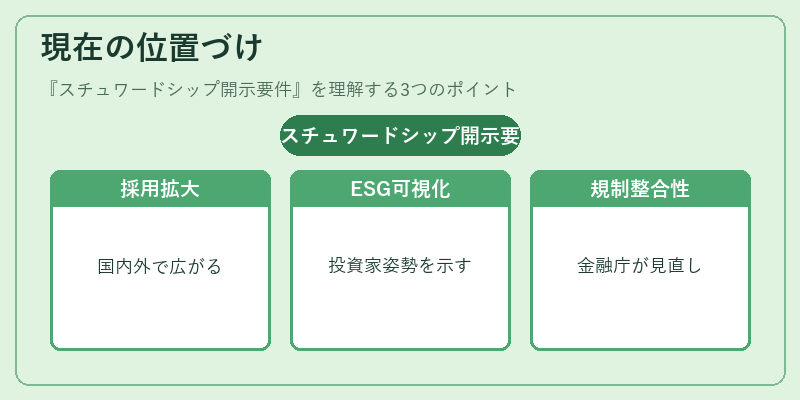
近年、スチュワードシップ開示要件は日本国内外で広く採用され、企業ガバナンス改革の重要指標として認識されている。特にESG投資が主流となる中、投資家の関与姿勢を可視化することで、企業の持続可能性評価やサステナビリティ戦略へのインプット源となっている。また、SOX法相当規制との整合性を図りつつ、金融庁は開示基準の見直しを継続的に行い、投資家間での情報格差を縮小する方向へ進んでいる。
×
続きを読むには確認が必要です